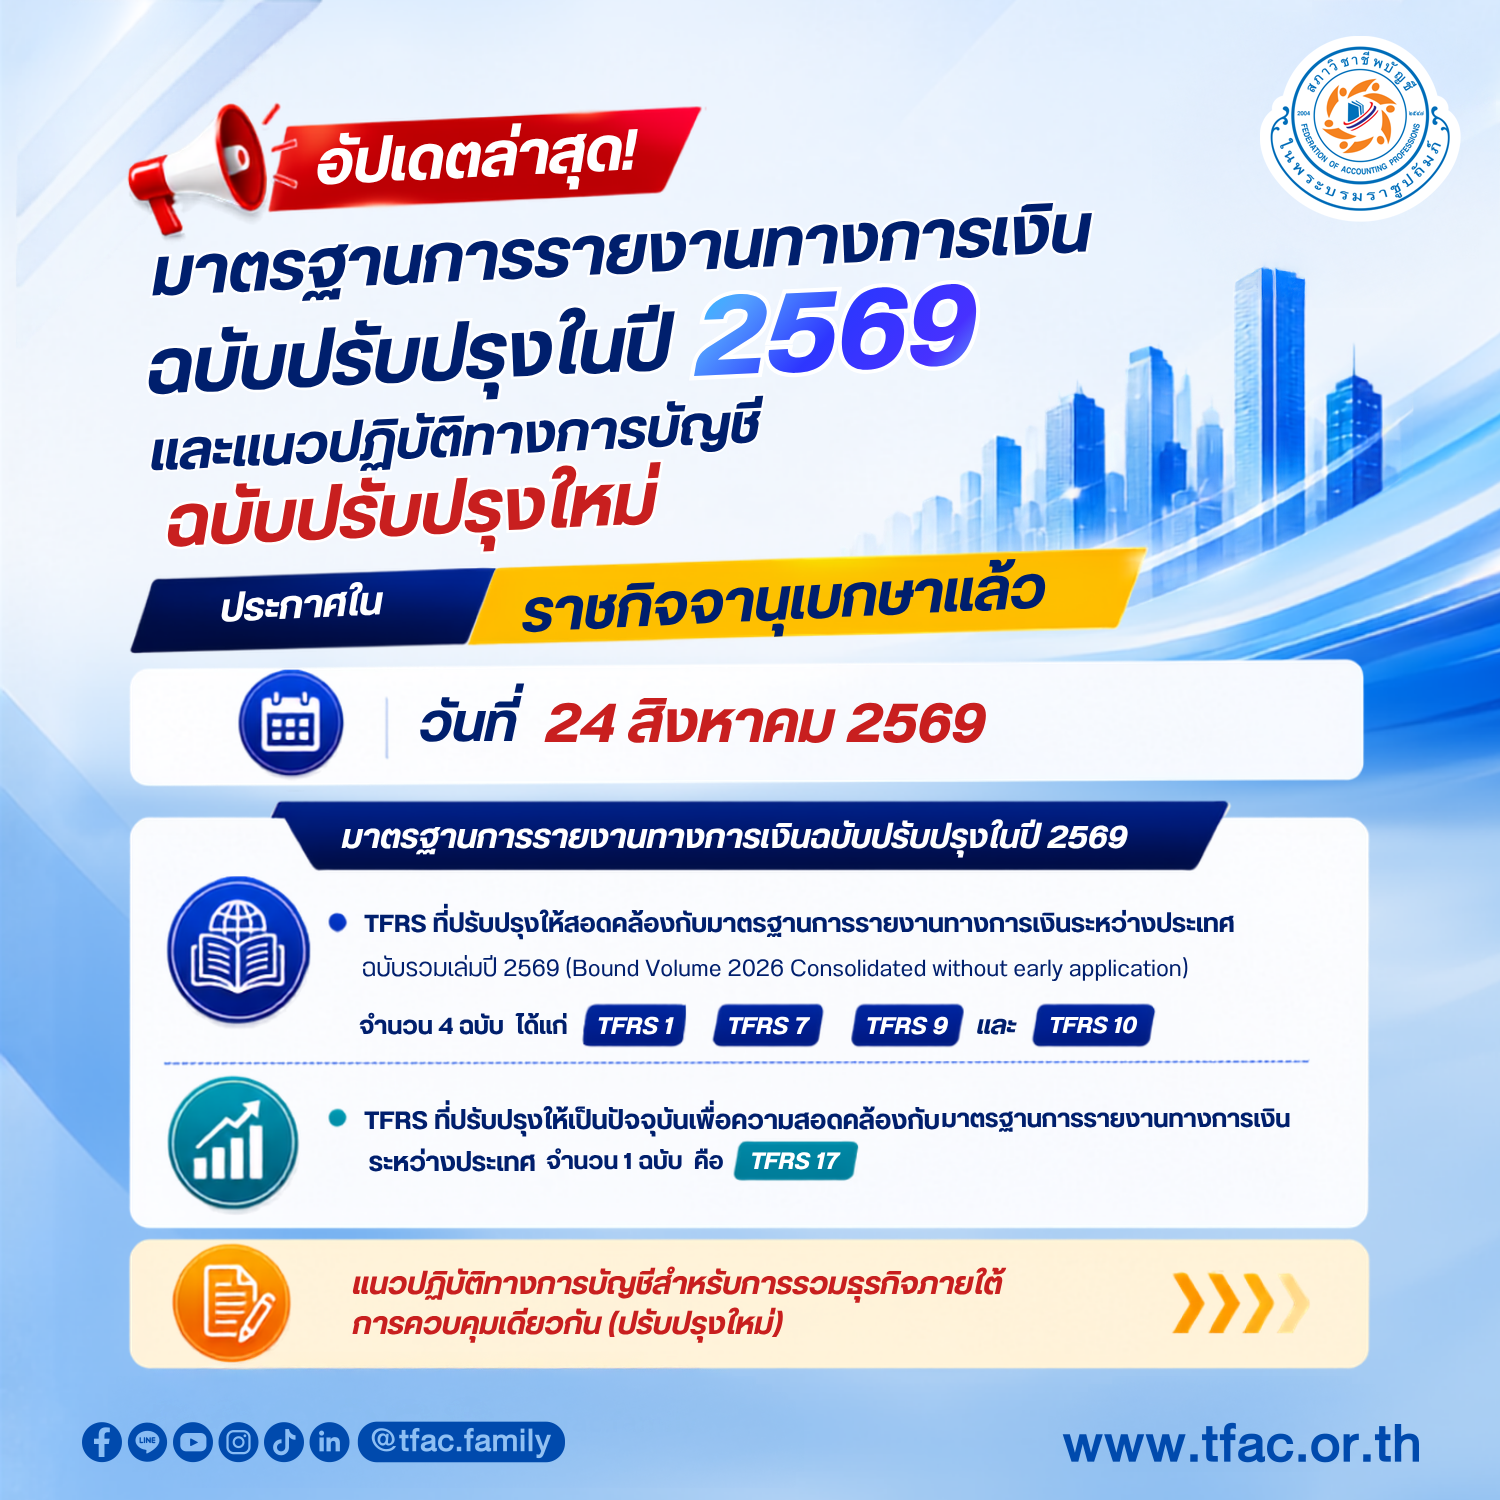
สภาวิชาชีพบัญชี ขอแจ้งความคืบหน้าสำคัญเกี่ยวกับมาตรฐานการรายงานทางการเงินฉบับปรับปรุงในปี 2569 จำนวน 5 ฉบับ และแนวปฏิบัติทางการบัญชีฉบับปรับปรุงใหม่ จำนวน 1 ฉบับ ประกาศในราชกิจจานุเบกษาแล้ว เมื่อวันที่ 24 สิงหาคม 2569 โดยจะมีผลบังคับใช้สำหรับรอบระยะเวลาบัญชีที่เริ่ม ณ หรือหลังวันที่ 1 มกราคม 2570
- มาตรฐานการรายงานทางการเงินฉบับปรับปรุงในปี 2569
o TFRS ที่ปรับปรุงให้สอดคล้องกับมาตรฐานการรายงานทางการเงินระหว่างประเทศ ฉบับรวมเล่มปี 2569 (Bound Volume 2026 Consolidated without early application) จำนวน 4 ฉบับ
| TFRS1 การนำมาตรฐานการรายงานทางการเงินมาใช้เป็นครั้งแรก | TFRS 7 การเปิดเผยข้อมูลเครื่องมือทางการเงิน | TFRS 9 เครื่องมือทางการเงิน | TFRS 10 งบการเงินรวม |
| การแก้ไขเพิ่มเติม | |||
| - | การจัดประเภทรายการและการวัดมูลค่าของเครื่องมือทางการเงิน | การจัดประเภทรายการและการวัดมูลค่าของเครื่องมือทางการเงิน | - |
| การปรับปรุงประจำปีของมาตรฐานการรายงานทางการเงินด้านการบัญชีระหว่างประเทศ - เล่มที่ 11 เกี่ยวกับ | |||
| หลักเกณฑ์เกี่ยวกับการใช้การบัญชีป้องกันความเสี่ยงสำหรับกิจการที่นำ TFRS มาใช้เป็นครั้งแรก | ผลกำไรหรือผลขาดทุนจากการเลิกรับรู้รายการ และสัญญาอ้างถึงกระแสไฟฟ้าพึ่งพาธรรมชาติ | หลักเกณฑ์การเลิกรับรู้หนี้สินตามสัญญาเช่าไม่กล่าวถึงราคาของรายการ (Transaction Price) และสัญญาอ้างถึงกระแสไฟฟ้าพึ่งพาธรรมชาติ | การกำหนดหลักการในการพิจารณาตัวแทนโดยพฤตินัย (De facto agent) เพิ่มเติม
|
o TFRS ที่ปรับปรุงให้เป็นปัจจุบันเพื่อความสอดคล้องกับมาตรฐานการรายงานทางการเงินระหว่างประเทศ
| TFRS 17 : สัญญาประกันภัย |
| ปรับปรุงโดยตัดทางเลือกปฏิบัติในช่วงเปลี่ยนแปลง (Local transition option) เรื่อง การทยอยรับรู้ผลกระทบจากการนำ TFRS 17 มาใช้เป็นครั้งแรกเข้ากำไรสะสมภายในระยะเวลา 3 ปี |
- แนวปฏิบัติทางการบัญชีสำหรับการรวมธุรกิจภายใต้การควบคุมเดียวกัน (ปรับปรุงใหม่)
แนวปฏิบัติทางการบัญชีสำหรับการรวมธุรกิจภายใต้การควบคุมเดียวกัน ได้มีการแก้ไขและปรับปรุงให้มีวิธีการรายงานทางการเงินเมื่อมีการรวมธุรกิจภายใต้การควบคุมเดียวกัน ดังนี้
o ปรับปรุงถ้อยคำให้เป็นปัจจุบัน
o ให้กิจการใช้ดุลยพินิจตามมาตรฐานการรายงานทางการเงินที่เกี่ยวข้อง โดยไม่เปิดทางเลือกในการวัดมูลค่าต้นทุนการรวมธุรกิจซึ่งแนวทางดังกล่าวมีความสอดคล้องกับแนวปฏิบัติของประเทศฮ่องกงในปัจจุบัน ที่ไม่มีการให้นิยามของต้นทุนการรวมธุรกิจไว้ ซึ่งเป็นไปตามหลักการ Principle-based