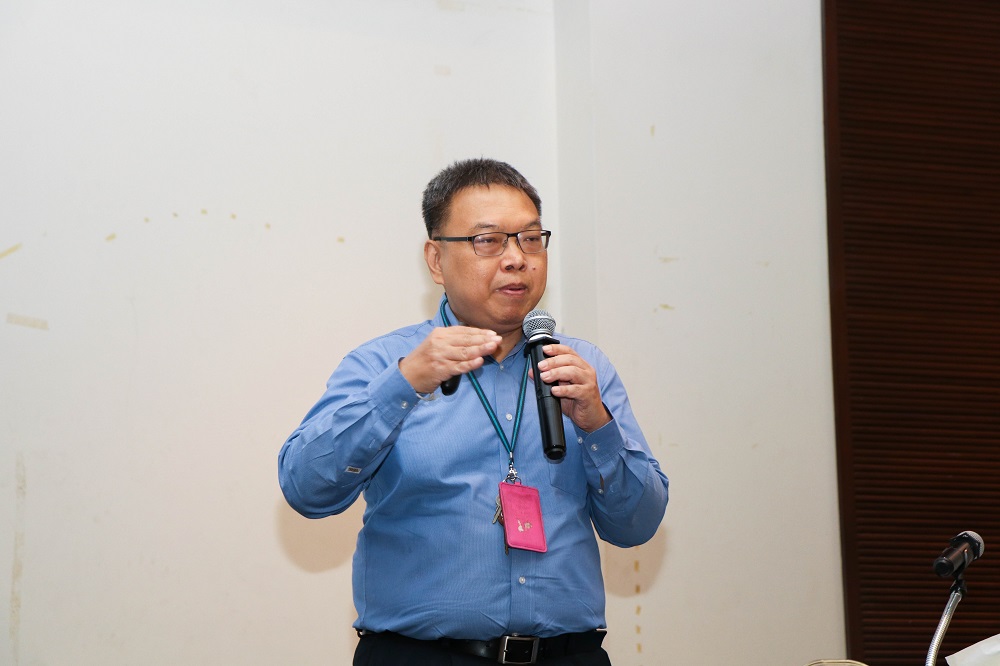
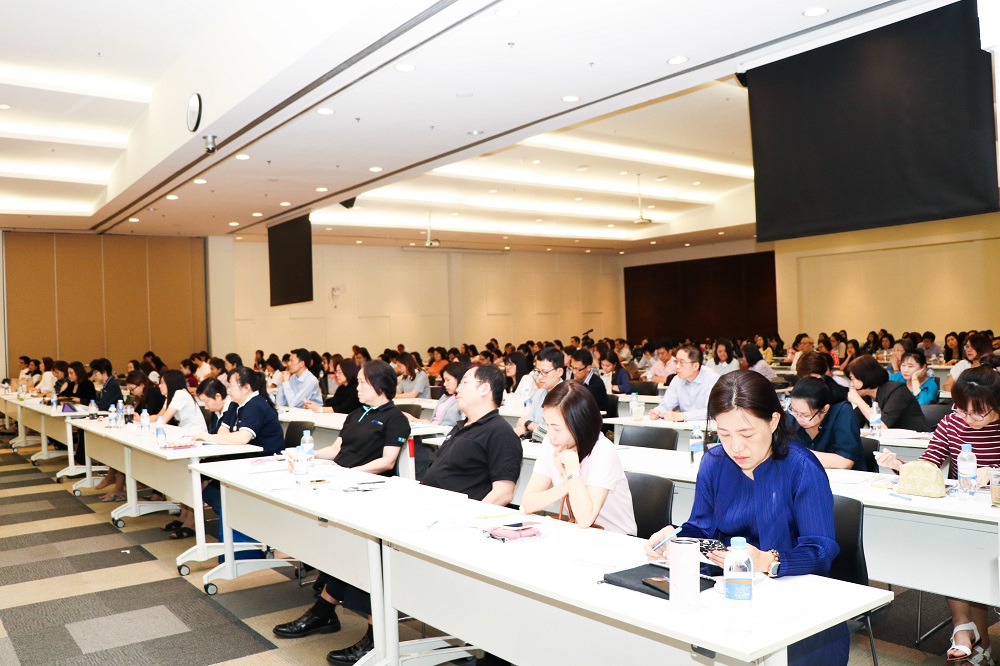
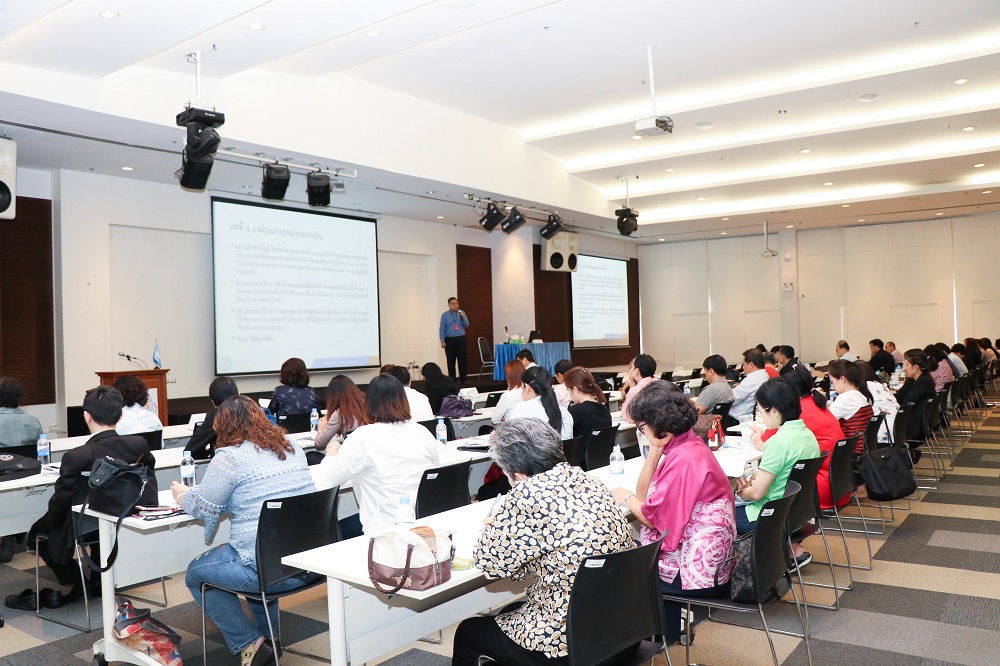
เมื่อวันที่ 15 มีนาคม พ.ศ. 2562 เวลา 13.00 - 16.00 น. สภาวิชาชีพบัญชีฯ โดยคณะกรรมการกำหนดมาตรฐานการบัญชี ได้จัดสัมมนาพิจารณ์ “(ร่าง) กรอบแนวคิดสำหรับการรายงานทางการเงิน ฉบับปรับปรุงใหม่ (Conceptual Framework)” ณ ศูนย์อบรมสัมมนาศาสตราจารย์เกียรติคุณเกษรี ณรงค์เดช อาคารสภาวิชาชีพบัญชี สุขุมวิท 21 เพื่อทำความเข้าใจหลักการของ (ร่าง) กรอบแนวคิดฯ ฉบับปรับปรุงใหม่ โดยเฉพาะประเด็นสำคัญที่มีการเปลี่ยนแปลงจากกรอบแนวคิดสำหรับการรายงานทางการเงิน (ปรับปรุง 2558) เพื่อให้ผู้ที่เกี่ยวข้องทุกส่วนงานได้เตรียมตัว พร้อมทั้งจะได้นำหลักการไปพิจารณาถึงผลกระทบที่อาจจะเกิดขึ้นต่อกิจการ ทั้งนี้ได้รับเกียรติจาก ดร.ปัญญา สัมฤทธิ์ประดิษฐ์ ซึ่งเป็นอนุกรรมการ ในคณะอนุกรรมการศึกษาและติดตามมาตรฐานการรายงานทางการเงินระหว่างประเทศ สภาวิชาชีพบัญชีฯ และนักบัญชีอาวุโส บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) เป็นวิทยากร โดยมีผู้เข้าร่วมสัมมนากว่า 250 คน
ร่างกรอบแนวคิดสำหรับการรายงานทางการเงิน ฉบับปรับปรุงใหม่นี้ ได้ปรับปรุงเพื่อให้การพัฒนามาตรฐานการรายงานทางการเงินส่งผลให้กิจการแสดงข้อมูลทางการเงินที่มีประโยชน์ต่อผู้ลงทุน ผู้ให้กู้ และเจ้าหนี้อื่นๆ นอกจากนี้ในการปรับปรุงครั้งนี้มีสาเหตุอันเนื่องมาจากมีบางหลักการสำคัญไม่ได้ถูกกำหนดไว้ในกรอบแนวคิดฯ (ปรับปรุง 2558) อีกทั้งแนวปฏิบัติ หรือหลักการบางเรื่องยังไม่ชัดเจนเพียงพอ หรือมีความล้าสมัย เช่น การเปลี่ยนหลักการจากการโอนความเสี่ยงและผลตอบแทนเป็นการควบคุม และการเพิ่มบทที่เกี่ยวข้องกับกิจการที่เสนอรายงาน เป็นต้น
ทั้งนี้ท่านสามารถศึกษาข้อมูลเพื่อทำความเข้าใจร่างกรอบแนวคิดสำหรับการรายงานทางการเงิน ฉบับปรับปรุงใหม่ ได้จากเว็บไซต์สภาวิชาชีพบัญชี >> http://bit.ly/2Fa6neU