บริการออนไลน์
แบบฟอร์มที่เกี่ยวข้อง
โปรดทราบ!!! การเป็นผู้ทำบัญชีได้จะต้องดำเนินการดังนี้
ลำดับที่ 1. สมัครเป็นสมาชิกของสภาวิชาชีพบัญชี หรือสมัครเป็นผู้ขึ้นทะเบียนไว้กับสภาวิชาชีพบัญชี ก่อน
(ทั้งนี้ สภาวิชาชีพบัญชีขอแนะนำให้ท่านสมัครเป็นสมาชิกสภาวิชาชีพบัญชี คลิก ดีกว่าการสมัครเป็นผู้ขึ้นทะเบียน ซึ่งท่านจะได้รับสิทธิประโยชน์พิเศษสำหรับการเป็นสมาชิกสภาวิชาชีพบัญชีมากมาย คลิก)
ลำดับที่ 2. หลังจากนั้นให้ดำเนินการแจ้งรายละเอียดที่เกี่ยวข้องกับการขึ้นทะเบียนเป็นผู้ทำบัญชีต่อกรมพัฒนาธุรกิจการค้าด้วยทางระบบอิเล็กทรอนิกส์ที่ website : www.dbd.go.th หัวข้อ ผู้ทำบัญชี ระบบงาน e-Accountant
ลำดับที่ 3. เมื่อดำเนินการทั้งสองอย่างแล้วเสร็จ จึงจะสามารถประกอบวิชาชีพเป็นผู้ทำบัญชีได้
หมายเหตุ หากต้องการสอบถามเพิ่มเติมให้ประสานงานโดยตรงที่ ส่วนงานทะเบียน e-mail : [email protected]
แบบฟอร์มที่เกี่ยวข้อง
โปรดทราบ!!! การเป็นผู้ทำบัญชีได้จะต้องดำเนินการดังนี้
ลำดับที่ 1. สมัครเป็นสมาชิกของสภาวิชาชีพบัญชี หรือสมัครเป็นผู้ขึ้นทะเบียนไว้กับสภาวิชาชีพบัญชี ก่อน
(ทั้งนี้ สภาวิชาชีพบัญชีขอแนะนำให้ท่านสมัครเป็นสมาชิกสภาวิชาชีพบัญชี คลิก ดีกว่าการสมัครเป็นผู้ขึ้นทะเบียน ซึ่งท่านจะได้รับสิทธิประโยชน์พิเศษสำหรับการเป็นสมาชิกสภาวิชาชีพบัญชีมากมาย คลิก)
ลำดับที่ 2. หลังจากนั้นให้ดำเนินการแจ้งรายละเอียดที่เกี่ยวข้องกับการขึ้นทะเบียนเป็นผู้ทำบัญชีต่อกรมพัฒนาธุรกิจการค้าด้วยทางระบบอิเล็กทรอนิกส์ที่ website : www.dbd.go.th หัวข้อ ผู้ทำบัญชี ระบบงาน e-Accountant
ลำดับที่ 3. เมื่อดำเนินการทั้งสองอย่างแล้วเสร็จ จึงจะสามารถประกอบวิชาชีพเป็นผู้ทำบัญชีได้
หมายเหตุ หากต้องการสอบถามเพิ่มเติมให้ประสานงานโดยตรงที่ ส่วนงานทะเบียน e-mail : [email protected]
คำขอสมัครเป็นสมาชิกสภาวิชาชีพบัญชี (สวบช.1) หรือ สมัครสมาชิกผ่านบริการออนไลน์ |  |
คำขอขึ้นทะเบียนเป็นผู้ทำบัญชี (สวบช.2) | |
คำขอชำระค่าบำรุงสมาชิก/ค่าธรรมเนียมใบอนุญาตเป็นผู้สอบบัญชีรับอนุญาต หรือ ชำระค่าบำรุงสมาชิกผ่านบริการออนไลน์ | |
คำขอต่ออายุผู้ทำบัญชี (สวบช.4) | |
คำขอทั่วไป | |
| กรณี | การดำเนินการ | ดาวน์โหลดแบบฟอร์ม | ช่องทางการนำส่งเอกสาร |
| 1. พัฒนาความรู้ต่อเนื่องทางวิชาชีพประจำปีครบถ้วนในปี แล้วแต่ไม่ได้ยื่นหลักฐานการพัฒนาความรู้ต่อเนื่องทางวิชาชีพบัญชีภายในเวลาที่กำหนด | 1. ยื่นหนังสือชี้แจงเหตุพฤติการณ์ที่จำเป็น |
| |
| 2. ยื่นแบบฟอร์มการศึกษาต่อเนื่องทางวิชาชีพของผู้สอบบัญชีรับอนุญาต (ผส.10) | |||
| 3. ยื่นหนังสือรับรองการอบรมหรือสัมมนาพร้อมลงนามรับรองสำเนาถูกต้อง |
| ||
| 2. พัฒนาความรู้ต่อเนื่องทางวิชาชีพประจำปีไม่ครบถ้วนในปี | 1. ผู้สอบบัญชีต้องดำเนินการอบรมหรือพัฒนาความรู้ต่อเนื่อง (CPD) ให้ครบถ้วนตามหลักเกณฑ์ที่กำหนดก่อน |
|
|
| 2. ยื่นหนังสือชี้แจงเหตุพฤติการณ์ที่จำเป็น |
| ||
| 3. ยื่นแบบฟอร์มการศึกษาต่อเนื่องทางวิชาชีพของผู้สอบบัญชีรับอนุญาต (ผส.10) | |||
| 4. ยื่นหนังสือรับรองการอบรมหรือสัมมนาพร้อมลงนามรับรองสำเนาถูกต้อง |
| ||
| 5. ยื่นหนังสือมอบอำนาจและติดอากรแสตมป์ 10 บาทแนบสำเนาบัตรประจำตัวประชาชนของผู้สอบบัญชีฯ พร้อมรับรองสำเนาถูกต้อง | |||
| 6. ยื่นหนังสือยินยอมให้เปิดเผยข้อมูล | |||
| 3. ไม่ชำระค่าบำรุงสมาชิก และ/หรือ ไม่ชำระเงินค่าธรรมเนียมใบอนุญาตเป็นผู้สอบบัญชีรับอนุญาต | 1. ยื่นหนังสือชี้แจงเหตุพฤติการณ์ที่จำเป็น |
| |
| 2. ยื่นคำขอชำระค่าบำรุงสมาชิก/ค่าธรรมเนียมใบอนุญาตเป็นผู้สอบบัญชีรับอนุญาต | |||
| 3. ยื่นหลักฐานการชำระค่าบำรุงสมาชิก/ค่าธรรมเนียมใบอนุญาตเป็นผู้สอบบัญชีรับอนุญาต |
|
สำหรับผู้สอบบัญชีรับอนุญาตที่จะลงลายมือชื่อแสดงความเห็นต่องบการเงินในปี 2557 (ไม่ว่าจะเป็นงบการเงินของรอบระยะเวลาบัญชีใดก็ตาม) กรุณาลงทะเบียนและแจ้งรายชื่อธุรกิจที่รับสอบบัญชีในระบบของสภาวิชาชีพบัญชีฯ ที่ บริการออนไลน์
เอกสารประกอบการบรรยายในงานชี้แจงเรื่องร่างข้อกำหนดสภาวิชาชีพบัญชี ว่าด้วยหลักเกณฑ์การรายงานและการพิจารณาการปฏิบัติงานของผู้สอบบัญชีรับอนุญาต พ.ศ. ... ตามจดหมายเรียนเชิญผู้สอบบัญชีรับอนุญาต และ สรุปคำถาม-ตอบเพิ่มเติม Click
หมายเหตุ : ท่านสามารถยื่นชั่วโมง CPD และชำระค่าธรรมเนียมใบอนุญาตฯ ผ่านระบบบริการออนไลน์ ได้ที่หน้าเว็บไซต์
กำหนดการทดสอบความรู้ของผู้ขอขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต ครั้งที่ 64 (3/2569)**
กำหนดการทดสอบ | |||
| กำหนดการเปิดรับสมัครสอบ | วันที่ 1 -30 กันยายน 2569 *เฉพาะผู้สมัครสอบครั้งแรก ให้ยื่นสมัครสอบภายในวันที่ 1-23 กันยายน 2569 เท่านั้น* | ||
| รายวิชา | วันที่ | สนามสอบ | |
| วิชาการบัญชี 1 | วันเสาร์ที่ 7 พฤศจิกายน พ.ศ. 2569 | 1. สนามสอบกรุงเทพมหานคร | มหาวิทยาลัยหอการค้าไทย |
| 2. สนามสอบจังหวัดขอนแก่น | คณะบริหารธุรกิจและการบัญชี มหาวิทยาลัยขอนแก่น | ||
| 3. สนามสอบ จังหวัดสุราษฎร์ธานี | คณะวิทยาการจัดการ มหาวิทยาลัยราชภัฏสุราษฎร์ธานี | ||
| วิชาการบัญชี 2 | วันอาทิตย์ที่ 8 พฤศจิกายน พ.ศ. 2569 | 1. สนามสอบกรุงเทพมหานคร | มหาวิทยาลัยหอการค้าไทย |
| 2. สนามสอบ จังหวัดขอนแก่น | คณะบริหารธุรกิจและการบัญชี มหาวิทยาลัยขอนแก่น | ||
| 3. สนามสอบ จังหวัดสุราษฎร์ธานี | คณะวิทยาการจัดการ มหาวิทยาลัยราชภัฏสุราษฎร์ธานี | ||
| วิชาการสอบบัญชี 1 | วันเสาร์ที่ 14 พฤศจิกายน พ.ศ. 2569 | 1. สนามสอบกรุงเทพมหานคร | มหาวิทยาลัยหอการค้าไทย |
| วิชาการสอบบัญชี 2 | วันอาทิตย์ที่ 15 พฤศจิกายน พ.ศ. 2569 | 1. สนามสอบกรุงเทพมหานคร | มหาวิทยาลัยหอการค้าไทย |
| วิชากฎหมายที่เกี่ยวข้องกับการประกอบวิชาชีพสอบบัญชี 1 | วันเสาร์ที่ 21 พฤศจิกายน พ.ศ. 2569 | 1. สนามสอบกรุงเทพมหานคร | มหาวิทยาลัยหอการค้าไทย |
| 2. สนามสอบจังหวัดเชียงใหม่ | คณะบริหารธุรกิจ มหาวิทยาลัยเชียงใหม่ | ||
| 3. สนามสอบ จังหวัดอุบลราชธานี | คณะบริหารธุรกิจและการจัดการ มหาวิทยาลัยราชภัฏอุบลราชธานี | ||
| วิชากฎหมายที่เกี่ยวข้องกับการประกอบวิชาชีพสอบบัญชี 2 | วันอาทิตย์ที่ 22 พฤศจิกายน พ.ศ. 2569 | 1. สนามสอบกรุงเทพมหานคร | มหาวิทยาลัยหอการค้าไทย |
| 2. สนามสอบจังหวัดเชียงใหม่ | คณะบริหารธุรกิจ มหาวิทยาลัยเชียงใหม่ | ||
| 3. สนามสอบ จังหวัดอุบลราชธานี | คณะบริหารธุรกิจและการจัดการ มหาวิทยาลัยราชภัฏอุบลราชธานี | ||
เริ่มทดสอบเวลา 13.00-17.00 น.
*ล่าช้าได้ไม่เกิน 13.10 น.*
**หมายเหตุ เปิดสนามสอบส่วนภูมิภาคเฉพาะในรายวิชา ดังนี้
1.สนามสอบจังหวัดขอนแก่น และสนามสอบจังหวัดสุราษฎร์ธานี เปิดสอบเฉพาะวิชาการบัญชี 1 และวิชาการบัญชี 2
2.สนามสอบจังหวัดเชียงใหม่ และสนามสอบจังหวัดอุบลราชธานี เปิดสอบเฉพาะวิชากฎหมายที่เกี่ยวข้องกับการประกอบวิชาชีพสอบบัญชี 1 และ วิชากฎหมายที่เกี่ยวข้องกับการประกอบวิชาชีพสอบบัญชี 2
จะไม่สามารถเปลี่ยนแปลงข้อมูลสถานที่สอบที่ได้เลือกไว้ในภายหลังในทุกกรณี
วิธีการสมัครสอบ
- ให้ผู้สมัครสอบดำเนินการสมัครทางระบบออนไลน์ผ่านทางเว็บไซต์ https://portal.tfac.or.th/auth/login
- ต้องกรอกข้อมูลให้ถูกต้องและครบถ้วนและปฏิบัติตามขั้นตอนที่กำหนดทางระบบออนไลน์
- ผู้สมัครเข้ารับการทดสอบเมื่อได้ทำการสมัครทดสอบและชำระเงินเรียบร้อยแล้ว จะไม่สามารถเปลี่ยนแปลงข้อมูลรายวิชาและสถานที่สอบที่ได้เลือกไว้ในภายหลังในทุกกรณี
- ก่อนการยื่นสมัครเข้ารับการทดสอบ CPA โปรดตรวจสอบและบันทึกข้อมูลที่อยู่ email ของท่านในระบบทะเบียนสมาชิกให้ครบถ้วน เพื่อประโยชน์ในการออกใบเสร็จรับเงินที่ถูกต้องและรวดเร็วผ่านระบบ e-Tax Invoice & e-Receipt
- ผู้สมัครสอบครั้งแรก ให้ดำเนินการกรอกข้อมูลรับสมัครสอบทางระบบออนไลน์ผ่านทางเว็บไซต์ www.tfac.or.th ภายในวันที่ 23 กันยายน 2569 เวลา 17.00 น. เพื่อเจ้าหน้าที่จะทำการตรวจสอบคุณสมบัติก่อน เมื่อผ่านการตรวจสอบคุณสมบัติแล้วจะแจ้งให้ผู้สมัครสอบทำการเลือกสมัครสอบตามรายวิชาที่มีสิทธิสอบต่อไป
- ต้องดำเนินการชำระเงินตั้งแต่วันที่ 1 – 30 กันยายน 2569 และต้องชำระให้เสร็จสิ้นภายในเวลาไม่เกิน 24.00 น. ของวันที่ 30 กันยายน 2569 เท่านั้น
** การสมัครสอบจะมีผลสมบูรณ์เมื่อผู้สมัครสอบได้ชำระค่าใช้จ่ายในการสมัครสอบ **
และได้ดำเนินการครบทุกขั้นตอนภายในวันและเวลาที่กำหนด
วิธีการชำระเงิน/ใบเสร็จรับเงินNEW
สภาวิชาชีพบัญชีได้เปิดให้บริการระบบการออกใบรับและใบเสร็จรับเงิน/ใบกำกับภาษีรูปแบบใหม่ “e-Tax Invoice & e-Receipt” ตั้งแต่วันที่ 1 กรกฎาคม 2566 ก่อนการยื่นสมัครเข้ารับการทดสอบ CPA โปรดตรวจสอบและบันทึกข้อมูลที่อยู่ และ email ของท่านในระบบทะเบียนสมาชิกให้
ถูกต้องและครบถ้วน เพื่อประโยชน์ในการออกใบเสร็จรับเงินของท่านให้ถูกต้องและรวดเร็วยิ่งขึ้น
1. เมื่อท่านเข้าระบบสมัครสอบ CPA และกดยืนยันการสมัครสอบแล้ว
2. ระบบจะกำหนดให้ชำระค่าใช้จ่ายในการสมัครสอบ โดยการสแกน QR Code ผ่าน Mobile Banking ให้ท่านทำรายการต่อดังนี้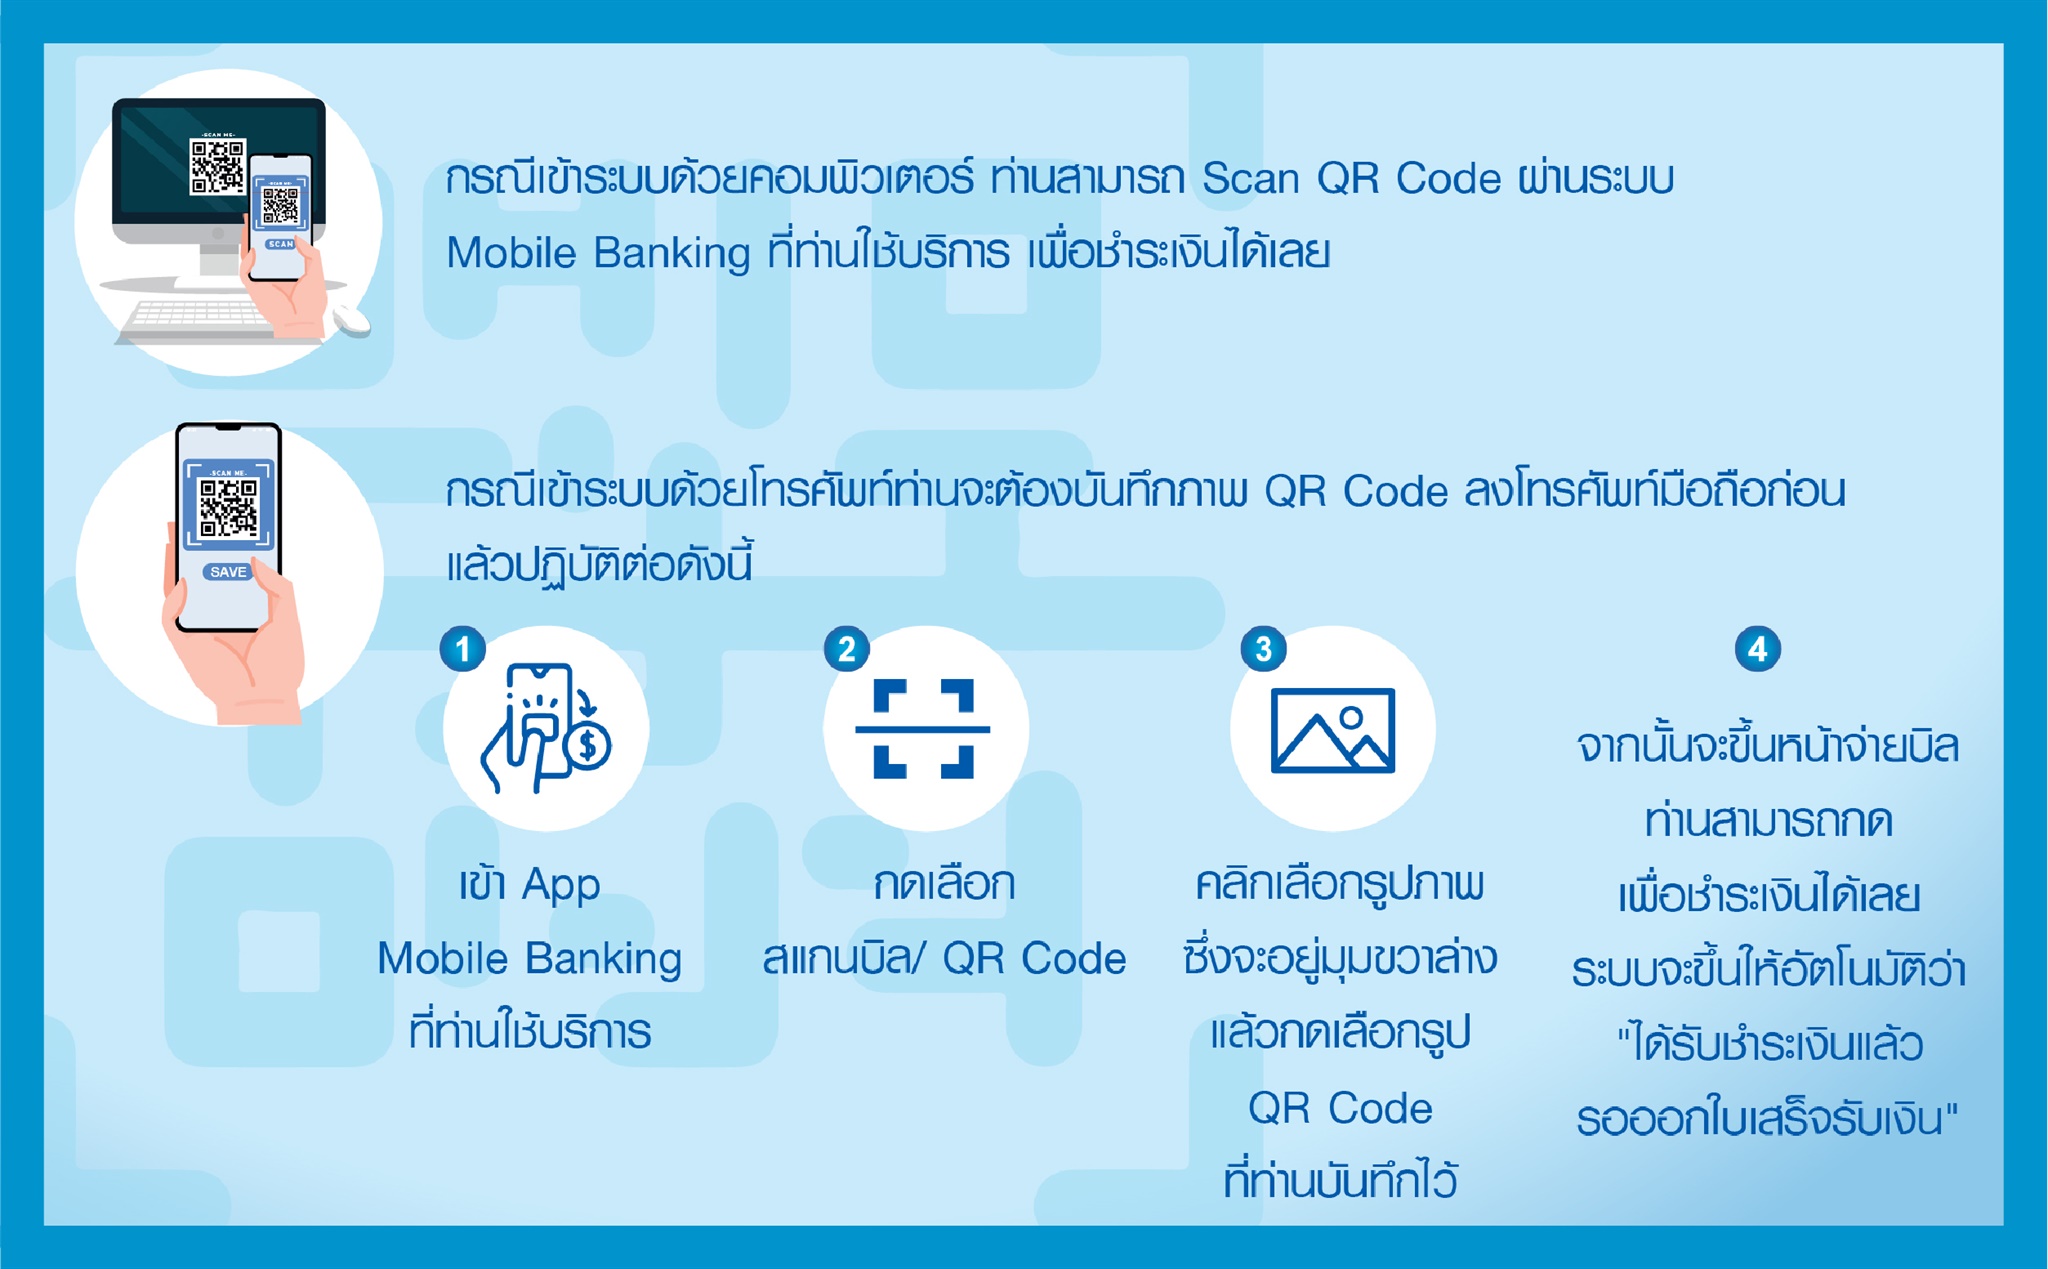
3. เมื่อท่านชำระเงินเรียบร้อยแล้ว ใบเสร็จรับเงินอิเล็กทรอนิกส์จะถูกส่งให้ท่านทาง email ที่ได้แจ้งไว้กับสภาวิชาชีพบัญชี หรือ ท่านสามารถ Download ใบเสร็จรับเงินจากระบบสมัครสอบ CPA ได้ภายใน 5 วันทำการ
4. กรณีไม่สามารถ Download ใบเสร็จรับเงินได้ หรือ รายการไม่สมบูรณ์ โปรดติดต่อเจ้าหน้าที่ของสภาวิชาชีพบัญชี โทร 0-2685-2500 กด 1
** ศึกษาวิธีการใช้งานระบบ e-Tax Invoice & e-Receipt ของสภาวิชาชีพบัญชีได้สะดวกมากขึ้น โดยสามารถรับชมคลิป Click
(โปรดศึกษาระเบียบเกี่ยวกับการทดสอบโดยละเอียด ในหัวข้อระเบียบเกี่ยวกับการทดสอบความรู้เพื่อขอขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต)
- ประกาศสภาวิชาชีพบัญชี ฉบับที่ 31/2569 เรื่อง กำหนดการทดสอบความรู้และระเบียบเกี่ยวกับการเข้าทดสอบความรู้ของผู้ขอขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต ครั้งที่ 64 (3/2569) Click
ขอบเขตรายวิชาที่ต้องเข้ารับการทดสอบ
เอกสารแนบประกาศรับสมัครสอบ ครั้งที่ 64 (3/2569)
- วิชาการบัญชี 1
- วิชาการบัญชี 2
- วิชาการสอบบัญชี 1
- วิชาการสอบบัญชี 2
- วิชากฏหมายที่เกี่ยวข้องกับการประกอบวิชาชีพสอบบัญชี 1
- วิชากฏหมายที่เกี่ยวข้องกับการประกอบวิชาชีพสอบบัญชี 2
ตรวจรายชื่อผู้มีสิทธิเข้าทดสอบ
(อยู่ในระหว่างดำเนินการ)
ตรวจสอบผังที่นั่งสอบ
(อยู่ในระหว่างดำเนินการ)
- กำหนดประกาศผลการทดสอบความรู้ของผู้ขอขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต ครั้งที่ 63 (2/2569) อยู่ระหว่างวันที่ 14-16 กันยายน 2569
เรียน ผู้เข้ารับการทดสอบ CPA
โปรดทราบ !! ในการทดสอบความรู้ของผู้ขอขึ้นทะเบียนเป็นผู้สอบบัญชี มีการปรับปรุงขอบเขตเนื้อหารายวิชาที่จะใช้ในการทดสอบ ดังนี้| วิชา | เดิม | แก้ไขเป็น | เอกสารที่ต้องศึกษา | วันที่มีผลบังคับใช้ | เริ่มใช้ในการทดสอบครั้งที่ |
| วิชาการบัญชี 2 | มาตรฐานการรายงานทางการเงิน ฉบับที่ 4 เรื่อง สัญญาประกันภัย | มาตรฐานการรายงานทางการเงิน ฉบับที่ 17 เรื่อง สัญญาประกันภัย | https://acpro-std.tfac.or.th/standard/113/ฉบับปรับปรุงปี 2567 (ปีปัจจุบัน) | สำหรับรอบระยะเวลารายงานประจำปี ที่เริ่มในหรือหลังวันที่ 1 มกราคม 2568 | ครั้งที่ 60 (2/2568) |
| การสอบบัญชี 2 | มาตรฐานการสอบบัญชี รหัส 600 เรื่อง ข้อพิจารณาพิเศษ - การตรวจสอบงบการเงินของกลุ่มกิจการรวมถึงงานของผู้สอบบัญชีอื่น | มาตรฐานการสอบบัญชี รหัส 600 (ปรับปรุง) เรื่อง ข้อพิจารณาพิเศษ - การตรวจสอบงบการเงินของกลุ่มกิจการรวมถึงงานของผู้สอบบัญชีของกิจการภายในกลุ่ม | https://acpro-std.tfac.or.th/standard/93/มาตรฐานที่บังคับใช้ปีหน้าและอนาคต | ถือปฏิบัติกับการตรวจสอบงบการเงินสำหรับรอบบัญชีที่เริ่มในหรือหลังวันที่ 15 ธันวาคม 2567 | ครั้งที่ 60 (2/2568) |
| วิชากฎหมายที่เกี่ยวข้องกับการประกอบวิชาชีพสอบบัญชี 1 | - | กฎกระทรวง การโฆษณาคำบอกกล่าวเรียกประชุมใหญ่ในสื่ออิเล็กทรอนิกส์ กรณีที่บริษัทจำกัดมีหุ้นชนิดที่มีใบหุ้นออกให้แก่ผู้ถือ พ.ศ. 2567 | https://www.dbd.go.th/storage/law/ee4d9ebd-93a7-4256-a7b9-a3f911145e2a.pdf | วันถัดจากวันประกาศในราชกิจจานุเบกษาเป็นต้นไป (วันประกาศในราชกิจจานุเบกษา คือ 5 เมษายน 2567) | ครั้งที่ 60 (2/2568) |
| - | กฎกระทรวง การโฆษณาคำบอกกล่าวเรียกประชุมใหญ่ในสื่ออิเล็กทรอนิกส์ กรณีที่บริษัทจำกัดมีหุ้นชนิดที่มีใบหุ้นออกให้แก่ผู้ถือ พ.ศ. 2567 | https://www.dbd.go.th/storage/law/ee4d9ebd-93a7-4256-a7b9-a3f911145e2a.pdf | วันถัดจากวันประกาศในราชกิจจานุเบกษาเป็นต้นไป (วันประกาศในราชกิจจานุเบกษา คือ 5 เมษายน 2567) | ครั้งที่ 61 (3/2568) |
ผู้เข้ารับการทดสอบโปรดทราบ สภาวิชาชีพบัญชีได้ปรับปรุงเอกสารที่ต้องศึกษาวิชาการสอบบัญชี 1 ในเนื้อหาการสอบบัญชีที่ประมวลผลโดยคอมพิวเตอร์ โดยได้จัดทำหนังสือคู่มือฉบับใหม่ (เผยแพร่เมื่อ 9 ธันวาคม 2568) สำหรับใช้ในการทดสอบความรู้ของผู้ขอขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต เพื่อให้สอดคล้องกับเทคโนโลยีและมาตรฐานการตรวจสอบที่ทันสมัยหนังคู่มือฉบับใหม่จะเริ่มใช้ในการทดสอบครั้งที่ 63 (2/2569) เดือนกรกฎาคม 2569 เป็นต้นไป ผู้เข้ารับการทดสอบสามารถศึกษาเนื้อหาได้ตาม link ที่ปรากฏข้างล่างนี้
หนังสือคู่มือของสภาวิชาชีพบัญชี เรื่อง การสอบบัญชีที่ประมวลผลโดยคอมพิวเตอร์ ฉบับใหม่
- บทที่ 1 การตรวจสอบกรณีกิจการใช้เทคโนโลยีประมวลผลข้อมูลและการประเมินความเสี่ยง NEW
- บทที่ 2 การควบคุมทั่วไปของเทคโนโลยีสารสนเทศ NEW
- บทที่ 3 การควบคุมระบบงาน NEW
- บทที่ 4 เทคนิคการตรวจสอบโดยใช้คอมพิวเตอร์ช่วย NEW
- บทที่ 5 ความเสี่ยง การควบคุม และการตรวจสอบการใช้เทคโนโลยีสมัยใหม่ NEW
รายละเอียดเพิ่มเติม Click
ระเบียบเกี่ยวกับการเข้าทดสอบ
- ผู้เข้ารับการทดสอบโปรดตรียมความพร้อมก่อนเข้าห้องสอบ
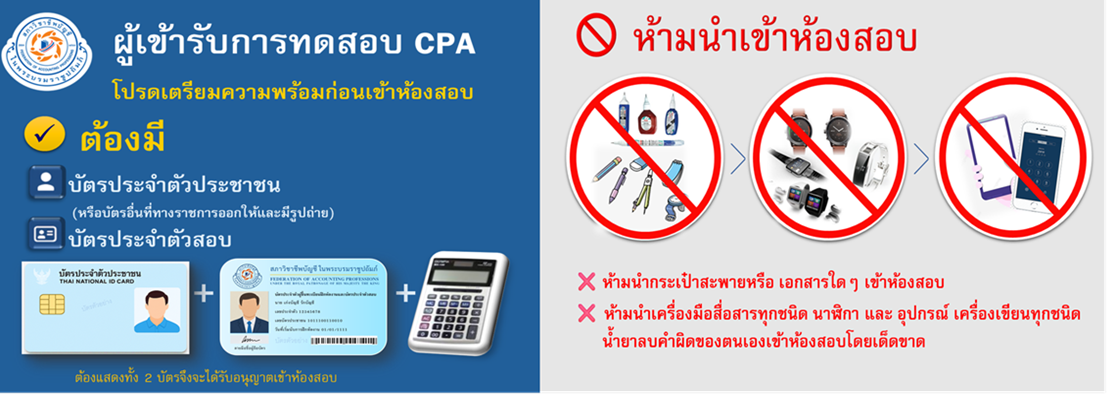
- ข้อพึงระวังเกี่ยวกับระเบียบการเข้ารับการทดสอบ
| ข้อปฏิบัติ | บทกำหนดโทษ |
| ห้ามคัดลอกข้อสอบไม่ว่าจะทั้งหมดหรือบางส่วน ไม่ว่าจะด้วยวิธีการใด รวมทั้งห้ามนำข้อสอบ กระดาษคำตอบปรนัย หรือสมุดคำตอบอัตนัย ออกจากห้องสอบโดยเด็ดขาด | กรณีที่มีผู้ฝ่าฝืนหรือไม่ปฏิบัติตาม เจ้าหน้าที่คุมสอบจะให้ยุติการทำข้อสอบและให้ออกจากห้องสอบทันที ให้ถือว่าสอบตกทุกรายวิชาในการสอบครั้งนั้น และให้ตัดสิทธิ ในการเข้าทดสอบโดยมีกำหนด 5 ปีนับแต่วันที่กระทำผิด |
| ห้ามนำตำรา หนังสือ บันทึกข้อความ เอกสาร โน้ตย่อใด ๆ เข้าห้องสอบ หรือ ห้ามกระทำการอื่นใดที่เห็นว่าเป็นการทุจริตในการทดสอบ | กรณีที่มีผู้ฝ่าฝืนหรือไม่ปฏิบัติตาม เจ้าหน้าที่คุมสอบจะให้ยุติการทำข้อสอบและให้ออกจากห้องสอบทันที ให้ถือว่าสอบตกทุกรายวิชาในการสอบครั้งนั้น และให้ตัดสิทธิในการเข้าทดสอบตลอดไป |
| ระเบียบเกี่ยวกับการแต่งกาย
| กรณีแต่งกายไม่สุภาพ ไม่ถูกต้องตามระเบียบเกี่ยวกับทดสอบ จะไม่ได้รับอนุญาตให้เข้าห้องสอบ |
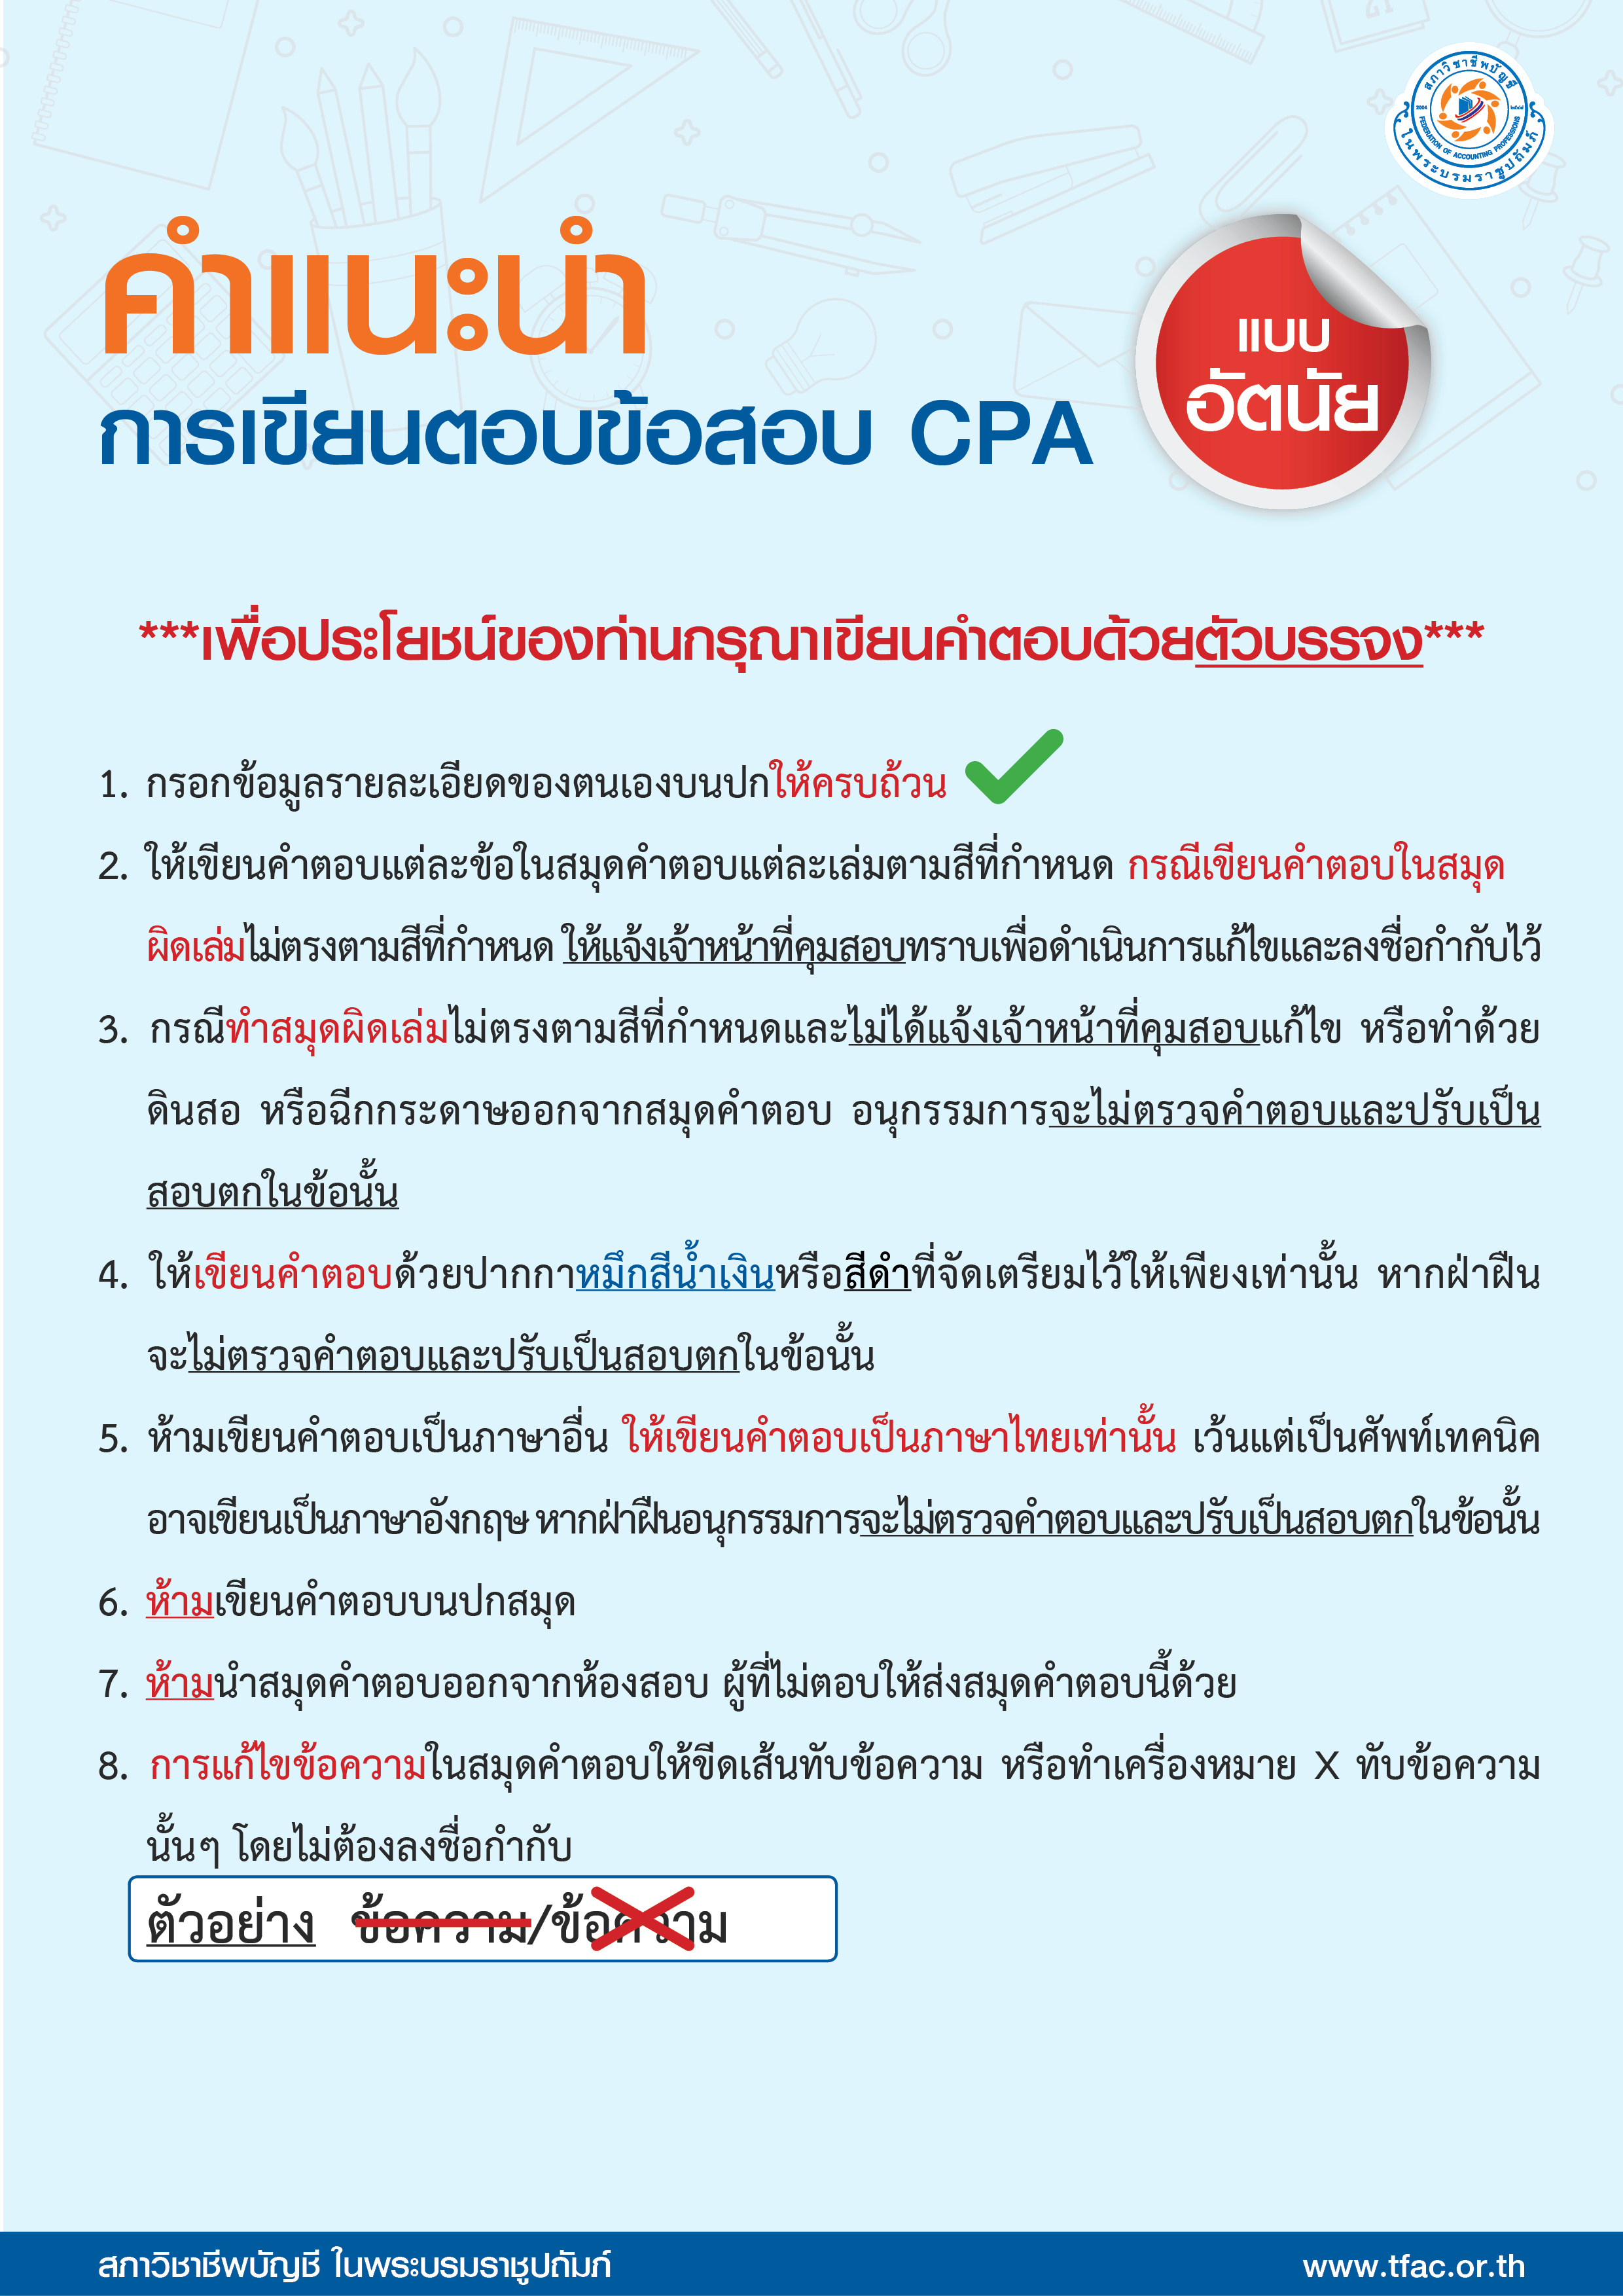
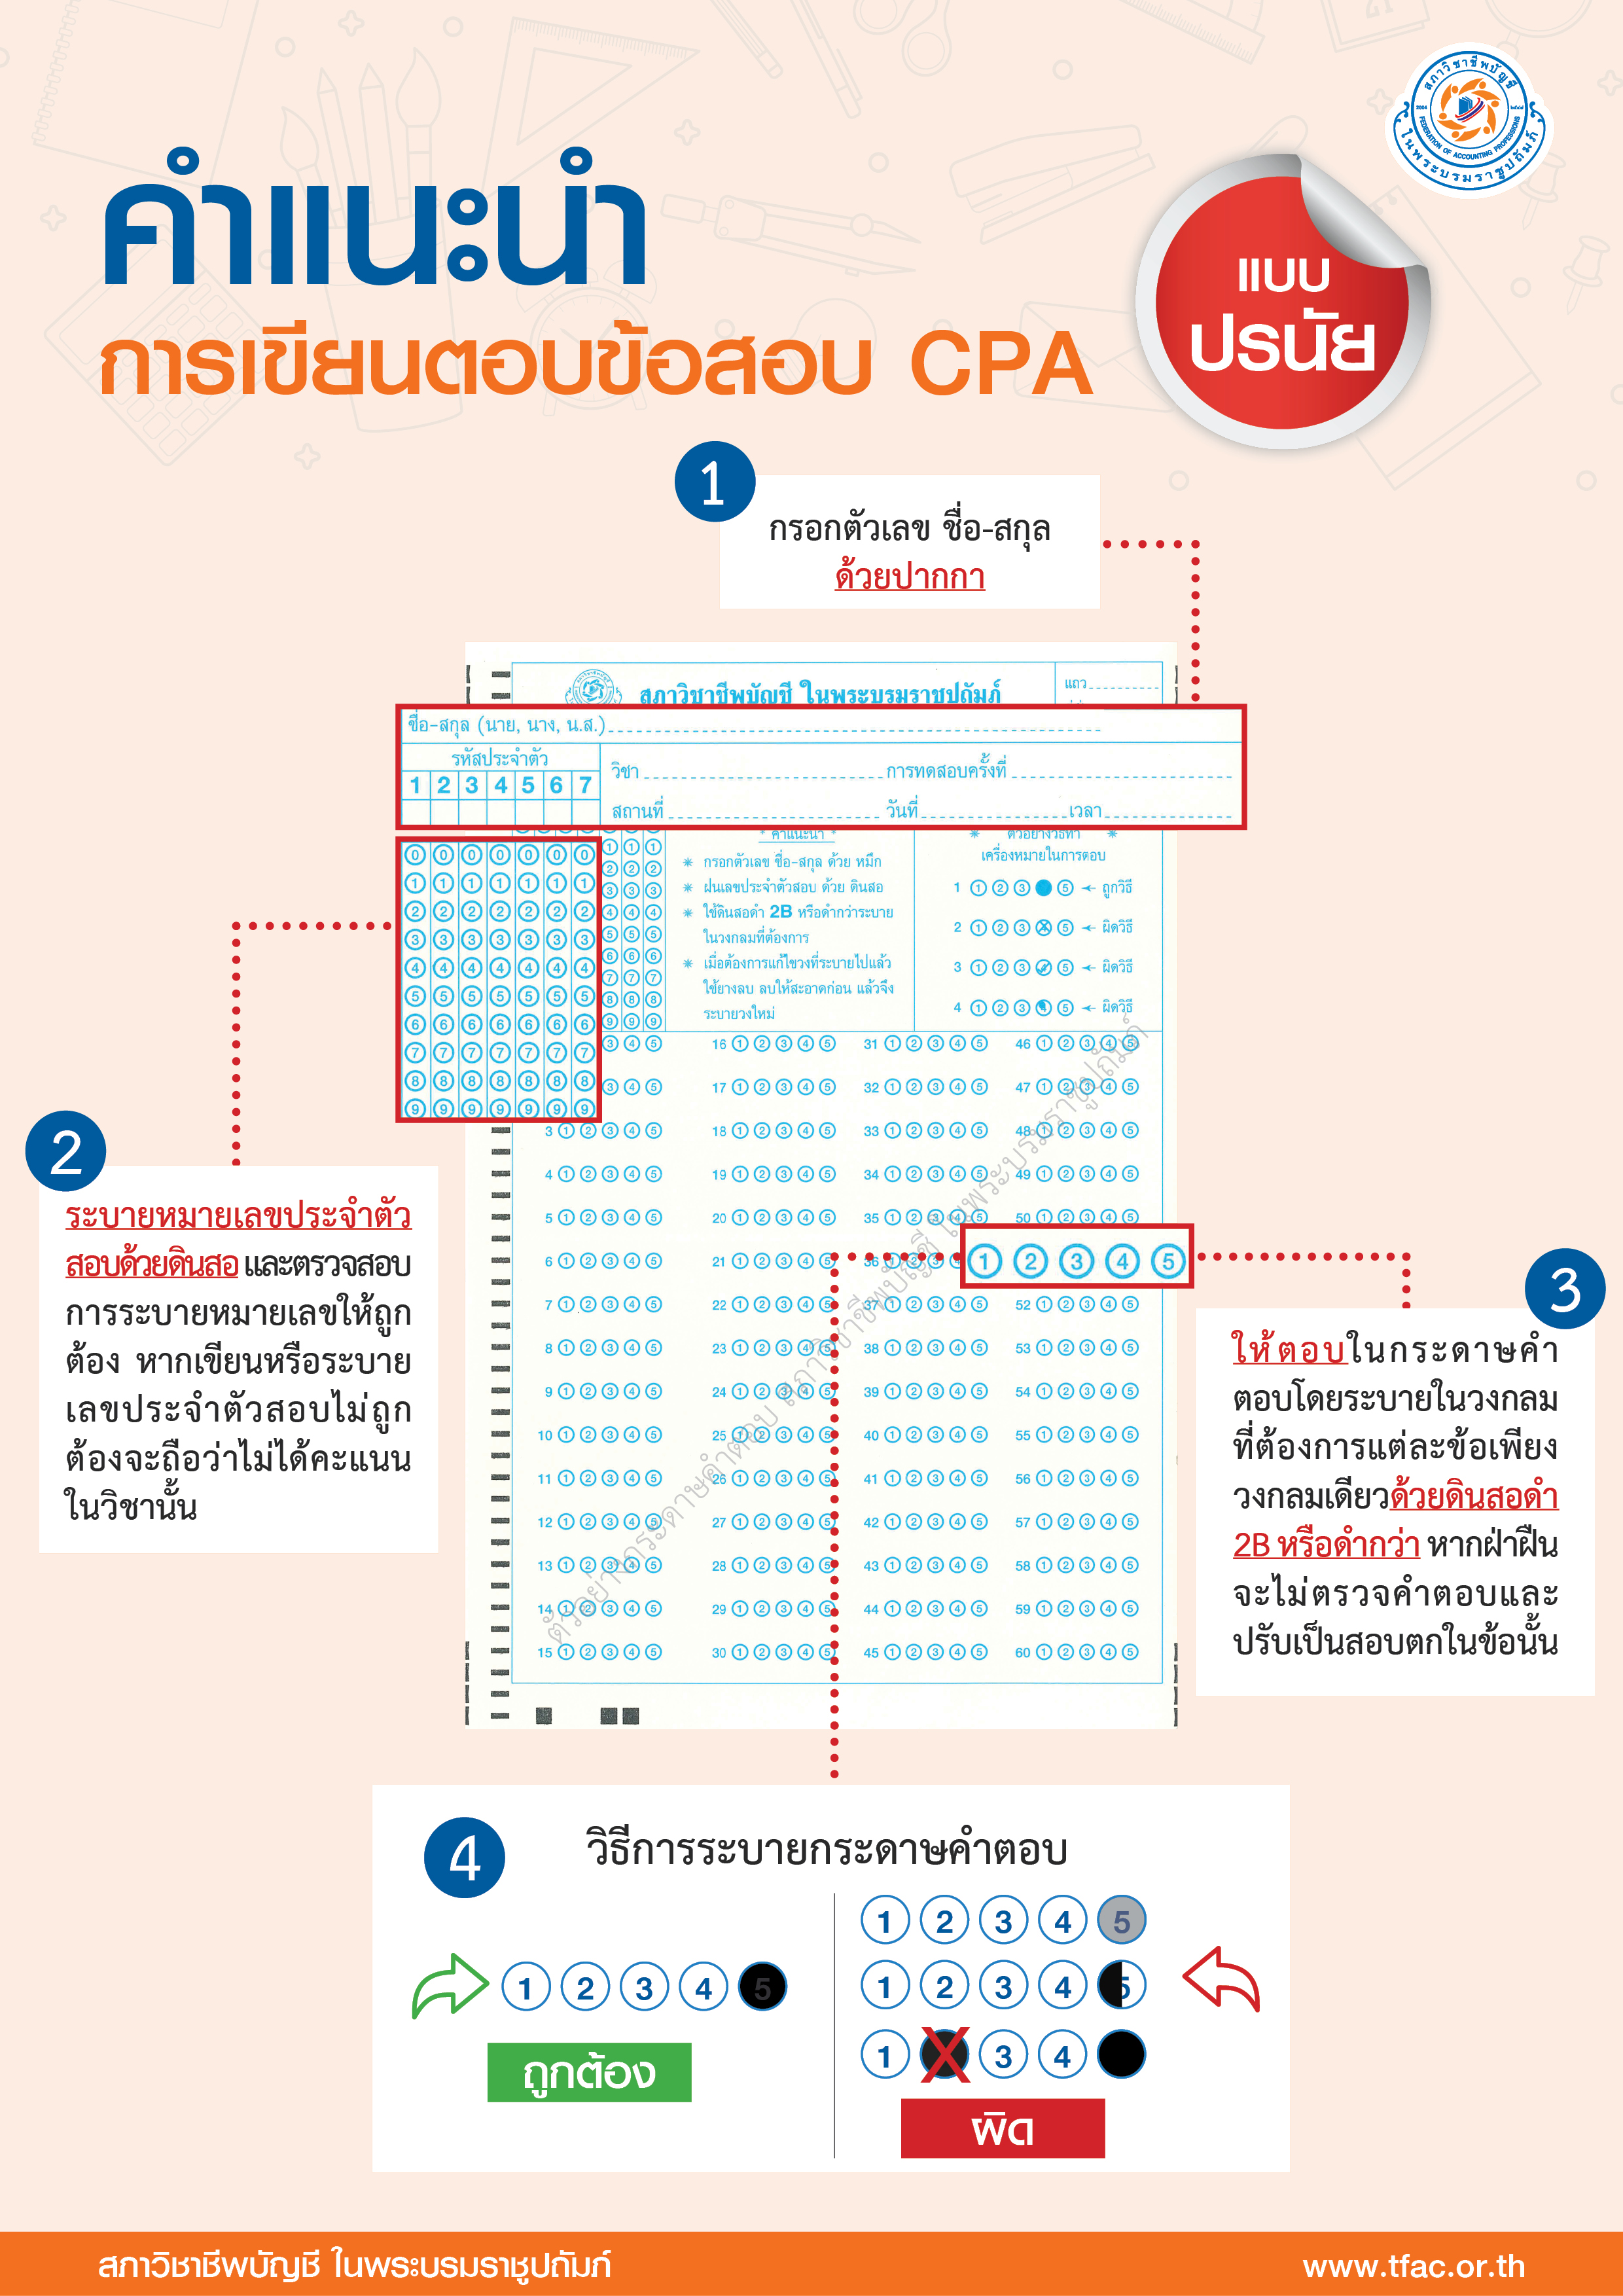
| การตอบข้อสอบ ให้ปฏิบัติดังนี้
| กรณีที่มีผู้ฝ่าฝืนหรือไม่ปฏิบัติตาม จะไม่ตรวจคำตอบและปรับเป็นสอบตกในข้อนั้น หากเขียนหรือระบายเลขประจำตัวสอบไม่ถูกต้องอาจถือว่าไม่ได้คะแนนในวิชานั้น แม้ว่าเครื่องคอมพิวเตอร์จะรวบรวมคะแนนได้หรือไม่ได้ก็ตาม |
| ให้ลงลายมือชื่อส่งข้อสอบ กระดาษคำตอบปรนัยและสมุดคำตอบอัตนัยก่อนออกจากห้องสอบ | กรณีที่มีผู้ฝ่าฝืนหรือไม่ปฏิบัติ ให้ถือว่าสอบตกในรายวิชานั้นของการทดสอบในครั้งนั้น |
| ห้ามนำเครื่องมือสื่อสารอิเล็กทรอนิกส์ทุกชนิด อาทิ โทรศัพท์เคลื่อนที่ วิทยุติดตามตัว วิทยุสื่อสาร เครื่องบันทึกภาพและเสียง เครื่องมือบอกเวลา นาฬิกา และอุปกรณ์เครื่องเขียนต่างๆ (หมายรวมถึงน้ำยาลบคำผิดด้วย) ของตนเองเข้าห้องสอบโดยเด็ดขาด ยกเว้น เครื่องคิดเลข | กรณีที่มีผู้ฝ่าฝืนหรือไม่ปฏิบัติตาม โดยพบในขณะที่มีการทำข้อสอบเจ้าหน้าที่คุมสอบจะให้ยุติการทำข้อสอบและให้ออกจากห้องสอบทันที และให้หมายความรวมถึงการตรวจพบภายหลังเวลาการทำข้อสอบสิ้นสุดลงแล้ว ให้ถือว่าสอบตกในรายวิชานั้นของการทดสอบในครั้งนั้น |
| ห้ามมิให้ส่งกระดาษคำตอบ สมุดคำตอบและข้อสอบ จนกว่าเวลาล่วงผ่านไปแล้ว 1 ชั่วโมง | กรณีที่มีผู้ฝ่าฝืนหรือไม่ปฏิบัติตาม ให้ถือว่าสอบตกทุกรายวิชาในการสอบครั้งนั้น และให้ตัดสิทธิในการเข้าทดสอบโดยมีกำหนด 5 ปีนับแต่วันที่กระทำผิด |
- การประกาศรายชื่อผู้มีสิทธิเข้ารับการทดสอบความรู้
สภาวิชาชีพบัญชีจะประกาศรายชื่อผู้มีสิทธิเข้าทดสอบความรู้ของผู้ขอขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต ทางเว็บไซต์ https://www.tfac.or.th ภายใน 7 วันทำการนับแต่วันที่ปิดรับสมัครสอบ โดยเป็นหน้าที่ของผู้สมัครสอบที่จะต้องติดตามและตรวจสอบรายชื่อ
ผู้มีสิทธิ์เข้ารับการทดสอบความรู้ หากผู้สมัครสอบรายใดพบว่ารายวิชาที่เข้ารับการทดสอบไม่ตรงตามที่ปรากฏบนใบเสร็จรับเงิน ให้ติดต่อเจ้าหน้าที่เพื่อตรวจสอบความถูกต้อง พร้อมแนบสำเนาใบเสร็จรับเงินเพื่อตรวจสอบความถูกต้องภายใน 5 วันทำการนับแต่วันที่ประกาศรายชื่อ
หากเลยเวลาที่กำหนดสภาวิชาชีพบัญชีจะยึดถือตามประกาศรายชื่อผู้มีสิทธิเข้ารับการทดสอบความรู้
- การขยายวันครบกำหนดผลการทดสอบความรู้ของผู้ขอขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต สำหรับผลสอบที่ยังไม่สิ้นผล
ตามที่สำนักงานเลขาธิการคณะรัฐมนตรีได้ประกาศข้อบังคับสภาวิชาชีพบัญชีว่าด้วยหลักเกณฑ์และคุณสมบัติของผู้สอบบัญชีรับอนุญาต (ฉบับที่ 4) พ.ศ. 2567 ลงในราชกิจานุเบกษาและมีผลบังคับใช้ในวันที่ 17 กรกฎาคม พ.ศ. 2567 เรียบร้อยแล้ว ข้อบังคับฉบับดังกล่าวได้กำหนดให้ผู้เข้ารับการทดสอบสามารถสะสมผลการทดสอบของแต่ละวิชาที่สอบผ่านได้ไม่เกินเจ็ดปีนับจากวันที่ผ่านการทดสอบ โดยให้บังคับใช้กับรายวิชาของผู้เข้ารับการทดสอบที่สอบผ่านและระยะเวลาสะสมยังไม่สิ้นผลในวันที่บังคับใช้ข้อบังคับ
- ข้อบังคับ/ประกาศสภาวิชาชีพบัญชีที่เกี่ยวข้องกับผู้เข้าทดสอบ
- ประกาศสภาวิชาชีพบัญชี ที่ 11 เรื่อง หลักเกณฑ์วิธีการอุทธรณ์และการพิจารณาอุทธรณ์ผลการทดสอบเพื่อขึ้นทะเบียน เป็นผู้สอบบัญชีรับอนุญาต พ.ศ. 2563 Click
- ข้อบังคับสภาวิชาชีพบัญชีว่าด้วยหลักเกณฑ์และคุณสมบัติของผู้สอบบัญชีรับอนุญาต (ฉบับที่ 4) พ.ศ. 2567 Click - แบบฟอร์มที่เกี่ยวข้อง
แบบหนังสืออุทธรณ์ผลการทดสอบเพื่อขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต (อท.1) |  |
แบบคำขอเปลี่ยนแปลงวันเวลาดูผลการทดสอบ |  |
| การรักษาสถานภาพใบรับรอง ASEAN CPA |
1. ชำระค่าใบรับรองนักบัญชีวิชาชีพอาเซียน (ASEAN CPA) เป็นรายปี (ก่อนสิ้นปี) 2. คงคุณสมบัติและไม่มีลักษณะต้องห้ามตามระเบียบว่าด้วยการขึ้นทะเบียนนักบัญชีวิชาชีพอาเซียน ASEAN Chartered Professional Accountant) พ.ศ. 2559 รายละเอียดเพิ่มเติม Click |
| ระเบียบและประกาศที่เกี่ยวข้อง |
1. ระเบียบสภาวิชาชีพบัญชี ว่าด้วยการขึ้นทะเบียนนักบัญชีวิชาชีพอาเซียน ASEAN Chartered Professional Accountant) พ.ศ. 2559 Click 2. ประกาศสภาวิชาชีพบัญชี ที่ 4/2560 เรื่อง หลักเกณฑ์การพัฒนาความรู้ต่อเนื่องทางวิชาชีพของนักบัญชีวิชาชีพอาเซียน Click 3. ประกาศสภาวิชาชีพบัญชี ที่ 5/2560 เรื่อง ค่าคำขอขึ้นทะเบียนนักบัญชีวิชาชีพอาเซียนและค่าใบรับรองของนักบัญชีวิชาชีพอาเซียน Click 4. ประกาศสภาวิชาชีพบัญชี ที่ 13/2565 เรื่อง หลักเกณฑ์การทดสอบของผู้ขอขึ้นทะเบียนนักบัญชีวิชาชีพอาเซียน Click |
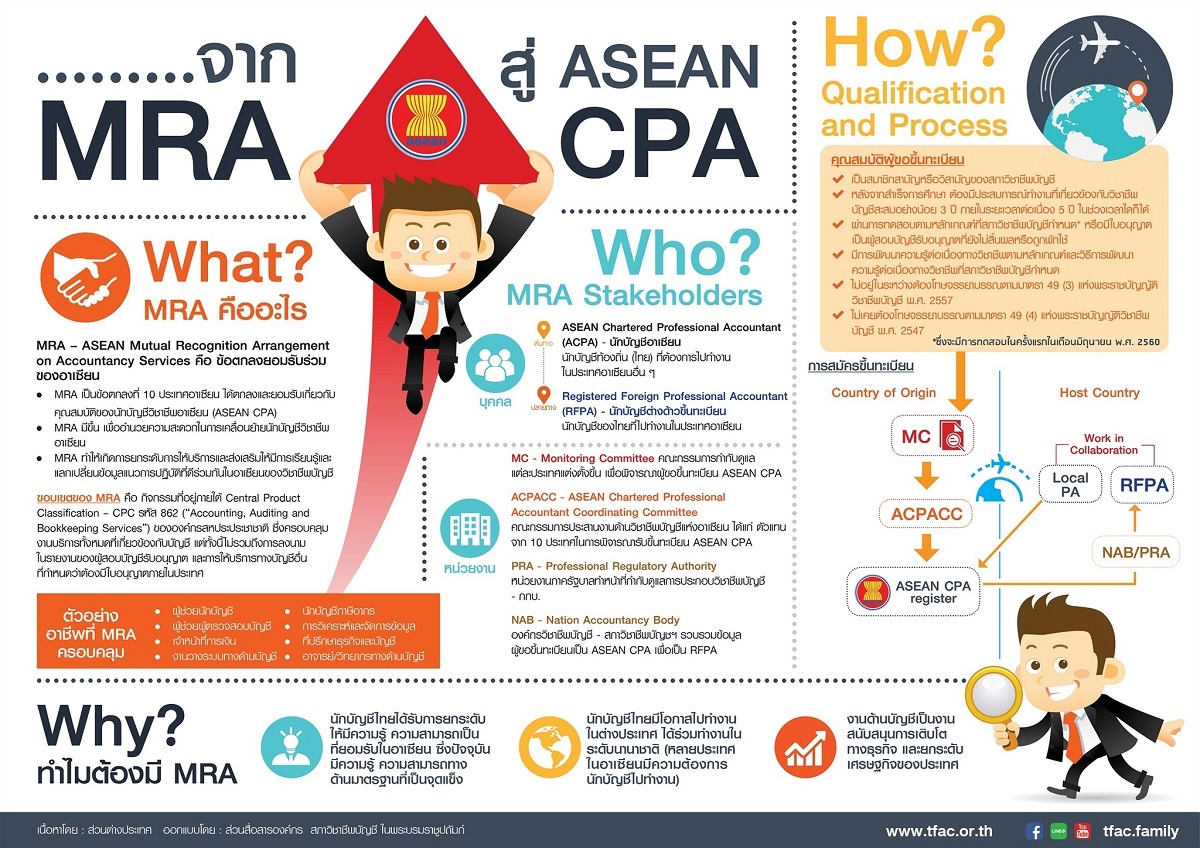
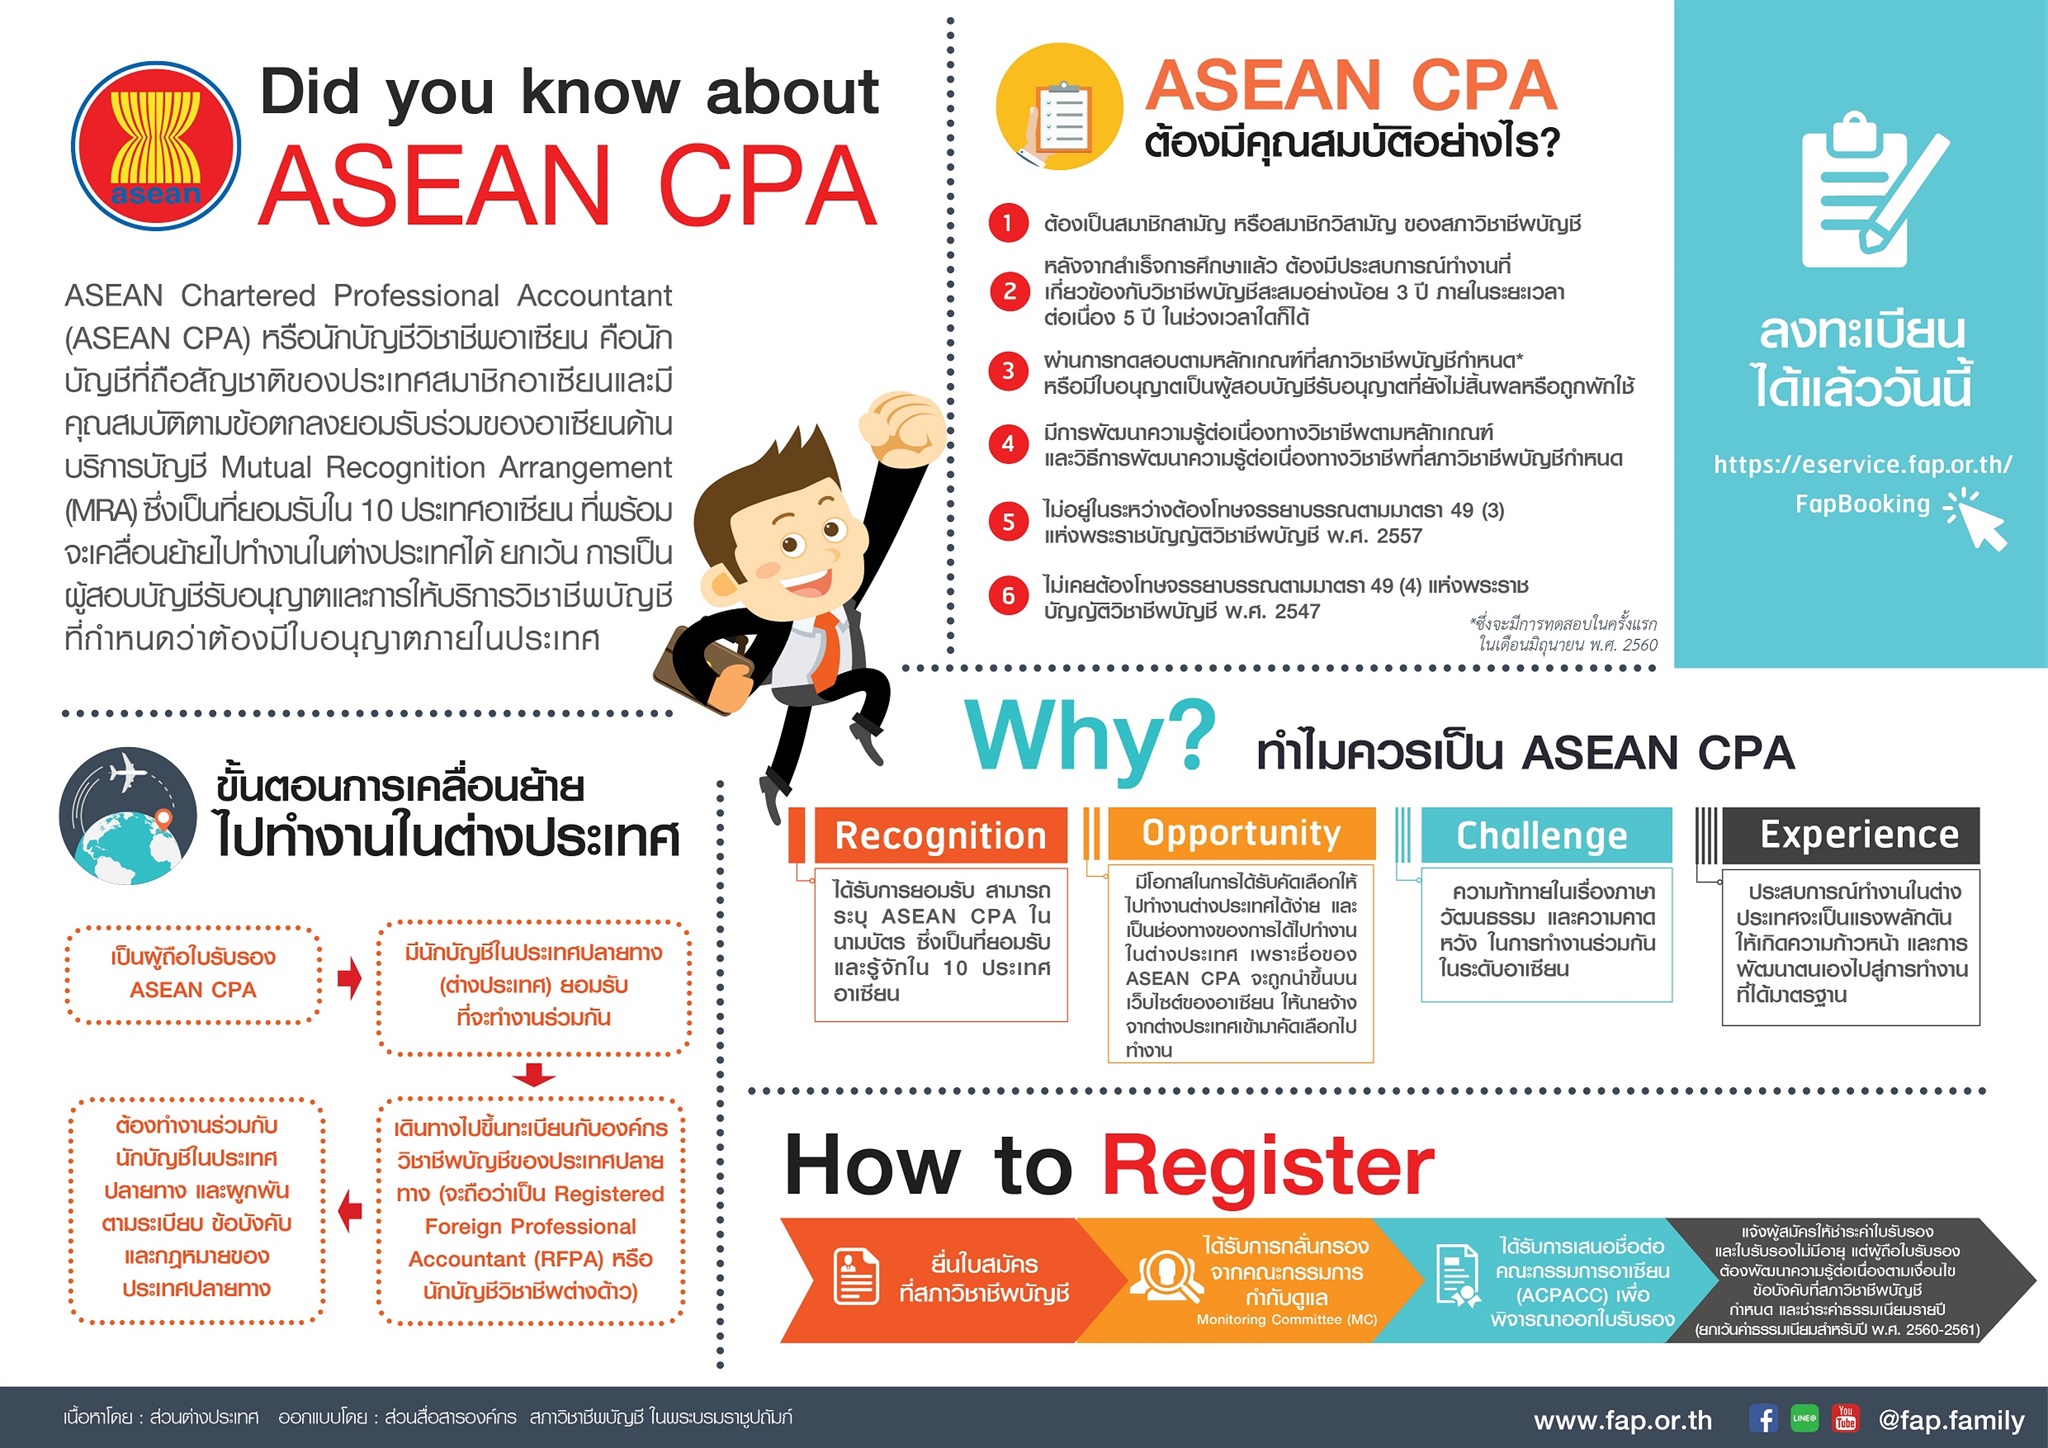
นักบัญชีวิชาชีพอาเซียน หมายถึง นักบัญชีวิชาชีพที่ถือสัญชาติของประเทศสมาชิกอาเซียน และมีคุณสมบัติตามระเบียบสภาวิชาชีพบัญชี ว่าด้วยการขึ้นทะเบียนนักบัญชีวิชาชีพอาเซียน (ASEAN Chartered Professional Accountant) พ.ศ. ๒๕๕๙ สำหรับการขึ้นทะเบียนนักบัญชีวิชาชีพอาเซียน (ASEAN CPA) ในประเทศไทย
ทั้งนี้ นักบัญชีวิชาชีพอาเซียน (ASEAN CPA) จะประกอบวิชาชีพนักบัญชีได้ ตามกิจกรรมที่อยู่ภายใต้ Central Product Classification – CPC รหัส 862 (Accounting, Auditing and Bookkeeping Services) ขององค์กรสหประชาชาติ ซึ่งครอบคลุมงานบริการทั้งหมดที่เกี่ยวข้องกับบัญชี แต่ทั้งนี้ไม่รวมถึงการลงนามในรายงานของผู้สอบบัญชีรับอนุญาต และการให้บริการทางบัญชีอื่นที่กำหนดว่าต้องมีใบอนุญาตภายในประเทศ
สภาวิชาชีพบัญชีในฐานะตัวแทนของผู้ประกอบวิชาชีพบัญชีของประเทศไทย เป็นหน่วยงานที่มีหน้าที่
- ขึ้นทะเบียนนักบัญชีวิชาชีพอาเซียน (ASEAN Chartered Professional Accountant: ASEAN CPA) สำหรับนักบัญชีวิชาชีพไทยที่จะไปทำงานต่างประเทศ
- ขึ้นทะเบียนนักบัญชีวิชาชีพต่างด้าวจดทะเบียน (Registered Foreign Professional Accountant: RFPA) สำหรับนักบัญชีวิชาชีพต่างชาติที่จะเข้ามาทำงานในประเทศไทย โดยปัจจุบัน สภาวิชาชีพบัญชีอยู่ระหว่างเตรียมการเกี่ยวกับการขึ้นทะเบียนนักบัญชีวิชาชีพต่างด้าว (RFPA)
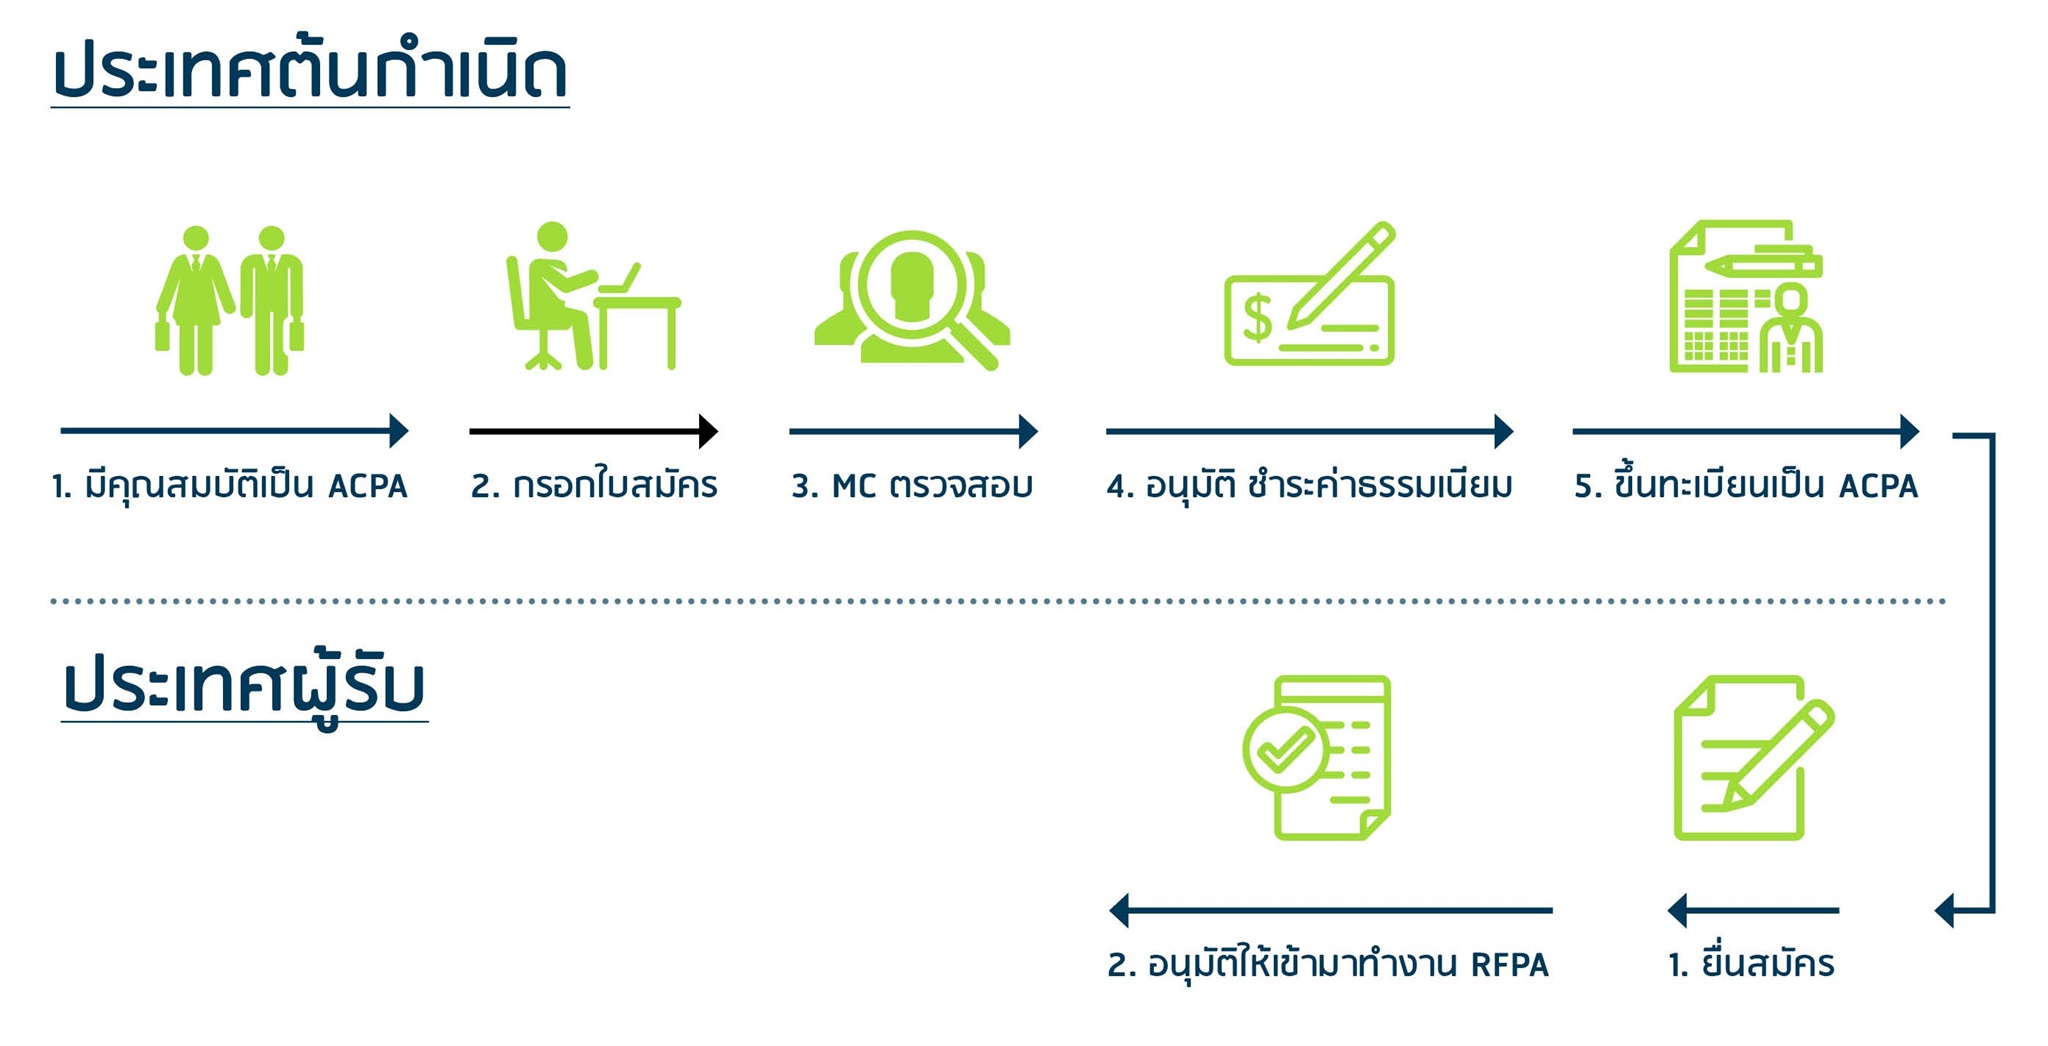
ขั้นตอนที่เกิดขึ้นจากประเทศต้นกำเนิด
- ยื่นคำขอขึ้นทะเบียน ASEAN CPA พร้อมแนบเอกสารประกอบการขึ้นทะเบียน และหลักฐานการชำระค่าคำขอขึ้นทะเบียนจำนวน 500 บาท
- สภาวิชาชีพบัญชีตรวจสอบคุณสมบัติและอนุมัติคำขอขึ้นทะเบียน และเสนอรายชื่อเพื่อพิจารณาต่อคณะกรรมการกำกับดูแล (Monitoring Committee: MC)
- สภาวิชาชีพบัญชีแจ้งผลให้ผู้ขอขึ้นทะเบียนทราบ และมีหนังสือแจ้งให้ชำระค่าใบรับรอง ASEAN CPA จำนวน 2,000 บาท ภายใน 90 วัน นับแต่วันที่ได้รับหนังสือแจ้งให้ชำระ
- สภาวิชาชีพบัญชีเสนอชื่อผู้ผ่านการพิจารณาต่อคณะกรรมการประสานงานด้านวิชาชีพบัญชีแห่งอาเซียน (ASEAN Chartered Professional Accountant Coordinating Committee: ACPACC)
- แจ้งผลให้ผู้ขอขึ้นทะเบียนทราบ เพื่อติดต่อการเข้ารับใบรับรอง ASEAN CPA
กระบวนการยื่นคำขอขึ้นทะเบียนเปรียบเสมือนกับการขอ "พาสปอร์ต (Passport)" จากสภาวิชาชีพบัญชีเพื่อไปทำงานในต่างประเทศ
รายชื่อของนักบัญชีวิชาชีพอาเซียน (ASEAN CPA) ทุกคนจะแสดงที่เว็บไซต์ www.aseancpa.org และนักบัญชีวิชาชีพอาเซียน (ASEAN CPA) ที่ขึ้นทะเบียนของประเทศไทย สภาวิชาชีพบัญชีจะแสดงที่เว็บไซต์ของสภาวิชาชีพบัญชี www.tfac.or.th ซึ่งบุคคลเหล่านี้ คือ ผู้ที่พร้อมในการเคลื่อนย้ายไปทำงานในประเทศอาเซียนอื่นและยินยอมจะปฏิบัติตามกฎระเบียบ
ขั้นตอนที่เกิดขึ้นจากประเทศผู้รับ
เมื่อนักบัญชีวิชาชีพอาเซียนมีนักบัญชีที่ประเทศผู้รับเข้ารับให้ทำงานร่วมแล้ว นักบัญชีวิชาชีพอาเซียนผู้นั้นสามารถแสดงหลักฐานเพื่อขอจดทะเบียนเป็นนักบัญชีวิชาชีพต่างด้าว (Registered Foreign Professional Accountant : RFPA) ที่หน่วยงานผู้มีอำนาจกำกับดูแลวิชาชีพบัญชีประเทศผู้รับได้
ในขั้นตอนนี้เทียบได้กับการขอ "วีซ่า (Visa)" จากประเทศผู้รับเพื่อให้สามารถเข้าไปทำงานในประเทศผู้รับได้โดยต้องเป็นไปตามกฎเกณฑ์ของประเทศผู้รับ และต้องไม่เป็นการประกอบวิชาชีพบัญชีโดยลำพัง แต่ต้องทำงานร่วมกับนักบัญชีวิชาชีพท้องถิ่นของประเทศผู้รับนั้น ๆ
โดยแสดงภาพขั้นตอนสำคัญในการประกอบวิชาชีพวิชาชีพบัญชีในประเทศอาเซียนได้ ดังนี้
บทความที่เกี่ยวข้อง
สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ เป็นองค์กรวิชาชีพบัญชีของประเทศไทยตามพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 มีฐานะเป็นนิติบุคคลและเป็นองค์กรที่ไม่แสวงหาผลกำไรโดยมีวัตถุประสงค์เพื่อส่งเสริมและพัฒนาวิชาชีพบัญชีไทยให้มีความก้าวหน้าทัดเทียมกับระดับสากล
สิทธิประโยชน์พิเศษสำหรับสมาชิกสภาวิชาชีพบัญชี
- สิทธิในการแสดงความคิดเห็นและออกเสียงลงคะแนนเลือกตั้งในการประชุมใหญ่ (เฉพาะสมาชิกประเภทสามัญ)
- ได้รับข้อมูลข่าวสารในแวดวงวิชาชีพบัญชีอย่างต่อเนื่องผ่านทางเว็บไซต์ สภาวิชาชีพบัญชี www.tfac.or.th, วารสาร TFAC Newsletter และ E-Newsletter เป็นประจำทุกเดือน
- ส่วนลดพิเศษ! ค่าอบรมสัมมนาทุกหลักสูตรจากราคาปกติมูลค่ากว่า 400 - 5,000 บาท (แล้วแต่หลักสูตร)
- สิทธิเข้าร่วมอบรมหลักสูตรสัมมนาราคาพิเศษ “Privilege Course” ซึ่งมีมากมายหลายหลักสูตรตลอดทั้งปี ในราคาสุดประหยัด
เพียง 399 - 599 บาท ซึ่งให้สิทธิสมาชิกในการสมัครก่อน - ได้รับข่าวสารและรายละเอียดการเข้าร่วมสัมมนาที่เป็นประโยชน์แก่สมาชิกทั้งในประเทศและต่างประเทศอย่างต่อเนื่อง
- ส่วนลดพิเศษ 10 - 20% สำหรับการสั่งซื้อหนังสือ (สมาชิกราย 1 - 2 ปี ลด 10% / ราย 3 ปีขึ้นไป ลด 20%)
- ได้รับสิทธิในการร่วมกิจกรรมต่าง ๆ ของสภาวิชาชีพบัญชีจัดเฉพาะสมาชิก ในราคาพิเศษสำหรับสมาชิกเท่านั้น
- สิทธิในการขอสินเชื่อบ้านหรือเงินฝาก โครงการ Life Begins with GHB โดย ธนาคารอาคารสงเคราะห์ รายละเอียดเพิ่มเติม คลิกที่นี่
สอบถามเพิ่มเติมติดต่อส่วนทะเบียน
Tel : 02 685 2500 กด 1
E-mail : [email protected]
Website : http://www.tfac.or.th
Page : https://www.facebook.com/tfac.family
| หลักปฏิบัติเกี่ยวกับชั่วโมงพัฒนาความรู้ต่อเนื่องทางวิชาชีพ (CPD) ของผู้สอบบัญชีรับอนุญาต |
| • ผู้สอบบัญชี ต้องมีจำนวนชั่วโมง CPD จำนวน 40 ชั่วโมงต่อปีโดยแบ่งเป็น | |
| 1. ชั่วโมง CPD ที่เป็นทางการ 20 ชั่วโมงต่อปี | โดยต้องมีเนื้อหาเกี่ยวกับการบัญชีหรือการสอบบัญชีไม่น้อยกว่า 10 ชั่วโมง และเนื้อหาเกี่ยวกับจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี ไม่น้อยกว่า 1 ชั่วโมง รวมทั้งเนื้อหาด้านอื่นตามประกาศของสภาวิชาชีพบัญชี |
| 2. ชั่วโมง CPD ที่ไม่เป็นทางการ 20 ชั่วโมงต่อปี | สำหรับชั่วโมงส่วนที่เกินของชั่วโมงที่เป็นทางการสามารถนับเป็นชั่วโมง |
| ผู้สอบบัญชีที่ได้รับใบอนุญาตเป็นปีแรกต้องมีจำนวนชั่วโมงเข้ารับการฝึกอบรมหรือเข้าร่วมประชุมสัมมนาตามสัดส่วนของจำนวนเดือน ที่ได้รับใบอนุญาตในปีนั้น โดยไม่นับเศษของเดือน | |
| ผู้สอบบัญชีสามารถยื่นจำนวนชั่วโมง CPD ได้ที่ระบบออนไลน์ของสภาวิชาชีพบัญชี คลิก โดยยื่นได้จนถึงภายในวันทำการสุดท้ายของปี | |
| ผู้สอบบัญชีที่มีการพัฒนาความรู้ต่อเนื่องทางวิชาชีพประจำปีครบถ้วนภายในปีแล้ว แต่ไม่ได้ยื่นหลักฐานการพัฒนาความรู้ต่อเนื่อง ทางวิชาชีพบัญชีภายในเวลาที่กำหนด หรือพัฒนาความรู้ต่อเนื่องทางวิชาชีพประจำปีไม่ครบถ้วนภายในปี คลิก | |
| กรมพัฒนาธุรกิจการค้า ได้ออกประกาศ เรื่อง กำหนดคุณสมบัติและเงื่อนไขของการเป็นผู้ทำบัญชี พ.ศ. 2568 New โดยมีแก้ไขเกี่ยวกับหลักปฏิบัติการเก็บชั่วโมงพัฒนาความรู้ต่อเนื่องทางวิชาชีพบัญชี (CPD) ของผู้ทำบัญชี โดยมีผลใช้บังคับตั้งแต่วันที่ 1 มกราคม 2569 เป็นต้นไป (คลิกเพื่อดูประกาศ ) |
|
|
|
|
|
| • กฎหมายที่เกี่ยวข้องกับการพัฒนาความรู้ต่อเนื่องทางวิชาชีพบัญชี (CPD) ของผู้ทำบัญชี |
|
รายละเอียดขั้นตอนง่าย ๆ สำหรับการยื่นชั่วโมง CPD ออนไลน์
- เข้าสู่เว็บไซต์ สภาวิชาชีพบัญชี www.tfac.or.th
- เข้าสู่บริการออนไลน์ (Online Service) จากนั้นเลือกหมวด “แจ้งพัฒนาความรู้ต่อเนื่อง CPD”
- กรอกเลขบัตรประชาชนและรหัสผ่านของท่าน เพื่อเข้าสู่ระบบ จากนั้นกรอกรหัสหลักสูตรจากหนังสือรับรองที่ท่านได้รับจากการเข้าร่วมสัมมนา และคลิกปุ่ม “ค้นหา”
- ระบบจะปรากฏรายการหลักสูตรที่ท่านได้ค้นหา จากนั้นคลิกปุ่ม “เพิ่ม” เพื่อยืนยันการยื่นชั่วโมง CPD
- หลักสูตรที่ท่านต้องการยื่นจะปรากฏขึ้น ท่านสามารถคลิกปุ่ม "พิมพ์หน้านี้" เก็บไว้เป็นหลักฐานได้
การยื่นชั่วโมง CPD ไม่ยุ่งยากอย่างที่คิด
ตอนที่ 1 วิธีการยื่นชั่วโมง CPD
ตอนที่ 2 หลักเกณฑ์การนับชั่วโมง CPD ที่ไม่เป็นทางการ และตัวอย่างหลักฐานของแต่ละประเภทกิจกรรม
ระบบออนไลน์ที่เกี่ยวข้อง
- การแจ้งพัฒนาความรู้ต่อเนื่อง CPD ประจำปี ของผู้สอบบัญชีรับอนุญาตและผู้ทำบัญชี คลิก
- การตรวจสอบผู้จัดการอบรมหรือการประชุมสัมมนาและหลักสูตรอบรม ที่ได้รับการอนุมัติจากสภาวิชาชีพบัญชี คลิก
ข่าวสารที่เกี่ยวข้อง
| ปี 2563 | |
| ปี 2564 |
|
| ปี 2565 | |
| ปี 2569 | ข้อควรรู้เกี่ยวกับผู้ทำบัญชี
|
สอบถามรายละเอียดเพิ่มเติม : ส่วนงานกำกับดูแลหน่วยงานอบรม
เบอร์โทร : 02-685-2511, 2531, 2561, 2574, 2584 มือถือ 095-716-3926 , 099-621-1214
E-mail : [email protected]
โปรดทราบ!!! การเป็นผู้ทำบัญชีได้จะต้องดำเนินการดังนี้
ลำดับที่ 1. สมัครเป็นสมาชิกของสภาวิชาชีพบัญชี หรือสมัครเป็นผู้ขึ้นทะเบียนไว้กับสภาวิชาชีพบัญชี ก่อน
(ทั้งนี้ สภาวิชาชีพบัญชีขอแนะนำให้ท่านสมัครเป็นสมาชิกสภาวิชาชีพบัญชี คลิก ดีกว่าการสมัครเป็นผู้ขึ้นทะเบียน ซึ่งท่านจะได้รับสิทธิประโยชน์พิเศษสำหรับการเป็นสมาชิกสภาวิชาชีพบัญชีมากมาย คลิก)
ลำดับที่ 2. หลังจากนั้นให้ดำเนินการแจ้งรายละเอียดที่เกี่ยวข้องกับการขึ้นทะเบียนเป็นผู้ทำบัญชีต่อกรมพัฒนาธุรกิจการค้าด้วยทางระบบอิเล็กทรอนิกส์ที่ website : www.dbd.go.th หัวข้อ ผู้ทำบัญชี ระบบงาน e-Accountant
ลำดับที่ 3. เมื่อดำเนินการทั้งสองอย่างแล้วเสร็จ จึงจะสามารถประกอบวิชาชีพเป็นผู้ทำบัญชีได้
หมายเหตุ หากต้องการสอบถามเพิ่มเติมให้ประสานงานโดยตรงที่ ส่วนงานทะเบียน e-mail : [email protected]
| ทะเบียนสมาชิกและผู้ทำบัญชี | |
| คำขอสมัครเป็นสมาชิกสภาวิชาชีพบัญชี (สวบช.1) | ดาวน์โหลด |
| คำขอขึ้นทะเบียนเป็นผู้ทำบัญชี (สวบช.2) | ดาวน์โหลด |
| คำขอชำระค่าบำรุงสมาชิก/ค่าธรรมเนียมใบอนุญาตเป็นผู้สอบบัญชีรับอนุญาต | ดาวน์โหลด |
| คำขอต่ออายุผู้ทำบัญชี (สวบช.4) | ดาวน์โหลด |
| คำขอทั่วไป | ดาวน์โหลด |
| ทะเบียนนิติบุคคล | |
| ขอจดทะเบียนนิติบุคคล | ดาวน์โหลด |
| การต่ออายุทะเบียนนิติบุคคล | ดาวน์โหลด |
| การแจ้งรายละเอียดเกี่ยวกับหลักประกันความรับผิดต่อบุคคลที่สาม | ดาวน์โหลด |
| การแก้ไขข้อมูลนิติบุคคล | ดาวน์โหลด |
| การเปลี่ยนแปลงประเภทของหลักประกัน | ดาวน์โหลด |
| ทะเบียนผู้ฝึกหัดงาน | |
| คำขอแจ้งการฝึกหัดงาน (ผส.1) | ดาวน์โหลด |
| รายงานการฝึกหัดงานสอบบัญชี (ผส.2), คำรับรองของผู้ให้การฝึกหัดงาน (ผส.3) | ดาวน์โหลด |
| คำขอแจ้งการเปลี่ยนผู้ให้การฝึกหัดงาน (ผส.4) | ดาวน์โหลด |
| ทะเบียนผู้รับการทดสอบ | |
| แบบหนังสืออุทธรณ์ผลการทดสอบเพื่อขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต (อท.1) | ดาวน์โหลด |
| แบบคำขอเปลี่ยนแปลงวันเวลาดูผลการทดสอบ | ดาวน์โหลด |
| แบบฟอร์มการขอคืนเงินค่าสมัครเข้าทดสอบ CPA | ดาวน์โหลด |
| ทะเบียนผู้สอบบัญชีรับอนุญาต | |
| คำขอทั่วไป | ดาวน์โหลด |
| แบบแจ้งรายละเอียดการจัดส่งเอกสาร (ผส.8) | ดาวน์โหลด |
| แบบฟอร์มรายละเอียดการพัฒนาความรู้ต่อเนื่องทางวิชาชีพของผู้สอบบัญชีรับอนุญาต (ผส.10) | ดาวน์โหลด |
| คำขอรับใบอนุญาตเป็นผู้สอบบัญชีรับอนุญาต | ดาวน์โหลด |
| คำขอชำระค่าบำรุงสมาชิก/ค่าธรรมเนียมใบอนุญาตเป็นผู้สอบบัญชีรับอนุญาต | ดาวน์โหลด |
| คำขอคืนใบอนุญาตเป็นผู้สอบบัญชีรับอนุญาต | ดาวน์โหลด |
| อบรมสัมมนา | |
| แบบฟอร์มขอหนังสือรับรอง | ดาวน์โหลด |
| แบบฟอร์มการขอใช้บริการจัดอบรม (Inhouse) | ดาวน์โหลด |
| จรรยาบรรณ | |
| แบบคำกล่าวหาคดีความผิดต่อจรรยาบรรณ แห่งวิชาชีพบัญชี (จบ.1) | ดาวน์โหลด |
| แบบคำแก้ข้อกล่าวหาคดีความผิดต่อจรรยาบรรณ แห่งวิชาชีพบัญชี (จบ.2) | ดาวน์โหลด |
| ผู้จัดการอบรมหรือประชุมสัมมนา | |
| แบบฟอร์มขอเป็นผู้จัดการอบรมหรือประชุมสัมมนา | ดาวน์โหลด |
| หนังสือแต่งตั้งผู้แทนดำเนินการ | ดาวน์โหลด |
| แบบฟอร์มขอความเห็นชอบหลักสูตรและวิทยากร และแจ้งรายชื่อผู้เข้าร่วมอบรมและประชุมสัมมนา | ดาวน์โหลด |
| แบบฟอร์มขอเปลี่ยนแปลง แก้ไข เพิ่มเติมเกี่ยวกับการจัดอบรมหรือประชุมสัมมนา | ดาวน์โหลด |
| แบบฟอร์มรูปแบบไฟล์การแจ้งรายชื่อผู้เข้าร่วมอบรมและประชุมสัมมนา | ดาวน์โหลด |
| แบบฟอร์มคำขออื่น ๆ | |
| แบบแจ้งข้อมูลการขอคืนเงินอื่นๆ | ดาวน์โหลด |
| แบบแจ้งการขอเปลี่ยนข้อมูลใบเสร็จรับเงิน | ดาวน์โหลด |
| แบบฟอร์มสั่งซื้อหนังสือ | ดาวน์โหลด |
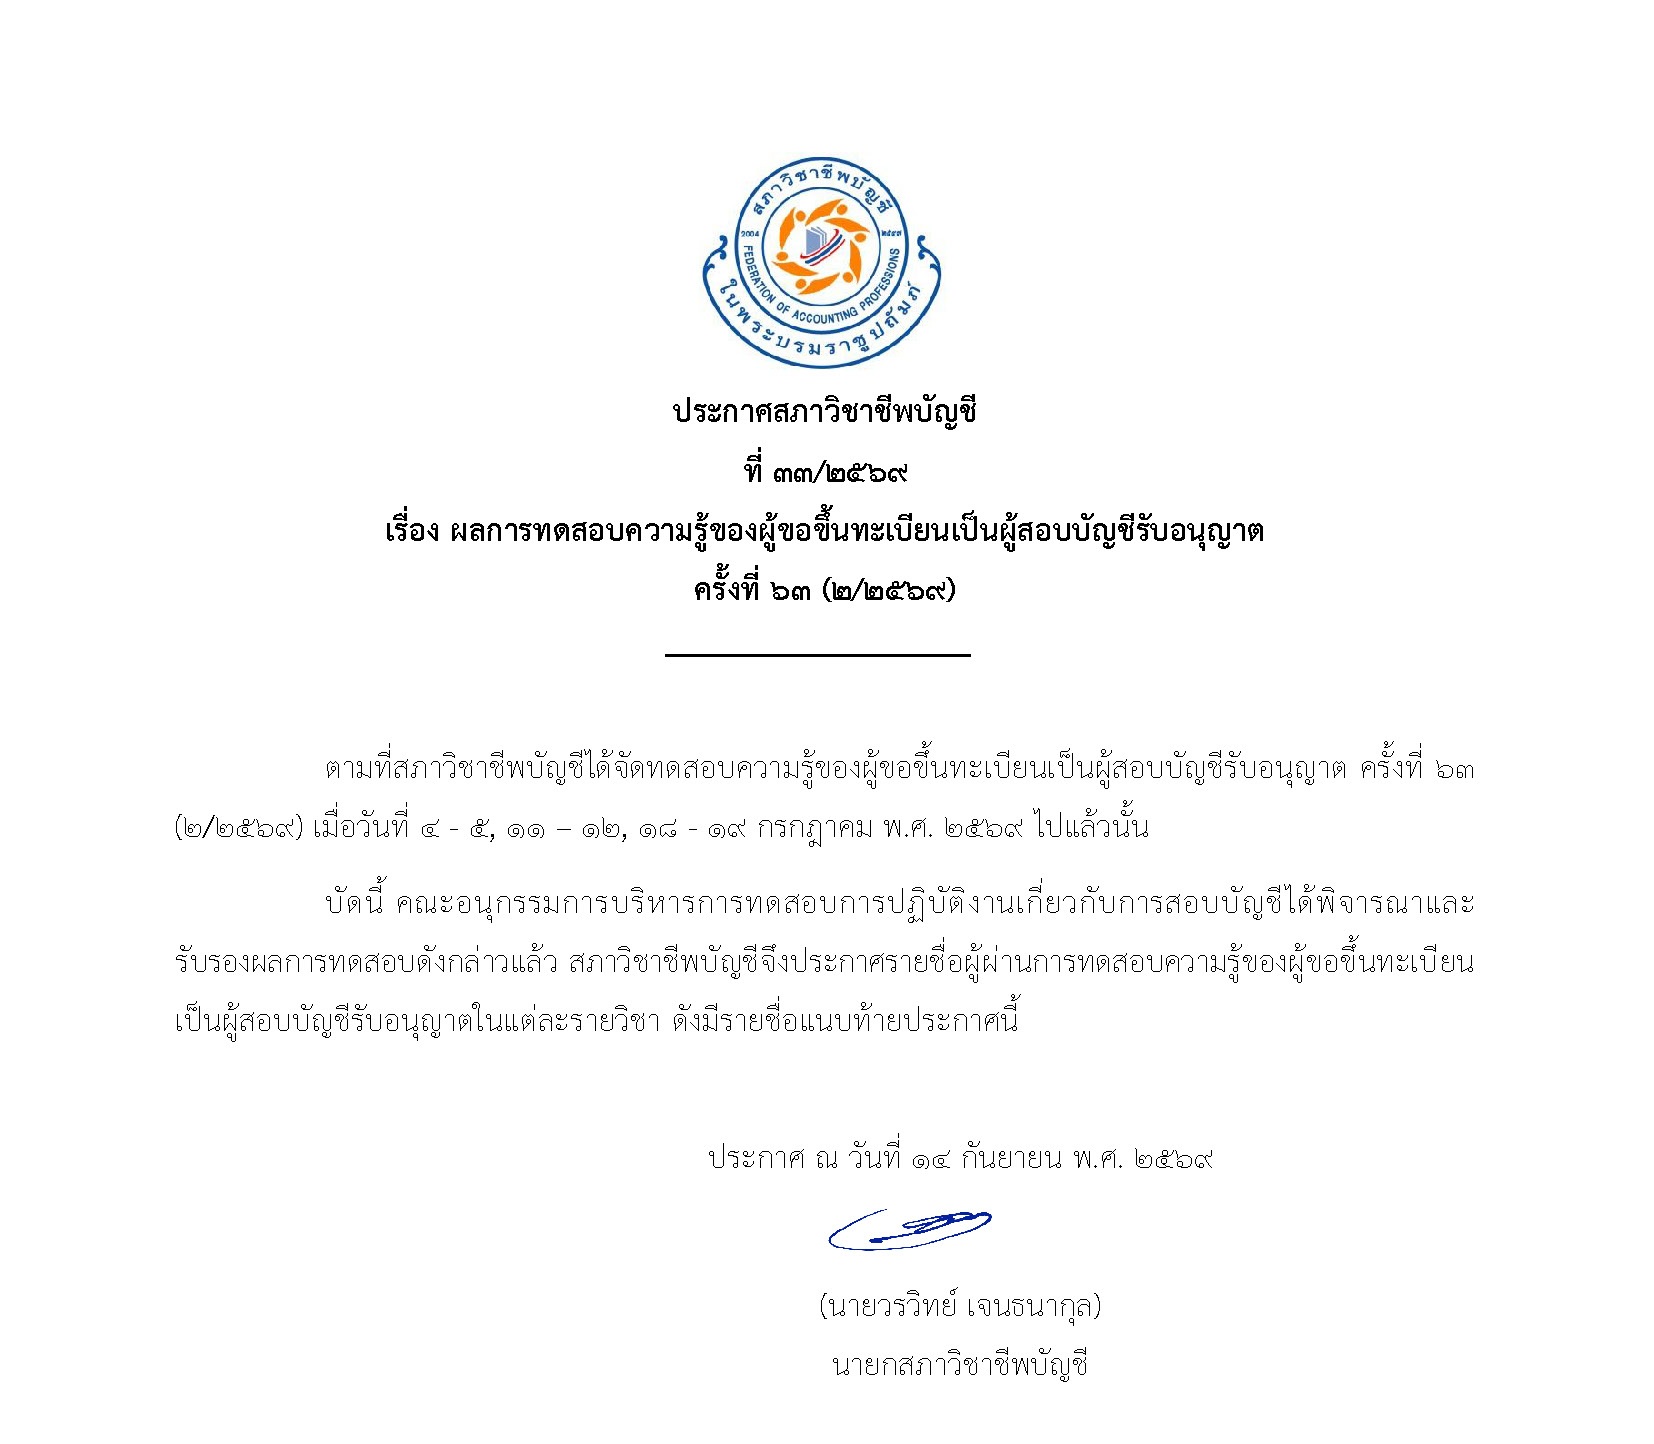
ตรวจสอบผลการทดสอบ ครั้งที่ 63 (2/2569) Click
กำหนดการดูสมุดคำตอบในวันที่ 28-30 กันยายน และ 1-2 ตุลาคม 2569
ณ อาคารสภาวิชาชีพบัญชี ถนนอโศกมนตรี กรุงเทพมหานคร
เวลา 09.00 น. ถึง 17.00 น.
ยื่นคำขอดูสมุดคำตอบ Click
บริการออนไลน์
ระบบงานบริการออนไลน์ที่เกี่ยวข้อง
 |  |  | ||||
|
| ||||||
 |  |  |
คู่มือการใช้งานระบบที่เกี่ยวข้อง
นิติบุคคลที่ประกอบวิชาชีพบัญชี
นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี
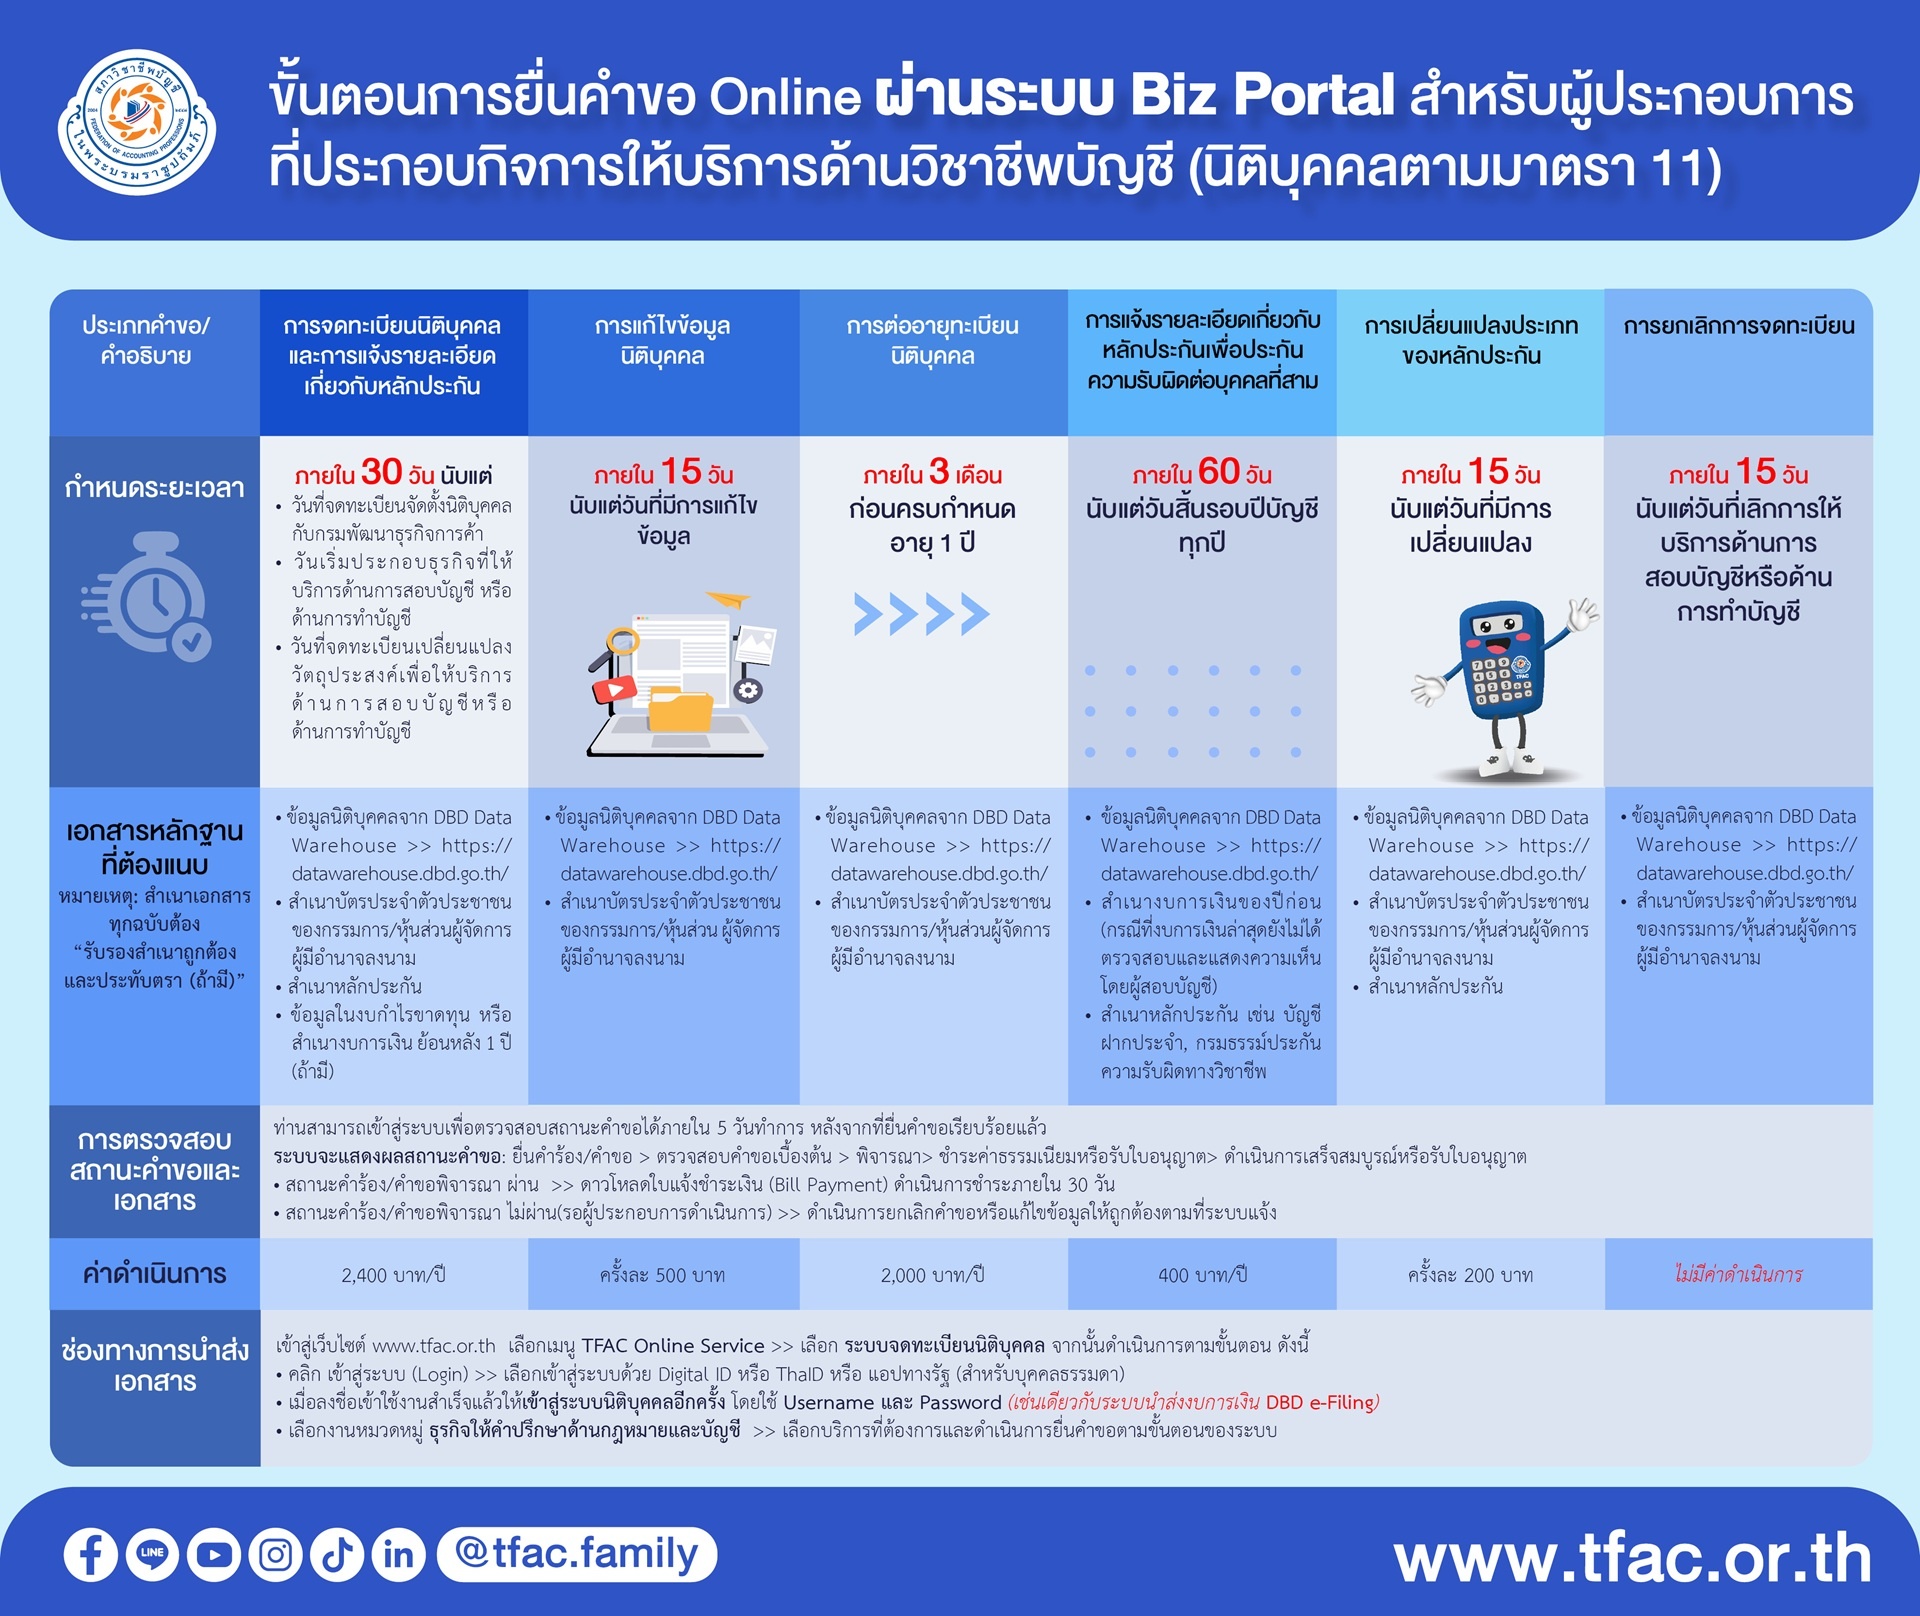
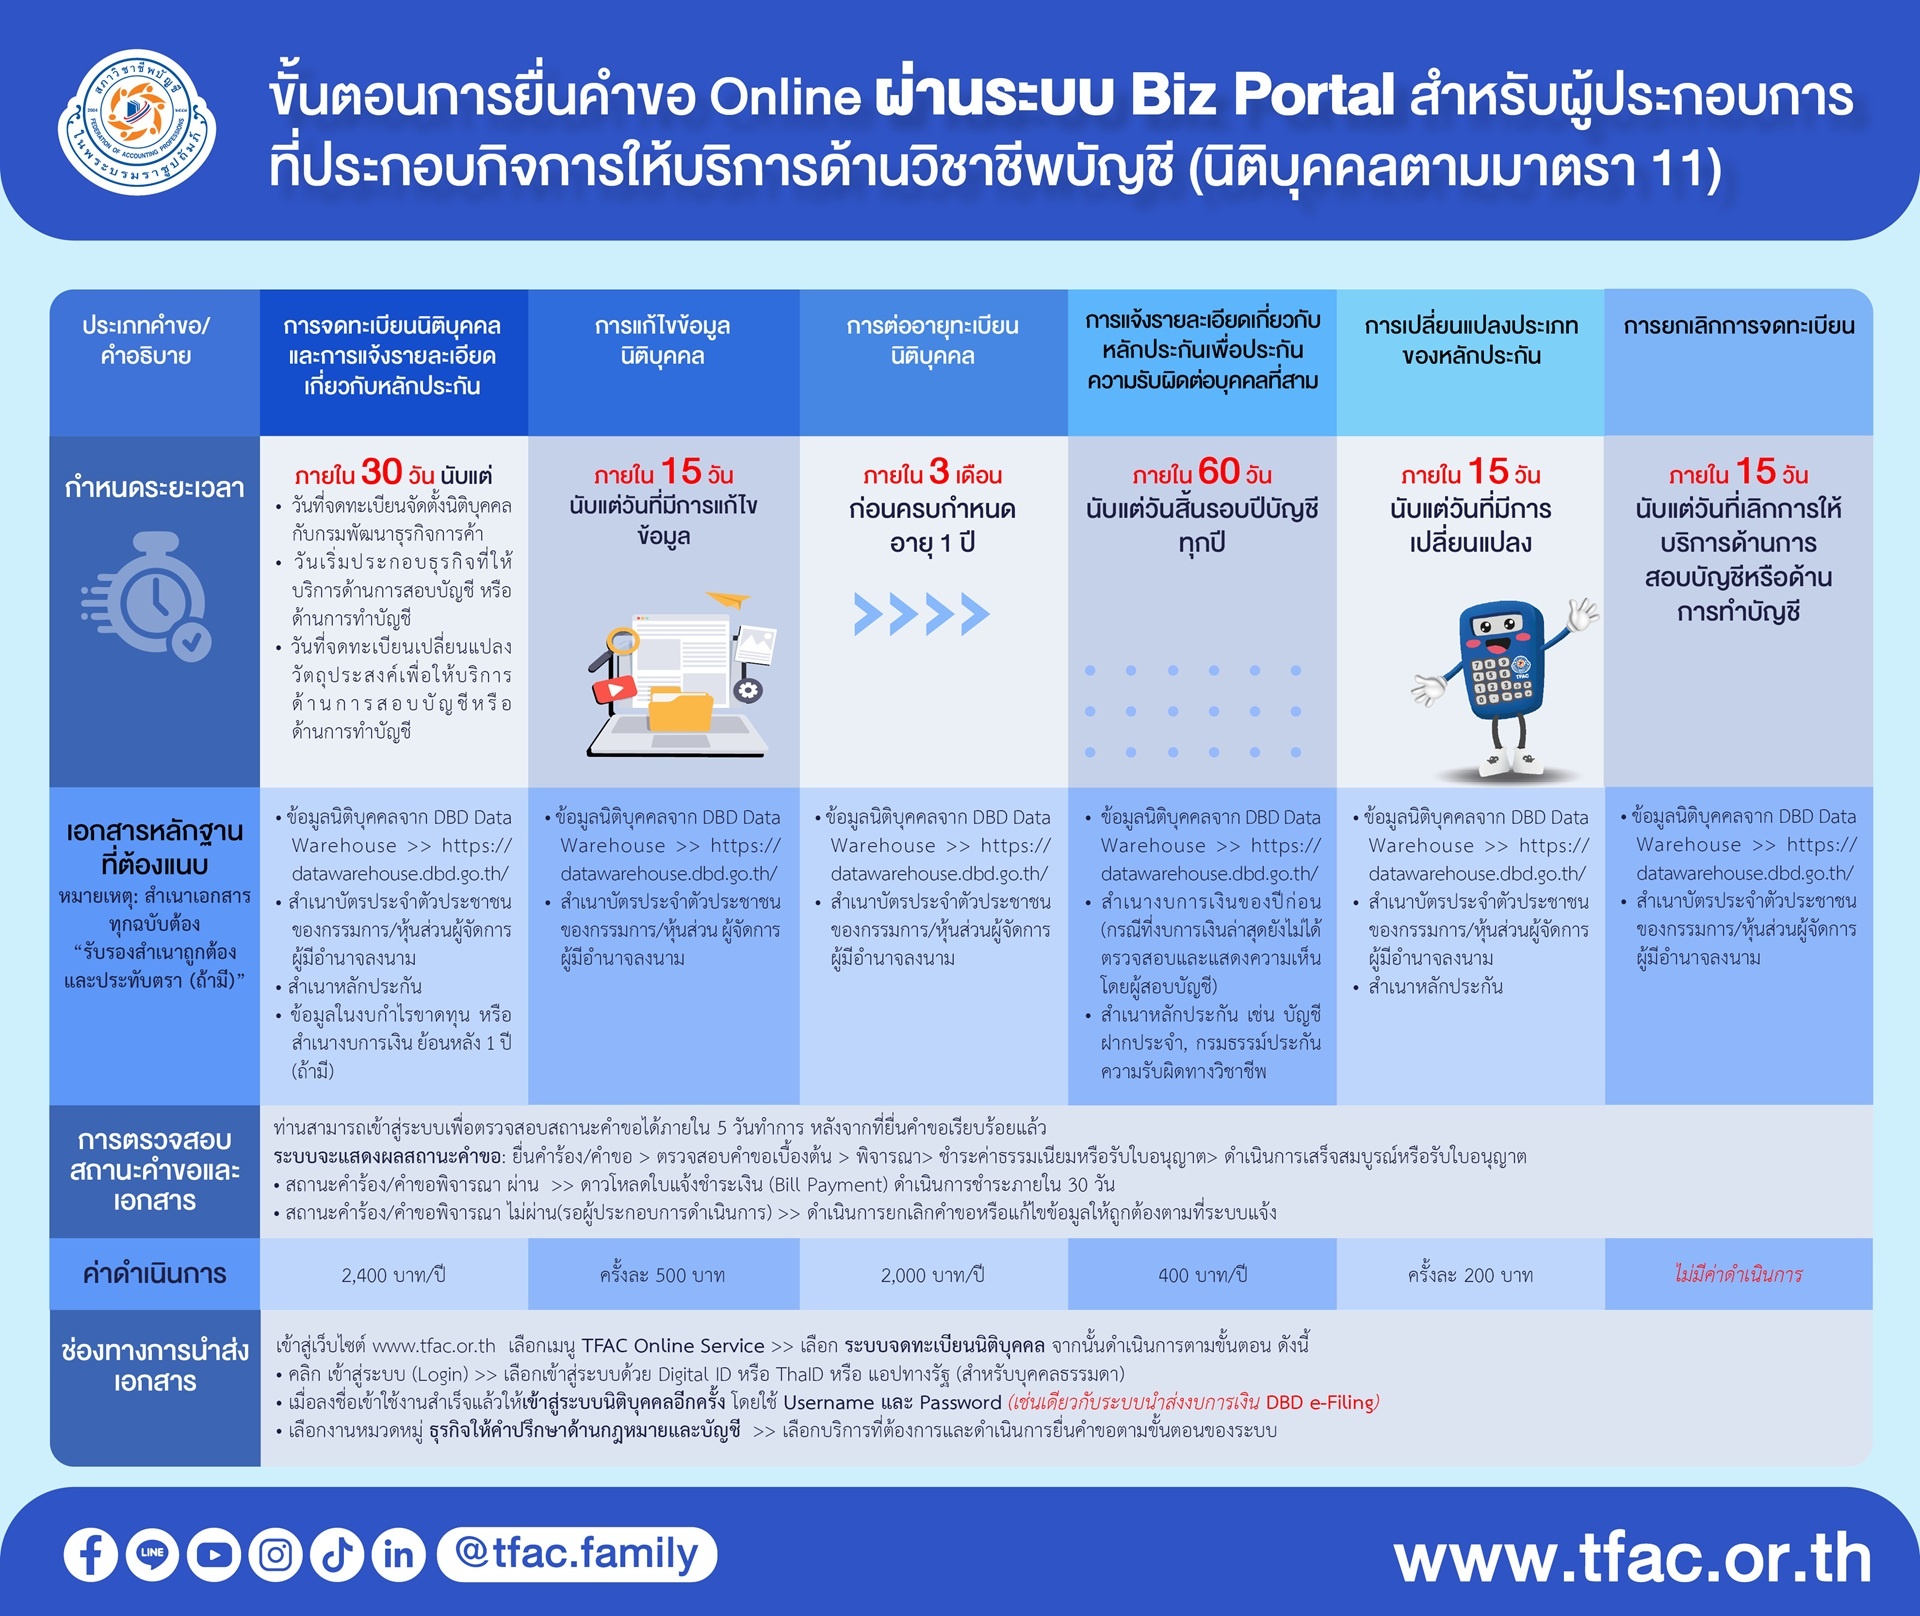
1. การขอจดทะเบียนนิติบุคคล
- นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี ตามมาตรา 11 แห่งพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ต้องดำเนินการจดทะเบียนต่อสภาวิชาชีพบัญชี
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีอยู่แล้ว ก่อนวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 1 ปี นับแต่วันที่พระราชบัญญัตินี้ใช้บังคับ
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีหลังจากวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 30 วัน หลังจากการจดทะเบียน จัดตั้งนิติบุคคลที่กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ แล้วเสร็จ
- ในวันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามประเภทหนึ่งประเภทใดรวมกันเป็นจำนวนไม่น้อยกว่าร้อยละสามของทุน ณ วันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี และแจ้งรายละเอียดเกี่ยวกับหลักประกันมาพร้อมกับการยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี
หลักฐานการจดทะเบียนนิติบุคคลและหลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
- ข้อมูลในงบกำไรขาดทุน หรือสำเนางบการเงิน ย้อนหลัง 1 ปี (ถ้ามี)
2. การต่ออายุทะเบียนนิติบุคคล
นิติบุคคลต้องดำเนินการต่ออายุทะเบียนนิติบุคคลทุก 1 ปี นับแต่วันจดทะเบียนพร้อมหลักฐานและชำระค่าดำเนินการภายใน 3 เดือนก่อนครบกำหนด 1 ปี
หลักฐานการต่ออายุทะเบียนนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
3. การแจ้งรายละเอียดเกี่ยวกับหลักประกันความรับผิดต่อบุคคลที่สาม
นิติบุคคลต้องแจ้งรายละเอียดเกี่ยวกับหลักประกันต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 60 วันนับแต่วันสิ้นรอบปีบัญชีทุกปี
หลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนางบการเงินของปีก่อน (กรณีที่งบการเงินล่าสุดยังไม่ได้ตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชี)
- สำเนาหลักประกัน เช่น บัญชีฝากประจำ, กรมธรรม์ประกันความรับผิดทางวิชาชีพ
4. การแก้ไขข้อมูลนิติบุคคล กรณีนิติบุคคลที่มีการแก้ไขข้อมูลนิติบุคคลต้องดำเนินการจดทะเบียนแก้ไขต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่ได้มีการแก้ไขข้อมูล
หลักฐานการแก้ไขข้อมูลนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
5. การแจ้งเปลี่ยนแปลงประเภทของหลักประกัน
กรณีที่มีการเปลี่ยนแปลงประเภทของหลักประกันในระหว่างรอบปีบัญชี นิติบุคคลต้องดำเนินการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่มีการเปลี่ยนแปลง
หลักฐานการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
6. การยกเลิกการจดทะเบียน
กรณีที่มีการเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี นิติบุคคลต้องดำเนินการจดทะเบียนเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่เลิกการให้บริการ
หลักฐานการยกเลิกการจดทะเบียน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
7. การขอหนังสือรับรองนิติบุคคล (มีอายุ 30 วัน) การขอหนังสือรับรองนิติบุคคล ฉบับภาษาไทยและฉบับภาษาอังกฤษ ที่มีอายุ 30 วัน สามารถกรอกคำขอได้ที่เมนู ข้อมูลติดต่อนิติบุคคล (Market Place) หรือ คลิกที่นี่
หลักฐานการขอหนังสือรับรองนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
8. สิทธิและหน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
หน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
- นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม ทั้งนี้ตามประเภท จำนวน หลักเกณฑ์ และวิธีการที่กำหนดโดยกฎกระทรวง
- ในกรณีที่นิติบุคคลประกอบกิจการให้บริการด้านการสอบบัญชี บุคคลซึ่งมีอำนาจลงนามผูกพันนิติบุคคลในการให้บริการการสอบบัญชีต้องเป็นผู้ที่ได้รับใบอนุญาตให้เป็นผู้สอบบัญชีรับอนุญาต
- ในกรณีที่ผู้สอบบัญชีต้องรับผิดชอบต่อบุคคลที่สาม ให้นิติบุคคลซึ่งผู้สอบบัญชีนั้นสังกัดอยู่ร่วมรับผิดชอบด้วยอย่างลูกหนี้ ร่วม และในกรณีที่ยังไม่สามารถชำระค่าเสียหายได้ครบจำนวน ให้หุ้นส่วนหรือกรรมการผู้มีอำนาจลงนามผูกพันนิติบุคคล หรือผู้แทนนิติบุคคล ต้องร่วมรับผิดจนครบจำนวน เว้นแต่พิสูจน์ได้ว่า ตนมิได้มีส่วนรู้เห็น หรือยินยอมในการกระทำผิดที่ต้องรับผิดชอบ
สิทธิพิเศษอื่นที่นิติบุคคลได้รับตามที่สภาวิชาชีพบัญชีกำหนด
- ส่วนลด 10% ในการซื้อหนังสือของสภาวิชาชีพบัญชีฯ (ที่มีสถานะคงอยู่) ยกเว้นหนังสือที่ลดราคา
- สมัครอบรม / สัมมนา ในราคาพิเศษตามอัตราและเวลา ที่กำหนดในเอกสารเผยแพร่การอบรม / สัมมนา โดยในแต่ละครั้งสามารถลดราคาในอัตราพิเศษ จำนวน 2 ท่าน และใบเสร็จรับเงิน หรือใบกำกับภาษีที่ออกในนามนิติบุคคลนั้น
ประกาศและคำชี้แจงที่เกี่ยวข้องกับนิติบุคคลที่ประกอบวิชาชีพบัญชี
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 15/2562 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี (ฉบับที่ 2) |  |
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 3/2558 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี | |
กฎกระทรวงกำหนดหลักประกันความรับผิดต่อบุคคที่สามของผู้ประกอบวิชาชีพบัญชี พ.ศ.2553 | |
ระบบงานบริการออนไลน์ที่เกี่ยวข้อง
 |  |  | ||||
|
| ||||||
 |  |  |
คู่มือการใช้งานระบบที่เกี่ยวข้อง
นิติบุคคลที่ประกอบวิชาชีพบัญชี
นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี
1. การขอจดทะเบียนนิติบุคคล
- นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี ตามมาตรา 11 แห่งพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ต้องดำเนินการจดทะเบียนต่อสภาวิชาชีพบัญชี
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีอยู่แล้ว ก่อนวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 1 ปี นับแต่วันที่พระราชบัญญัตินี้ใช้บังคับ
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีหลังจากวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 30 วัน หลังจากการจดทะเบียน จัดตั้งนิติบุคคลที่กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ แล้วเสร็จ
- ในวันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามประเภทหนึ่งประเภทใดรวมกันเป็นจำนวนไม่น้อยกว่าร้อยละสามของทุน ณ วันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี และแจ้งรายละเอียดเกี่ยวกับหลักประกันมาพร้อมกับการยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี
หลักฐานการจดทะเบียนนิติบุคคลและหลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
- ข้อมูลในงบกำไรขาดทุน หรือสำเนางบการเงิน ย้อนหลัง 1 ปี (ถ้ามี)
2. การต่ออายุทะเบียนนิติบุคคล
นิติบุคคลต้องดำเนินการต่ออายุทะเบียนนิติบุคคลทุก 1 ปี นับแต่วันจดทะเบียนพร้อมหลักฐานและชำระค่าดำเนินการภายใน 3 เดือนก่อนครบกำหนด 1 ปี
หลักฐานการต่ออายุทะเบียนนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
3. การแจ้งรายละเอียดเกี่ยวกับหลักประกันความรับผิดต่อบุคคลที่สาม
นิติบุคคลต้องแจ้งรายละเอียดเกี่ยวกับหลักประกันต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 60 วันนับแต่วันสิ้นรอบปีบัญชีทุกปี
หลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนางบการเงินของปีก่อน (กรณีที่งบการเงินล่าสุดยังไม่ได้ตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชี)
- สำเนาหลักประกัน เช่น บัญชีฝากประจำ, กรมธรรม์ประกันความรับผิดทางวิชาชีพ
4. การแก้ไขข้อมูลนิติบุคคล กรณีนิติบุคคลที่มีการแก้ไขข้อมูลนิติบุคคลต้องดำเนินการจดทะเบียนแก้ไขต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่ได้มีการแก้ไขข้อมูล
หลักฐานการแก้ไขข้อมูลนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
5. การแจ้งเปลี่ยนแปลงประเภทของหลักประกัน
กรณีที่มีการเปลี่ยนแปลงประเภทของหลักประกันในระหว่างรอบปีบัญชี นิติบุคคลต้องดำเนินการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่มีการเปลี่ยนแปลง
หลักฐานการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
6. การยกเลิกการจดทะเบียน
กรณีที่มีการเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี นิติบุคคลต้องดำเนินการจดทะเบียนเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่เลิกการให้บริการ
หลักฐานการยกเลิกการจดทะเบียน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
7. การขอหนังสือรับรองนิติบุคคล (มีอายุ 30 วัน) การขอหนังสือรับรองนิติบุคคล ฉบับภาษาไทยและฉบับภาษาอังกฤษ ที่มีอายุ 30 วัน สามารถกรอกคำขอได้ที่เมนู ข้อมูลติดต่อนิติบุคคล (Market Place) หรือ คลิกที่นี่
หลักฐานการขอหนังสือรับรองนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
8. สิทธิและหน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
หน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
- นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม ทั้งนี้ตามประเภท จำนวน หลักเกณฑ์ และวิธีการที่กำหนดโดยกฎกระทรวง
- ในกรณีที่นิติบุคคลประกอบกิจการให้บริการด้านการสอบบัญชี บุคคลซึ่งมีอำนาจลงนามผูกพันนิติบุคคลในการให้บริการการสอบบัญชีต้องเป็นผู้ที่ได้รับใบอนุญาตให้เป็นผู้สอบบัญชีรับอนุญาต
- ในกรณีที่ผู้สอบบัญชีต้องรับผิดชอบต่อบุคคลที่สาม ให้นิติบุคคลซึ่งผู้สอบบัญชีนั้นสังกัดอยู่ร่วมรับผิดชอบด้วยอย่างลูกหนี้ ร่วม และในกรณีที่ยังไม่สามารถชำระค่าเสียหายได้ครบจำนวน ให้หุ้นส่วนหรือกรรมการผู้มีอำนาจลงนามผูกพันนิติบุคคล หรือผู้แทนนิติบุคคล ต้องร่วมรับผิดจนครบจำนวน เว้นแต่พิสูจน์ได้ว่า ตนมิได้มีส่วนรู้เห็น หรือยินยอมในการกระทำผิดที่ต้องรับผิดชอบ
สิทธิพิเศษอื่นที่นิติบุคคลได้รับตามที่สภาวิชาชีพบัญชีกำหนด
- ส่วนลด 10% ในการซื้อหนังสือของสภาวิชาชีพบัญชีฯ (ที่มีสถานะคงอยู่) ยกเว้นหนังสือที่ลดราคา
- สมัครอบรม / สัมมนา ในราคาพิเศษตามอัตราและเวลา ที่กำหนดในเอกสารเผยแพร่การอบรม / สัมมนา โดยในแต่ละครั้งสามารถลดราคาในอัตราพิเศษ จำนวน 2 ท่าน และใบเสร็จรับเงิน หรือใบกำกับภาษีที่ออกในนามนิติบุคคลนั้น
ประกาศและคำชี้แจงที่เกี่ยวข้องกับนิติบุคคลที่ประกอบวิชาชีพบัญชี
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 15/2562 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี (ฉบับที่ 2) | |
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 3/2558 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี | |
กฎกระทรวงกำหนดหลักประกันความรับผิดต่อบุคคที่สามของผู้ประกอบวิชาชีพบัญชี พ.ศ.2553 | |
ระบบงานบริการออนไลน์ที่เกี่ยวข้อง
| | | ||||
|
| ||||||
| | |
คู่มือการใช้งานระบบที่เกี่ยวข้อง
นิติบุคคลที่ประกอบวิชาชีพบัญชี
นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี
1. การขอจดทะเบียนนิติบุคคล
- นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี ตามมาตรา 11 แห่งพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ต้องดำเนินการจดทะเบียนต่อสภาวิชาชีพบัญชี
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีอยู่แล้ว ก่อนวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 1 ปี นับแต่วันที่พระราชบัญญัตินี้ใช้บังคับ
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีหลังจากวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 30 วัน หลังจากการจดทะเบียน จัดตั้งนิติบุคคลที่กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ แล้วเสร็จ
- ในวันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามประเภทหนึ่งประเภทใดรวมกันเป็นจำนวนไม่น้อยกว่าร้อยละสามของทุน ณ วันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี และแจ้งรายละเอียดเกี่ยวกับหลักประกันมาพร้อมกับการยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี
หลักฐานการจดทะเบียนนิติบุคคลและหลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
- ข้อมูลในงบกำไรขาดทุน หรือสำเนางบการเงิน ย้อนหลัง 1 ปี (ถ้ามี)
2. การต่ออายุทะเบียนนิติบุคคล
นิติบุคคลต้องดำเนินการต่ออายุทะเบียนนิติบุคคลทุก 1 ปี นับแต่วันจดทะเบียนพร้อมหลักฐานและชำระค่าดำเนินการภายใน 3 เดือนก่อนครบกำหนด 1 ปี
หลักฐานการต่ออายุทะเบียนนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
3. การแจ้งรายละเอียดเกี่ยวกับหลักประกันความรับผิดต่อบุคคลที่สาม
นิติบุคคลต้องแจ้งรายละเอียดเกี่ยวกับหลักประกันต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 60 วันนับแต่วันสิ้นรอบปีบัญชีทุกปี
หลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนางบการเงินของปีก่อน (กรณีที่งบการเงินล่าสุดยังไม่ได้ตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชี)
- สำเนาหลักประกัน เช่น บัญชีฝากประจำ, กรมธรรม์ประกันความรับผิดทางวิชาชีพ
4. การแก้ไขข้อมูลนิติบุคคล กรณีนิติบุคคลที่มีการแก้ไขข้อมูลนิติบุคคลต้องดำเนินการจดทะเบียนแก้ไขต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่ได้มีการแก้ไขข้อมูล
หลักฐานการแก้ไขข้อมูลนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
5. การแจ้งเปลี่ยนแปลงประเภทของหลักประกัน
กรณีที่มีการเปลี่ยนแปลงประเภทของหลักประกันในระหว่างรอบปีบัญชี นิติบุคคลต้องดำเนินการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่มีการเปลี่ยนแปลง
หลักฐานการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
6. การยกเลิกการจดทะเบียน
กรณีที่มีการเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี นิติบุคคลต้องดำเนินการจดทะเบียนเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่เลิกการให้บริการ
หลักฐานการยกเลิกการจดทะเบียน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
7. การขอหนังสือรับรองนิติบุคคล (มีอายุ 30 วัน) การขอหนังสือรับรองนิติบุคคล ฉบับภาษาไทยและฉบับภาษาอังกฤษ ที่มีอายุ 30 วัน สามารถกรอกคำขอได้ที่เมนู ข้อมูลติดต่อนิติบุคคล (Market Place) หรือ คลิกที่นี่
หลักฐานการขอหนังสือรับรองนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
8. สิทธิและหน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
หน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
- นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม ทั้งนี้ตามประเภท จำนวน หลักเกณฑ์ และวิธีการที่กำหนดโดยกฎกระทรวง
- ในกรณีที่นิติบุคคลประกอบกิจการให้บริการด้านการสอบบัญชี บุคคลซึ่งมีอำนาจลงนามผูกพันนิติบุคคลในการให้บริการการสอบบัญชีต้องเป็นผู้ที่ได้รับใบอนุญาตให้เป็นผู้สอบบัญชีรับอนุญาต
- ในกรณีที่ผู้สอบบัญชีต้องรับผิดชอบต่อบุคคลที่สาม ให้นิติบุคคลซึ่งผู้สอบบัญชีนั้นสังกัดอยู่ร่วมรับผิดชอบด้วยอย่างลูกหนี้ ร่วม และในกรณีที่ยังไม่สามารถชำระค่าเสียหายได้ครบจำนวน ให้หุ้นส่วนหรือกรรมการผู้มีอำนาจลงนามผูกพันนิติบุคคล หรือผู้แทนนิติบุคคล ต้องร่วมรับผิดจนครบจำนวน เว้นแต่พิสูจน์ได้ว่า ตนมิได้มีส่วนรู้เห็น หรือยินยอมในการกระทำผิดที่ต้องรับผิดชอบ
สิทธิพิเศษอื่นที่นิติบุคคลได้รับตามที่สภาวิชาชีพบัญชีกำหนด
- ส่วนลด 10% ในการซื้อหนังสือของสภาวิชาชีพบัญชีฯ (ที่มีสถานะคงอยู่) ยกเว้นหนังสือที่ลดราคา
- สมัครอบรม / สัมมนา ในราคาพิเศษตามอัตราและเวลา ที่กำหนดในเอกสารเผยแพร่การอบรม / สัมมนา โดยในแต่ละครั้งสามารถลดราคาในอัตราพิเศษ จำนวน 2 ท่าน และใบเสร็จรับเงิน หรือใบกำกับภาษีที่ออกในนามนิติบุคคลนั้น
ประกาศและคำชี้แจงที่เกี่ยวข้องกับนิติบุคคลที่ประกอบวิชาชีพบัญชี
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 15/2562 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี (ฉบับที่ 2) | |
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 3/2558 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี | |
กฎกระทรวงกำหนดหลักประกันความรับผิดต่อบุคคที่สามของผู้ประกอบวิชาชีพบัญชี พ.ศ.2553 | |
ระบบงานบริการออนไลน์ที่เกี่ยวข้อง
| | | ||||
|
| ||||||
| | |
คู่มือการใช้งานระบบที่เกี่ยวข้อง
นิติบุคคลที่ประกอบวิชาชีพบัญชี
นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี
1. การขอจดทะเบียนนิติบุคคล
- นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี ตามมาตรา 11 แห่งพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ต้องดำเนินการจดทะเบียนต่อสภาวิชาชีพบัญชี
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีอยู่แล้ว ก่อนวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 1 ปี นับแต่วันที่พระราชบัญญัตินี้ใช้บังคับ
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีหลังจากวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 30 วัน หลังจากการจดทะเบียน จัดตั้งนิติบุคคลที่กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ แล้วเสร็จ
- ในวันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามประเภทหนึ่งประเภทใดรวมกันเป็นจำนวนไม่น้อยกว่าร้อยละสามของทุน ณ วันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี และแจ้งรายละเอียดเกี่ยวกับหลักประกันมาพร้อมกับการยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี
หลักฐานการจดทะเบียนนิติบุคคลและหลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
- ข้อมูลในงบกำไรขาดทุน หรือสำเนางบการเงิน ย้อนหลัง 1 ปี (ถ้ามี)
2. การต่ออายุทะเบียนนิติบุคคล
นิติบุคคลต้องดำเนินการต่ออายุทะเบียนนิติบุคคลทุก 1 ปี นับแต่วันจดทะเบียนพร้อมหลักฐานและชำระค่าดำเนินการภายใน 3 เดือนก่อนครบกำหนด 1 ปี
หลักฐานการต่ออายุทะเบียนนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
3. การแจ้งรายละเอียดเกี่ยวกับหลักประกันความรับผิดต่อบุคคลที่สาม
นิติบุคคลต้องแจ้งรายละเอียดเกี่ยวกับหลักประกันต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 60 วันนับแต่วันสิ้นรอบปีบัญชีทุกปี
หลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนางบการเงินของปีก่อน (กรณีที่งบการเงินล่าสุดยังไม่ได้ตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชี)
- สำเนาหลักประกัน เช่น บัญชีฝากประจำ, กรมธรรม์ประกันความรับผิดทางวิชาชีพ
4. การแก้ไขข้อมูลนิติบุคคล กรณีนิติบุคคลที่มีการแก้ไขข้อมูลนิติบุคคลต้องดำเนินการจดทะเบียนแก้ไขต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่ได้มีการแก้ไขข้อมูล
หลักฐานการแก้ไขข้อมูลนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
5. การแจ้งเปลี่ยนแปลงประเภทของหลักประกัน
กรณีที่มีการเปลี่ยนแปลงประเภทของหลักประกันในระหว่างรอบปีบัญชี นิติบุคคลต้องดำเนินการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่มีการเปลี่ยนแปลง
หลักฐานการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
6. การยกเลิกการจดทะเบียน
กรณีที่มีการเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี นิติบุคคลต้องดำเนินการจดทะเบียนเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่เลิกการให้บริการ
หลักฐานการยกเลิกการจดทะเบียน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
7. การขอหนังสือรับรองนิติบุคคล (มีอายุ 30 วัน) การขอหนังสือรับรองนิติบุคคล ฉบับภาษาไทยและฉบับภาษาอังกฤษ ที่มีอายุ 30 วัน สามารถกรอกคำขอได้ที่เมนู ข้อมูลติดต่อนิติบุคคล (Market Place) หรือ คลิกที่นี่
หลักฐานการขอหนังสือรับรองนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
8. สิทธิและหน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
หน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
- นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม ทั้งนี้ตามประเภท จำนวน หลักเกณฑ์ และวิธีการที่กำหนดโดยกฎกระทรวง
- ในกรณีที่นิติบุคคลประกอบกิจการให้บริการด้านการสอบบัญชี บุคคลซึ่งมีอำนาจลงนามผูกพันนิติบุคคลในการให้บริการการสอบบัญชีต้องเป็นผู้ที่ได้รับใบอนุญาตให้เป็นผู้สอบบัญชีรับอนุญาต
- ในกรณีที่ผู้สอบบัญชีต้องรับผิดชอบต่อบุคคลที่สาม ให้นิติบุคคลซึ่งผู้สอบบัญชีนั้นสังกัดอยู่ร่วมรับผิดชอบด้วยอย่างลูกหนี้ ร่วม และในกรณีที่ยังไม่สามารถชำระค่าเสียหายได้ครบจำนวน ให้หุ้นส่วนหรือกรรมการผู้มีอำนาจลงนามผูกพันนิติบุคคล หรือผู้แทนนิติบุคคล ต้องร่วมรับผิดจนครบจำนวน เว้นแต่พิสูจน์ได้ว่า ตนมิได้มีส่วนรู้เห็น หรือยินยอมในการกระทำผิดที่ต้องรับผิดชอบ
สิทธิพิเศษอื่นที่นิติบุคคลได้รับตามที่สภาวิชาชีพบัญชีกำหนด
- ส่วนลด 10% ในการซื้อหนังสือของสภาวิชาชีพบัญชีฯ (ที่มีสถานะคงอยู่) ยกเว้นหนังสือที่ลดราคา
- สมัครอบรม / สัมมนา ในราคาพิเศษตามอัตราและเวลา ที่กำหนดในเอกสารเผยแพร่การอบรม / สัมมนา โดยในแต่ละครั้งสามารถลดราคาในอัตราพิเศษ จำนวน 2 ท่าน และใบเสร็จรับเงิน หรือใบกำกับภาษีที่ออกในนามนิติบุคคลนั้น
ประกาศและคำชี้แจงที่เกี่ยวข้องกับนิติบุคคลที่ประกอบวิชาชีพบัญชี
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 15/2562 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี (ฉบับที่ 2) | |
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 3/2558 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี | |
กฎกระทรวงกำหนดหลักประกันความรับผิดต่อบุคคที่สามของผู้ประกอบวิชาชีพบัญชี พ.ศ.2553 | |
ระบบงานบริการออนไลน์ที่เกี่ยวข้อง
| | | ||||
|
| ||||||
| | |
คู่มือการใช้งานระบบที่เกี่ยวข้อง
นิติบุคคลที่ประกอบวิชาชีพบัญชี
นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี
1. การขอจดทะเบียนนิติบุคคล
- นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี ตามมาตรา 11 แห่งพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ต้องดำเนินการจดทะเบียนต่อสภาวิชาชีพบัญชี
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีอยู่แล้ว ก่อนวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 1 ปี นับแต่วันที่พระราชบัญญัตินี้ใช้บังคับ
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีหลังจากวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 30 วัน หลังจากการจดทะเบียน จัดตั้งนิติบุคคลที่กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ แล้วเสร็จ
- ในวันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามประเภทหนึ่งประเภทใดรวมกันเป็นจำนวนไม่น้อยกว่าร้อยละสามของทุน ณ วันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี และแจ้งรายละเอียดเกี่ยวกับหลักประกันมาพร้อมกับการยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี
หลักฐานการจดทะเบียนนิติบุคคลและหลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
- ข้อมูลในงบกำไรขาดทุน หรือสำเนางบการเงิน ย้อนหลัง 1 ปี (ถ้ามี)
2. การต่ออายุทะเบียนนิติบุคคล
นิติบุคคลต้องดำเนินการต่ออายุทะเบียนนิติบุคคลทุก 1 ปี นับแต่วันจดทะเบียนพร้อมหลักฐานและชำระค่าดำเนินการภายใน 3 เดือนก่อนครบกำหนด 1 ปี
หลักฐานการต่ออายุทะเบียนนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
3. การแจ้งรายละเอียดเกี่ยวกับหลักประกันความรับผิดต่อบุคคลที่สาม
นิติบุคคลต้องแจ้งรายละเอียดเกี่ยวกับหลักประกันต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 60 วันนับแต่วันสิ้นรอบปีบัญชีทุกปี
หลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนางบการเงินของปีก่อน (กรณีที่งบการเงินล่าสุดยังไม่ได้ตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชี)
- สำเนาหลักประกัน เช่น บัญชีฝากประจำ, กรมธรรม์ประกันความรับผิดทางวิชาชีพ
4. การแก้ไขข้อมูลนิติบุคคล กรณีนิติบุคคลที่มีการแก้ไขข้อมูลนิติบุคคลต้องดำเนินการจดทะเบียนแก้ไขต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่ได้มีการแก้ไขข้อมูล
หลักฐานการแก้ไขข้อมูลนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
5. การแจ้งเปลี่ยนแปลงประเภทของหลักประกัน
กรณีที่มีการเปลี่ยนแปลงประเภทของหลักประกันในระหว่างรอบปีบัญชี นิติบุคคลต้องดำเนินการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่มีการเปลี่ยนแปลง
หลักฐานการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
6. การยกเลิกการจดทะเบียน
กรณีที่มีการเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี นิติบุคคลต้องดำเนินการจดทะเบียนเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่เลิกการให้บริการ
หลักฐานการยกเลิกการจดทะเบียน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
7. การขอหนังสือรับรองนิติบุคคล (มีอายุ 30 วัน) การขอหนังสือรับรองนิติบุคคล ฉบับภาษาไทยและฉบับภาษาอังกฤษ ที่มีอายุ 30 วัน สามารถกรอกคำขอได้ที่เมนู ข้อมูลติดต่อนิติบุคคล (Market Place) หรือ คลิกที่นี่
หลักฐานการขอหนังสือรับรองนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
8. สิทธิและหน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
หน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
- นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม ทั้งนี้ตามประเภท จำนวน หลักเกณฑ์ และวิธีการที่กำหนดโดยกฎกระทรวง
- ในกรณีที่นิติบุคคลประกอบกิจการให้บริการด้านการสอบบัญชี บุคคลซึ่งมีอำนาจลงนามผูกพันนิติบุคคลในการให้บริการการสอบบัญชีต้องเป็นผู้ที่ได้รับใบอนุญาตให้เป็นผู้สอบบัญชีรับอนุญาต
- ในกรณีที่ผู้สอบบัญชีต้องรับผิดชอบต่อบุคคลที่สาม ให้นิติบุคคลซึ่งผู้สอบบัญชีนั้นสังกัดอยู่ร่วมรับผิดชอบด้วยอย่างลูกหนี้ ร่วม และในกรณีที่ยังไม่สามารถชำระค่าเสียหายได้ครบจำนวน ให้หุ้นส่วนหรือกรรมการผู้มีอำนาจลงนามผูกพันนิติบุคคล หรือผู้แทนนิติบุคคล ต้องร่วมรับผิดจนครบจำนวน เว้นแต่พิสูจน์ได้ว่า ตนมิได้มีส่วนรู้เห็น หรือยินยอมในการกระทำผิดที่ต้องรับผิดชอบ
สิทธิพิเศษอื่นที่นิติบุคคลได้รับตามที่สภาวิชาชีพบัญชีกำหนด
- ส่วนลด 10% ในการซื้อหนังสือของสภาวิชาชีพบัญชีฯ (ที่มีสถานะคงอยู่) ยกเว้นหนังสือที่ลดราคา
- สมัครอบรม / สัมมนา ในราคาพิเศษตามอัตราและเวลา ที่กำหนดในเอกสารเผยแพร่การอบรม / สัมมนา โดยในแต่ละครั้งสามารถลดราคาในอัตราพิเศษ จำนวน 2 ท่าน และใบเสร็จรับเงิน หรือใบกำกับภาษีที่ออกในนามนิติบุคคลนั้น
ประกาศและคำชี้แจงที่เกี่ยวข้องกับนิติบุคคลที่ประกอบวิชาชีพบัญชี
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 15/2562 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี (ฉบับที่ 2) | |
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 3/2558 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี | |
กฎกระทรวงกำหนดหลักประกันความรับผิดต่อบุคคที่สามของผู้ประกอบวิชาชีพบัญชี พ.ศ.2553 | |
ระบบงานบริการออนไลน์ที่เกี่ยวข้อง
| | | ||||
|
| ||||||
| | |
คู่มือการใช้งานระบบที่เกี่ยวข้อง
นิติบุคคลที่ประกอบวิชาชีพบัญชี
นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี
1. การขอจดทะเบียนนิติบุคคล
- นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี ตามมาตรา 11 แห่งพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ต้องดำเนินการจดทะเบียนต่อสภาวิชาชีพบัญชี
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีอยู่แล้ว ก่อนวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 1 ปี นับแต่วันที่พระราชบัญญัตินี้ใช้บังคับ
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีหลังจากวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 30 วัน หลังจากการจดทะเบียน จัดตั้งนิติบุคคลที่กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ แล้วเสร็จ
- ในวันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามประเภทหนึ่งประเภทใดรวมกันเป็นจำนวนไม่น้อยกว่าร้อยละสามของทุน ณ วันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี และแจ้งรายละเอียดเกี่ยวกับหลักประกันมาพร้อมกับการยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี
หลักฐานการจดทะเบียนนิติบุคคลและหลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
- ข้อมูลในงบกำไรขาดทุน หรือสำเนางบการเงิน ย้อนหลัง 1 ปี (ถ้ามี)
2. การต่ออายุทะเบียนนิติบุคคล
นิติบุคคลต้องดำเนินการต่ออายุทะเบียนนิติบุคคลทุก 1 ปี นับแต่วันจดทะเบียนพร้อมหลักฐานและชำระค่าดำเนินการภายใน 3 เดือนก่อนครบกำหนด 1 ปี
หลักฐานการต่ออายุทะเบียนนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
3. การแจ้งรายละเอียดเกี่ยวกับหลักประกันความรับผิดต่อบุคคลที่สาม
นิติบุคคลต้องแจ้งรายละเอียดเกี่ยวกับหลักประกันต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 60 วันนับแต่วันสิ้นรอบปีบัญชีทุกปี
หลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนางบการเงินของปีก่อน (กรณีที่งบการเงินล่าสุดยังไม่ได้ตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชี)
- สำเนาหลักประกัน เช่น บัญชีฝากประจำ, กรมธรรม์ประกันความรับผิดทางวิชาชีพ
4. การแก้ไขข้อมูลนิติบุคคล กรณีนิติบุคคลที่มีการแก้ไขข้อมูลนิติบุคคลต้องดำเนินการจดทะเบียนแก้ไขต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่ได้มีการแก้ไขข้อมูล
หลักฐานการแก้ไขข้อมูลนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
5. การแจ้งเปลี่ยนแปลงประเภทของหลักประกัน
กรณีที่มีการเปลี่ยนแปลงประเภทของหลักประกันในระหว่างรอบปีบัญชี นิติบุคคลต้องดำเนินการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่มีการเปลี่ยนแปลง
หลักฐานการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
6. การยกเลิกการจดทะเบียน
กรณีที่มีการเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี นิติบุคคลต้องดำเนินการจดทะเบียนเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่เลิกการให้บริการ
หลักฐานการยกเลิกการจดทะเบียน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
7. การขอหนังสือรับรองนิติบุคคล (มีอายุ 30 วัน) การขอหนังสือรับรองนิติบุคคล ฉบับภาษาไทยและฉบับภาษาอังกฤษ ที่มีอายุ 30 วัน สามารถกรอกคำขอได้ที่เมนู ข้อมูลติดต่อนิติบุคคล (Market Place) หรือ คลิกที่นี่
หลักฐานการขอหนังสือรับรองนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
8. สิทธิและหน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
หน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
- นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม ทั้งนี้ตามประเภท จำนวน หลักเกณฑ์ และวิธีการที่กำหนดโดยกฎกระทรวง
- ในกรณีที่นิติบุคคลประกอบกิจการให้บริการด้านการสอบบัญชี บุคคลซึ่งมีอำนาจลงนามผูกพันนิติบุคคลในการให้บริการการสอบบัญชีต้องเป็นผู้ที่ได้รับใบอนุญาตให้เป็นผู้สอบบัญชีรับอนุญาต
- ในกรณีที่ผู้สอบบัญชีต้องรับผิดชอบต่อบุคคลที่สาม ให้นิติบุคคลซึ่งผู้สอบบัญชีนั้นสังกัดอยู่ร่วมรับผิดชอบด้วยอย่างลูกหนี้ ร่วม และในกรณีที่ยังไม่สามารถชำระค่าเสียหายได้ครบจำนวน ให้หุ้นส่วนหรือกรรมการผู้มีอำนาจลงนามผูกพันนิติบุคคล หรือผู้แทนนิติบุคคล ต้องร่วมรับผิดจนครบจำนวน เว้นแต่พิสูจน์ได้ว่า ตนมิได้มีส่วนรู้เห็น หรือยินยอมในการกระทำผิดที่ต้องรับผิดชอบ
สิทธิพิเศษอื่นที่นิติบุคคลได้รับตามที่สภาวิชาชีพบัญชีกำหนด
- ส่วนลด 10% ในการซื้อหนังสือของสภาวิชาชีพบัญชีฯ (ที่มีสถานะคงอยู่) ยกเว้นหนังสือที่ลดราคา
- สมัครอบรม / สัมมนา ในราคาพิเศษตามอัตราและเวลา ที่กำหนดในเอกสารเผยแพร่การอบรม / สัมมนา โดยในแต่ละครั้งสามารถลดราคาในอัตราพิเศษ จำนวน 2 ท่าน และใบเสร็จรับเงิน หรือใบกำกับภาษีที่ออกในนามนิติบุคคลนั้น
ประกาศและคำชี้แจงที่เกี่ยวข้องกับนิติบุคคลที่ประกอบวิชาชีพบัญชี
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 15/2562 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี (ฉบับที่ 2) | |
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 3/2558 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี | |
กฎกระทรวงกำหนดหลักประกันความรับผิดต่อบุคคที่สามของผู้ประกอบวิชาชีพบัญชี พ.ศ.2553 | |
ระบบงานบริการออนไลน์ที่เกี่ยวข้อง
| | | ||||
|
| ||||||
| | |
คู่มือการใช้งานระบบที่เกี่ยวข้อง
นิติบุคคลที่ประกอบวิชาชีพบัญชี
นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี
1. การขอจดทะเบียนนิติบุคคล
- นิติบุคคลที่ให้บริการด้านการสอบบัญชี หรือด้านการทำบัญชี ตามมาตรา 11 แห่งพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ต้องดำเนินการจดทะเบียนต่อสภาวิชาชีพบัญชี
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีอยู่แล้ว ก่อนวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 1 ปี นับแต่วันที่พระราชบัญญัตินี้ใช้บังคับ
- นิติบุคคลใดให้บริการการสอบบัญชี หรือการทำบัญชีหลังจากวันที่พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 ใช้บังคับ (วันที่ 23 ตุลาคม พ.ศ. 2547) ให้ยื่นขอจดทะเบียนต่อสภาวิชาชีพบัญชี ภายใน 30 วัน หลังจากการจดทะเบียน จัดตั้งนิติบุคคลที่กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ แล้วเสร็จ
- ในวันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามประเภทหนึ่งประเภทใดรวมกันเป็นจำนวนไม่น้อยกว่าร้อยละสามของทุน ณ วันที่ยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี และแจ้งรายละเอียดเกี่ยวกับหลักประกันมาพร้อมกับการยื่นจดทะเบียนต่อสภาวิชาชีพบัญชี
หลักฐานการจดทะเบียนนิติบุคคลและหลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
- ข้อมูลในงบกำไรขาดทุน หรือสำเนางบการเงิน ย้อนหลัง 1 ปี (ถ้ามี)
2. การต่ออายุทะเบียนนิติบุคคล
นิติบุคคลต้องดำเนินการต่ออายุทะเบียนนิติบุคคลทุก 1 ปี นับแต่วันจดทะเบียนพร้อมหลักฐานและชำระค่าดำเนินการภายใน 3 เดือนก่อนครบกำหนด 1 ปี
หลักฐานการต่ออายุทะเบียนนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
3. การแจ้งรายละเอียดเกี่ยวกับหลักประกันความรับผิดต่อบุคคลที่สาม
นิติบุคคลต้องแจ้งรายละเอียดเกี่ยวกับหลักประกันต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 60 วันนับแต่วันสิ้นรอบปีบัญชีทุกปี
หลักฐานการแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนางบการเงินของปีก่อน (กรณีที่งบการเงินล่าสุดยังไม่ได้ตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชี)
- สำเนาหลักประกัน เช่น บัญชีฝากประจำ, กรมธรรม์ประกันความรับผิดทางวิชาชีพ
4. การแก้ไขข้อมูลนิติบุคคล กรณีนิติบุคคลที่มีการแก้ไขข้อมูลนิติบุคคลต้องดำเนินการจดทะเบียนแก้ไขต่อสภาวิชาชีพบัญชีพร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่ได้มีการแก้ไขข้อมูล
หลักฐานการแก้ไขข้อมูลนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
5. การแจ้งเปลี่ยนแปลงประเภทของหลักประกัน
กรณีที่มีการเปลี่ยนแปลงประเภทของหลักประกันในระหว่างรอบปีบัญชี นิติบุคคลต้องดำเนินการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่มีการเปลี่ยนแปลง
หลักฐานการแจ้งเปลี่ยนแปลงประเภทของหลักประกัน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
- สำเนาหลักประกัน
6. การยกเลิกการจดทะเบียน
กรณีที่มีการเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี นิติบุคคลต้องดำเนินการจดทะเบียนเลิกการให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี พร้อมหลักฐานและชำระค่าดำเนินการภายใน 15 วันนับแต่วันที่เลิกการให้บริการ
หลักฐานการยกเลิกการจดทะเบียน พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
7. การขอหนังสือรับรองนิติบุคคล (มีอายุ 30 วัน) การขอหนังสือรับรองนิติบุคคล ฉบับภาษาไทยและฉบับภาษาอังกฤษ ที่มีอายุ 30 วัน สามารถกรอกคำขอได้ที่เมนู ข้อมูลติดต่อนิติบุคคล (Market Place) หรือ คลิกที่นี่
หลักฐานการขอหนังสือรับรองนิติบุคคล พร้อมรับรองสำเนาถูกต้องและประทับตรา (ถ้ามี)
- ข้อมูลนิติบุคคลจาก DBD Data Warehouse Click
- สำเนาบัตรประจำตัวประชาชนของกรรมการ/หุ้นส่วนผู้จัดการผู้มีอำนาจลงนาม
8. สิทธิและหน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
หน้าที่ของนิติบุคคลที่จดทะเบียนกับสภาวิชาชีพบัญชี
- นิติบุคคลต้องจัดให้มีหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สาม ทั้งนี้ตามประเภท จำนวน หลักเกณฑ์ และวิธีการที่กำหนดโดยกฎกระทรวง
- ในกรณีที่นิติบุคคลประกอบกิจการให้บริการด้านการสอบบัญชี บุคคลซึ่งมีอำนาจลงนามผูกพันนิติบุคคลในการให้บริการการสอบบัญชีต้องเป็นผู้ที่ได้รับใบอนุญาตให้เป็นผู้สอบบัญชีรับอนุญาต
- ในกรณีที่ผู้สอบบัญชีต้องรับผิดชอบต่อบุคคลที่สาม ให้นิติบุคคลซึ่งผู้สอบบัญชีนั้นสังกัดอยู่ร่วมรับผิดชอบด้วยอย่างลูกหนี้ ร่วม และในกรณีที่ยังไม่สามารถชำระค่าเสียหายได้ครบจำนวน ให้หุ้นส่วนหรือกรรมการผู้มีอำนาจลงนามผูกพันนิติบุคคล หรือผู้แทนนิติบุคคล ต้องร่วมรับผิดจนครบจำนวน เว้นแต่พิสูจน์ได้ว่า ตนมิได้มีส่วนรู้เห็น หรือยินยอมในการกระทำผิดที่ต้องรับผิดชอบ
สิทธิพิเศษอื่นที่นิติบุคคลได้รับตามที่สภาวิชาชีพบัญชีกำหนด
- ส่วนลด 10% ในการซื้อหนังสือของสภาวิชาชีพบัญชีฯ (ที่มีสถานะคงอยู่) ยกเว้นหนังสือที่ลดราคา
- สมัครอบรม / สัมมนา ในราคาพิเศษตามอัตราและเวลา ที่กำหนดในเอกสารเผยแพร่การอบรม / สัมมนา โดยในแต่ละครั้งสามารถลดราคาในอัตราพิเศษ จำนวน 2 ท่าน และใบเสร็จรับเงิน หรือใบกำกับภาษีที่ออกในนามนิติบุคคลนั้น
ประกาศและคำชี้แจงที่เกี่ยวข้องกับนิติบุคคลที่ประกอบวิชาชีพบัญชี
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 15/2562 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี (ฉบับที่ 2) | |
ประกาศสภาวิชาชีพบัญชี ฉบับที่ 3/2558 เรื่อง หลักเกณฑ์และวิธีการจดทะเบียน การแจ้งรายละเอียดเกี่ยวกับหลักประกันเพื่อประกันความรับผิดต่อบุคคลที่สามของนิติบุคคลที่ให้บริการด้านการสอบบัญชีหรือด้านการทำบัญชี | |
กฎกระทรวงกำหนดหลักประกันความรับผิดต่อบุคคที่สามของผู้ประกอบวิชาชีพบัญชี พ.ศ.2553 | |