




























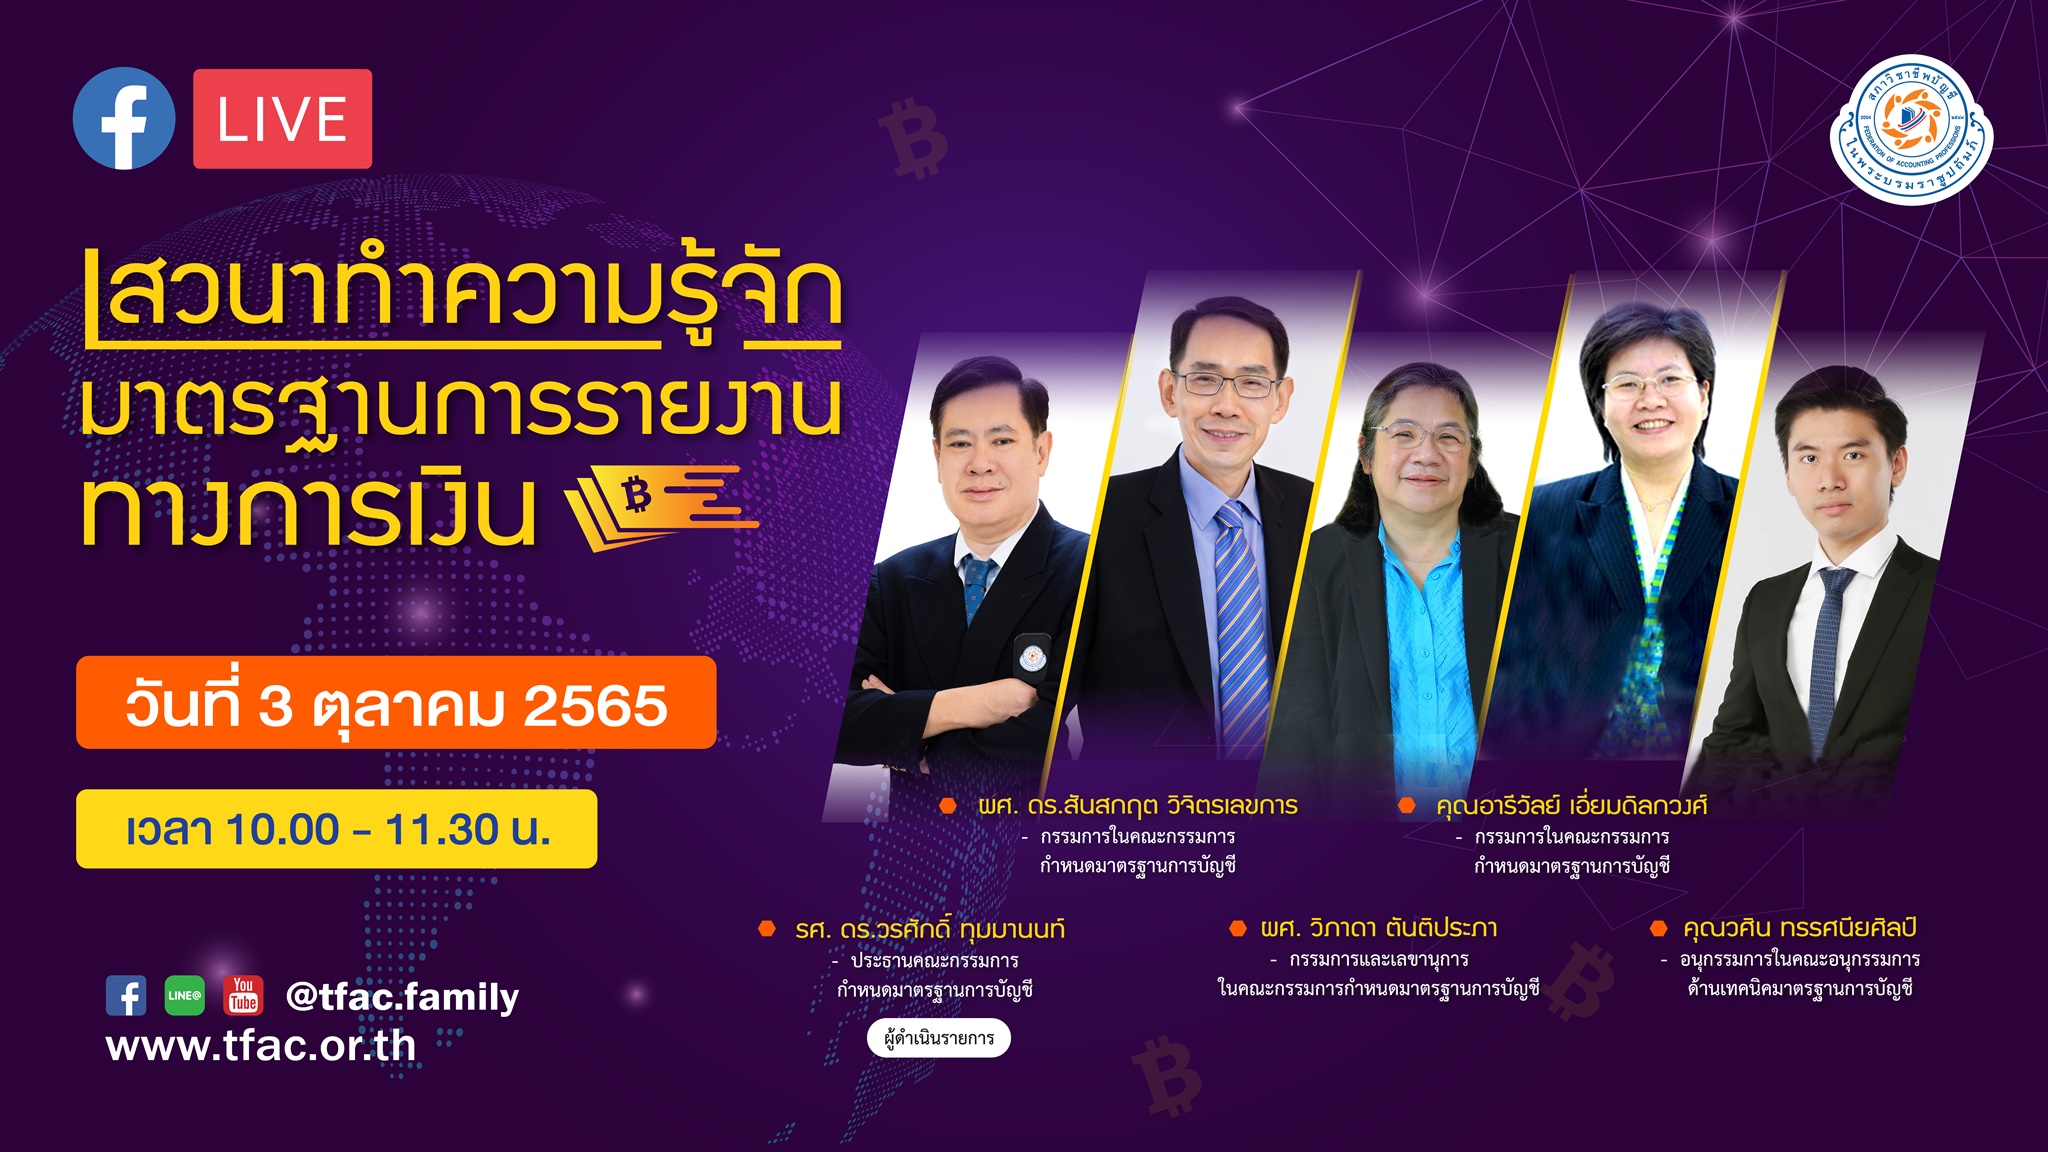
 เสวนาเรื่อง "ทำความรู้จักมาตรฐานการรายงานทางการเงิน"
 ในวันจันทร์ที่ 3 ตุลาคม พ.ศ. 2565
 เวลา 10.00-11.30 น.
.
สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ (สภาวิชาชีพบัญชี) มีพันธกิจหลักคือการสร้างและพัฒนามาตรฐานทางวิชาชีพบัญชี เพื่อให้เป็นที่ยอมรับทั้งภายในประเทศและระดับสากล คณะกรรมการกำหนดมาตรฐานการบัญชี (คณะกรรมการฯ) สภาวิชาชีพบัญชี มีอำนาจหน้าที่ในการกำหนดมาตรฐานการรายงานทางการเงิน ตลอดระยะเวลาที่ผ่านมานับแต่การก่อกำเนิดมาตรฐานการรายงานทางการเงินตั้งแต่สมาคมนักบัญชีและผู้สอบบัญชีรับอนุญาตแห่งประเทศไทยจวบจนถึงสภาวิชาชีพบัญชีในปัจจุบัน และจะก้าวต่อไปสู่การเป็นประเทศที่ใช้มาตรฐานการรายงานทางการเงินระดับสากล (IFRS Adoption Country) ในอนาคต
.
คณะกรรมการกำหนดมาตรฐานการบัญชี ขอเชิญชวนผู้ประกอบวิชาชีพบัญชีรับฟังความเป็นมา เส้นทางในการพัฒนามาตรฐานการรายงานทางการเงินของไทยสู่ระดับสากล และประโยชน์ในการใช้มาตรฐานการรายงานทางการเงินทั้งในมุมของนักวิชาการ ผู้ปฏิบัติใช้มาตรฐานฯ และหน่วยงานกำกับดูแล ทั้งนี้ เพื่อให้เกิดความเข้าใจและเห็นถึงประโยชน์ของการใช้มาตรฐานการรายงานทางการเงินในการจัดทำงบการเงินให้สะท้อนข้อเท็จจริงที่กิจการมีการทำธุรกรรม โดยสื่อความตามจริงออกมาเป็นตัวเลขบนงบการเงิน
.
 เนื้อหาหลักในการสัมมนา
 ประวัติความเป็นมา ประโยชน์จากการใช้มาตรฐานการรายงานทางการเงินในมุมของผู้ใช้มาตรฐานและหน่วยงานกำกับดูแล แหล่งค้นคว้าในการหามาตรฐานการรายงานทางการเงิน
.
 วิทยากรโดย รศ. ดร.วรศักดิ์ ทุมมานนท์
- ประธานคณะกรรมการกำหนดมาตรฐานการบัญชี
ผศ. วิภาดา ตันติประภา- กรรมการและเลขานุการในคณะกรรมการกำหนดมาตรฐานการบัญชี
ผศ. ดร.สันสกฤต วิจิตรเลขการ- กรรมการในคณะกรรมการกำหนดมาตรฐานการบัญชี
คุณอารีวัลย์ เอี่ยมดิลกวงศ์- กรรมการในคณะกรรมการกำหนดมาตรฐานการบัญชี
คุณวศิน ทรรศนียศิลป์- อนุกรรมการในคณะอนุกรรมการด้านเทคนิคมาตรฐานการบัญชี
สนใจเข้าร่วม Click


