สวัสดีครับสมาชิกสภาวิชาชีพบัญชีทุกท่าน ก่อนอื่นผมต้องขอขอบคุณท่านสมาชิกที่ให้ความไว้วางใจ ให้ผมได้เป็นส่วนหนึ่งของการขับเคลื่อนสภาวิชาชีพบัญชี ในฐานะกรรมการและประธานคณะกรรมการวิชาชีพบัญชีด้านการบัญชีภาษีอากร อีกวาระหนึ่ง
สำหรับบทบาทและหน้าที่ของคณะกรรมการวิชาชีพบัญชี ด้านการบัญชีภาษีอากร เราคงปฏิเสธไม่ได้ว่าจะต้องมีความเกี่ยวข้องกับกรมสรรพากร โดยเฉพาะอย่างยิ่งในยุคที่กรมสรรพากรได้มีการพัฒนาระบบภาษีเปลี่ยนแปลงการทำงานสู่ดิจิทัล (Digital Transformation) โดยให้ผู้เสียภาษีเป็นศูนย์กลาง เพื่อให้การจัดการภาษีเป็นเรื่องง่าย โดยมีการนำระบบ e-Services มาใช้กับภาษีหลาย ๆ ประเภท เพื่อช่วยให้ผู้ประกอบการสามารถยื่นแบบและชำระภาษีออนไลน์ ดังนี้
 |
ภาษีเงินได้เงินได้บุคคลธรรมดา อำนวยความสะดวกให้ผู้เสียภาษีด้วยระบบต่าง ๆ เช่น
|
|||
 |
ภาษีเงินได้เงินได้นิติบุคคล อำนวยความสะดวกให้ผู้เสียภาษีด้วยระบบต่าง ๆ เช่น
|
|||
 |
ภาษีมูลค่าเพิ่ม อำนวยความสะดวกให้ผู้เสียภาษีด้วยระบบต่าง ๆ เช่น
|
|||
 |
ภาษีธุรกิจเฉพาะ อำนวยความสะดวกให้ผู้เสียภาษีด้วยระบบต่าง ๆ เช่น
|
|||
 |
การคืนภาษีมูลค่าเพิ่มให้แก่นักท่องเที่ยว อำนวยความสะดวกให้ผู้เสียภาษีด้วยระบบต่าง ๆ เช่น
|
 |
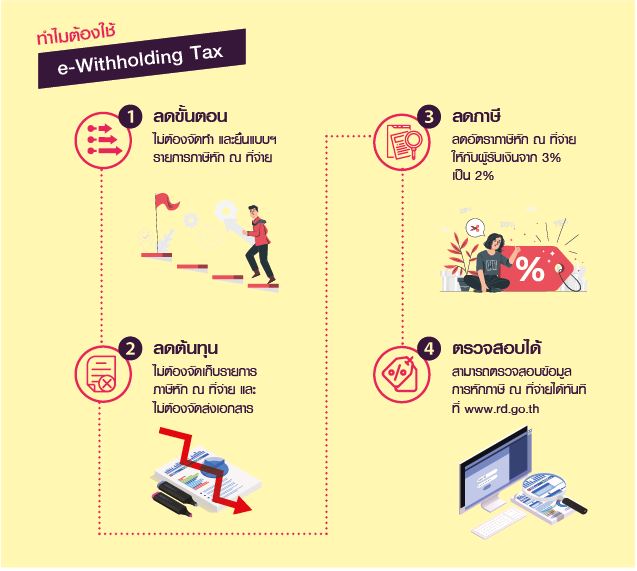
และเมื่อเร็ว ๆ นี้ กรมสรรพากรได้เปิดตัว “นวัตกรรมระบบภาษีหัก ณ ที่จ่ายอิเล็กทรอนิกส์ (e-Withholding Tax)” ผมจึงถือโอกาสนี้ แนะนำให้ท่านสมาชิกได้รู้จักกับ e-Withholding Tax กันเลยนะครับ e-Withholding Tax (e-WHT) หรือภาษีหัก ณ ที่จ่ายเป็นวิธีการใหม่ที่กรมสรรพากรพัฒนาขึ้นเพื่อเพิ่มความสะดวกลดขั้นตอนให้แก่ผู้ที่มีหน้าที่หักภาษี ณ ที่จ่ายทำการนำส่งเงินภาษีต่อกรมสรรพากร โดยมีธนาคารเป็นตัวกลางในการนำส่งข้อมูลและส่งเงินภาษีให้กับกรมสรรพากร โดยที่ผู้ประกอบการไม่ต้องจัดทำหนังสือรับรองการหักภาษี ณ ที่จ่าย ดังนั้น ประโยชน์ที่เราจะเห็นได้ชัดเจนเลยก็คือ |
 |
แล้วใครบ้างที่จะได้ประโยชน์?
กลุ่มผู้ใช้งานระบบ หมายถึงบุคคลภายนอก โดยประกอบด้วยบุคคลธรรมดาและนิติบุคคล
- กรณีภาษีเงินได้หัก ณ ที่จ่าย เมื่อมีการจ่ายเงินได้ให้แก่ผู้รับเงินทั้งในประเทศและต่างประเทศ
(ตามมาตรา 52 มาตรา 70 และมาตรา 70 ทวิ แห่งประมวลรัษฎากร) - กรณีภาษีมูลค่าเพิ่ม เมื่อมีการชำระค่าสินค้าหรือบริการให้แก่ผู้ประกอบการในต่างประเทศ
(ตามมาตรา 83/5 และมาตรา 83/6 แห่งประมวลรัษฎากร)
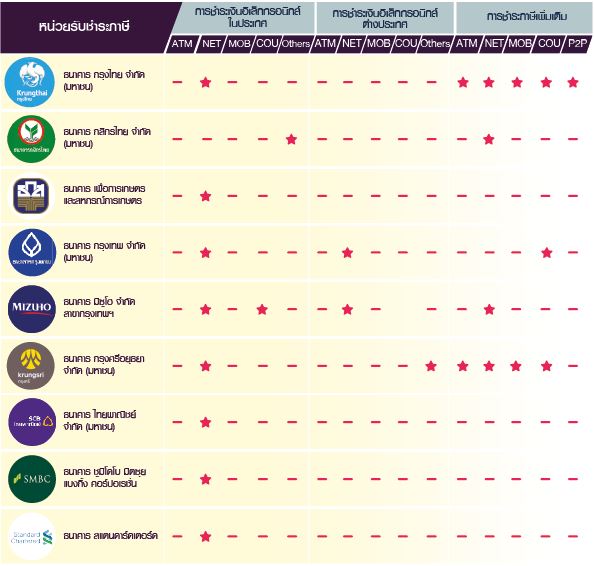 |
ทั้งนี้ อาจมีค่าธรรมเนียมในการทำรายการดังกล่าว เมื่อเปรียบเทียบกับต้นทุนในการจัดทำเอกสารและการส่งเอกสารแล้วผมคิดว่ายังเป็นประเด็นให้เราต้องศึกษาถึงความคุ้มค่านะครับ แต่ในอนาคตภายใต้การแข่งขันของธุรกิจ ธนาคาร ผมก็คิดว่าค่าธรรมเนียมนี้อาจจะลดลง หรือไม่มีเลยก็ได้ สำหรับรายละเอียดและวิธีการในการสมัคร กรมสรรพากรได้อำนวยความสะดวกให้กับผู้ประกอบการโดยได้จัดทำคู่มือและเอกสาร (คู่มือสำหรับผู้ใช้งานภายนอก) เผยแพร่ไว้ในเว็บไซต์ของกรมสรรพากร www.rd.go.th ในหัวข้อ e-Services (ภาษีเงินได้หัก ณ ที่จ่าย) ลองไปศึกษาวิธีการกันดูนะครับ
สุดท้ายนี้ ผมขอฝากข้อคิดเล็ก ๆ ให้กับท่านสมาชิก เพื่อประกอบการตัดสินใจในการใช้ระบบ e-Withholding Tax ว่าครั้งหนึ่ง เราก็เคยไม่มั่นใจในการทำธุรกรรมทางการเงินผ่านมือถือ แต่ในปัจจุบันเราไม่ต้องไปธนาคาร อยากจะเช็คยอด ดูความเคลื่อนไหวของบัญชี โอนเงิน รู้ยอดเงินที่โอนเข้ามา เติมเงินมือถือ จ่ายค่าบริการต่าง ๆ หรือแม้แต่ช้อปปิ้งออนไลน์ รวมไปถึงขอ Statement ย้อนหลัง เราก็สามารถทำได้ง่าย ๆ เรายังสามารถถอนเงินผ่านตู้ ATM โดยไม่ต้องใช้บัตร เราโทรหากันผ่านไลน์ โดยไม่ต้องเข้าแถวเพื่อรอตู้โทรศัพท์สาธารณะเหมือนแต่ก่อน เป็นเพราะเราต่างยอมรับในเทคโนโลยีและปรับตัวไปกับมัน ดังนั้น ผมถือว่าเป็นโอกาสอันดีที่หน่วยงานภาครัฐ อย่างเช่นกรมสรรพากร ที่ได้ Design Thinking โดยเน้น Customer หรือ ผู้ประกอบการเป็นหลัก เพียงแค่เราเปิดใจ e-Withholding Tax ก็จะช่วยให้นักบัญชีอย่างเรา ๆ มีเวลาไปทำอย่างอื่นมากขึ้นนะครับ
 |
|
โดย นายอนันต์ สิริแสงทักษิณ |
 |
 |
 |