ในช่วงเดือนมกราคม ปีเก่าได้ผ่านไปแล้ว และปีใหม่กำลังจะเข้ามาขออำนวยอวยพรให้ทุกท่านมีแต่สิ่งดี ๆ เข้ามา สิ่งไม่ดีต่าง ๆ ให้สลายไปเตรียมพร้อมใจกายเพื่อเตรียมรับศักราชใหม่ ภารกิจใหม่ บทบาทที่ไฉไลกว่าเดิม
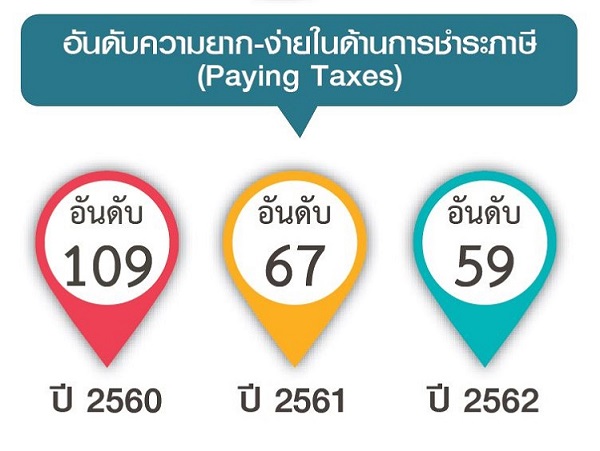
สิ่งดี ๆ สิ่งแรก ขอร่วมแสดงความยินดีกับกรมสรรพากร ในเรื่องธนาคารโลกได้เผยแพร่รายงาน “Doing Business 2019 : Training for Reform” หรือ รายงานความยาก-ง่ายในการทำธุรกิจประจำปี 2562 โดยที่ประเทศไทยอยู่ในลำดับที่ 27 จากจำนวนทั้งหมด 190 ประเทศ โดยความยาก-ง่ายในด้านการชำระภาษี (Paying Taxes) ในปี 2562 ขึ้นมาอยู่ในลำดับที่ 59 จากเดิมอยู่ลำดับที่ 67 และ 109 ในปี 2561 และ ปี 2560 ตามลำดับ ในกลุ่มประเทศอาเซียนยังคงเป็นรองเพียงประเทศสิงคโปร์ ถือเป็นเรื่องดี ๆ ในด้านภาษีอากร สำหรับธุรกิจที่ลงทุนในประเทศไทยและพร้อมต้อนรับกับธุรกิจใหม่ ๆ ที่จะเกิดขึ้นตามมา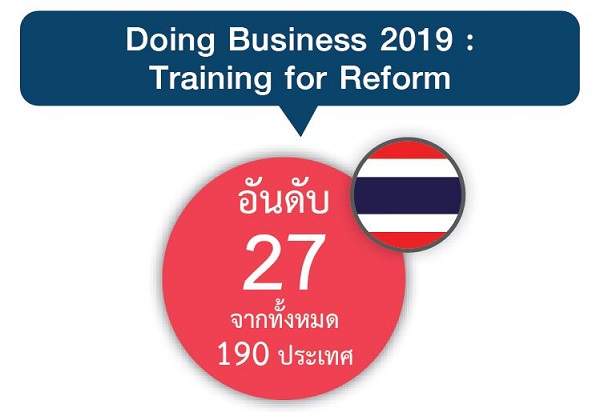
ภาครัฐจัดแคมเปญต้อนรับเด็กเกิดใหม่ในประเทศไทย โดย..
- ยกเว้นภาษีเงินได้สำหรับเงินได้เท่าที่จ่ายเงินค่าฝากครรภ์ และค่าคลอดบุตร ซึ่งจำนวนเงินไม่เกิน 60,000 บาท ต่อการตั้งครรภ์แต่ละครั้ง
- ค่าลดหย่อนบุตรเพิ่มเติมให้ผู้มีเงินได้ 30,000 บาท ต่อคนสำหรับบุตรคนที่ 2 เป็นต้นไป
โดยเริ่มต้นจากกฎหมายฉบับแรกที่ออกมาให้สิทธิประโยชน์ค่าลดหย่อน ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 331) เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไข เพื่อการยกเว้นภาษีเงินได้ สำหรับเงินได้เท่าที่จ่ายเป็นค่าฝากครรภ์และค่าคลอดบุตร โดยให้สิทธิยกเว้นภาษีโดยคำนวณไปหักจากเงินได้พึงประเมินเพื่อคำนวณภาษีเงินได้บุคคลธรรมดาสำหรับปีภาษี 2561 เป็นต้นไป โดยครอบคลุมสำหรับค่าใช้จ่ายที่เกิดขึ้นจากการรักษาพยาบาลอันเนื่องมาจากการตั้งครรภ์และคลอดบุตร ไม่ว่าจะเป็นค่าตรวจและรับฝากครรภ์ ค่าบำบัดทางการแพทย์ ค่ายาและค่าเวชภัณฑ์ ค่าทำคลอด และค่ากินอยู่ในสถานพยาบาล ทั้งนี้ ไม่ว่าทารกที่คลอดจะมีชีวิตรอดหรือไม่ จำนวนเงินไม่เกิน 60,000 บาท ต่อการตั้งครรภ์แต่ละครั้งคราว โดยให้สิทธิกับผู้มีเงินได้ สำหรับกรณีแยกยื่นแบบแสดงรายการจะให้สิทธินี้แก่เฉพาะผู้เป็นภรรยา
นอกจากค่าลดหย่อนสำหรับค่าฝากครรภ์และค่าคลอดบุตรแล้ว ยังมีค่าลดหย่อนบุตรเพิ่มเติมให้ผู้มีเงินได้อีก 30,000 บาทต่อคน สำหรับบุตรคนที่ 2 เป็นต้นไป โดยให้สิทธิค่าลดหย่อนสำหรับบุตรที่เกิดตั้งแต่ปี 2561 เป็นต้นไปถือว่าเป็นเรื่องดี ๆ มาพร้อมกับปีใหม่ที่กำลังจะมาถึง
อย่างไรก็ตาม ทางผู้เขียนขอฝากให้ทบทวน เงื่อนไขในข้อ 4 ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้(ฉบับที่ 331) เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไข เพื่อการยกเว้นภาษีเงินได้ สำหรับเงินได้เท่าที่จ่ายเป็นค่าฝากครรภ์และค่าคลอดบุตร การใช้สิทธิยกเว้นภาษีเงินได้เมื่อนำไปรวมกับสิทธิการเบิกค่าฝากครรภ์และค่าคลอดบุตรซึ่งเป็นสิทธิสวัสดิการจากภาครัฐหรือภาคเอกชนที่ผู้มีเงินได้และคู่สมรสได้รับสำหรับการตั้งครรภ์แต่ละคราวแล้วต้องไม่เกิน 60,000 บาท ในประเด็นนี้ด้วยการให้สิทธิเกิดจากต่างหน่วยงาน ต่างองค์กร ทั้งภาครัฐและเอกชน อาจจะมีประเด็นในทางปฏิบัติ เป็นเหตุให้ผู้เงินได้มีความเสี่ยงในการยื่นแบบที่ไม่ถูกต้อง ทำให้สิทธิประโยชน์นี้ไม่ได้ตอบโจทย์แก่ผู้มีเงินได้ที่ได้รับประโยชน์จริง ในความเห็นของผู้เขียนภาครัฐควรยกเว้นเงินได้พึงประเมินทั้งจำนวน แม้ว่าจะได้รับสิทธิการเบิกค่าฝากครรภ์และค่าคลอดบุตรจากหน่วยงานอื่นแล้วก็ตาม เพื่อเป็นการส่งเสริมให้กับเด็กเกิดใหม่ที่มีจะต้องรับภารกิจของประเทศในอนาคต ซึ่งถ้าหากคำนวณเม็ดเงินภาษีที่กระทบจากจำนวนค่าลดหย่อนในส่วนนี้ไม่ได้มีจำนวนมากนักแต่จะแสดงถึงความตั้งใจจริงของจากทางภาครัฐที่ได้ตั้งใจส่งเสริมการพัฒนาประชากรของประเทศอย่างจริงใจ
 |
|
โดย..ดร.สมบูรณ์ เอื้ออัชฌาสัย |
 |
 |
 |