ABOUT US
ประวัติความเป็นมา
วิสัยทัศน์และพันธกิจ
ผังองค์กร
คณะกรรมการ
คณะกรรมการสภาวิชาชีพบัญชี
คณะกรรมการสภาวิชาชีพบัญชีด้านต่าง ๆ
คณะกรรมการวิชาชีพบัญชีด้านการทำบัญชี
คณะกรรมการวิชาชีพบัญชีด้านการสอบบัญชี
คณะกรรมการวิชาชีพบัญชีด้านการบัญชีบริหาร
คณะกรรมการวิชาชีพบัญชีด้านการบัญชีภาษีอากร
คณะกรรมการวิชาชีพบัญชีด้านการศึกษาและเทคโนโลยีการบัญชี
คณะกรรมการวิชาชีพบัญชีด้านการวางระบบบัญชี
คณะอนุกรรมการด้านการพัฒนาวิชาชีพบัญชี
คณะกรรมการกำหนดมาตรฐานการบัญชี
คณะกรรมการจรรยาบรรณ
รายนามอดีตนายก
รายงานประจำปี
ตราสัญลักษณ์
หน่วยงานที่เกี่ยวข้อง
ร่วมงานกับเรา
ติดต่อเรา
สำนักงานใหญ่
สำนักงานสาขา
ACCOUNTING STANDARDS
มาตรฐานการรายงานทางการเงิน
มาตรฐานการสอบบัญชี
มาตรฐานการศึกษา
จรรยาบรรณของผู้ประกอบวิชาชีพบัญชี
LAWS
พ.ร.บ. วิชาชีพบัญชี พ.ศ. 2547
พ.ร.บ. การบัญชี พ.ศ. 2543
พระราชกฤษฎีกาและกฎกระทรวง
ข้อบังคับ
ข้อกำหนด
ประกาศสภาวิชาชีพบัญชี
คำชี้แจง
ระเบียบสภาวิชาชีพบัญชี
NEWS
TFAC Academy
หลักสูตรอบรมสัมมนา
TFAC e-Learning
การทดสอบ/Self Study
รูปแบบกระดาษคำตอบ (Paper)
ระบบอิเล็กทรอกนิกส์ (e-Testing)
In-House Training
SERVICE
Online Service
คู่มือบริการประชาชน
คำถามที่พบบ่อย
จำหน่ายหนังสือ
การแจ้งชั่วโมงพัฒนาความรู้ต่อเนื่องทางวิชาชีพ CPD
Knowledge Management
บทความและงานวิจัย
Infographic
วารสารสภาวิชาชีพบัญชี JFAC
e-Book (Free)
การควบคุมภายในที่มีประสิทธิผล สำหรับการจัดทำรายงานความยั่งยืน (ICSR)
แนวปฏิบัติการบริหารความเสี่ยงด้าน ESG ฉบับภาษาไทย
EN
🇹🇭
ไทย
🇬🇧
English
เมนูลัด
เมนูหลัก
ABOUT US
ประวัติความเป็นมา
วิสัยทัศน์และพันธกิจ
ผังองค์กร
คณะกรรมการ
คณะกรรมการสภาวิชาชีพบัญชี
คณะกรรมการสภาวิชาชีพบัญชีด้านต่าง ๆ
คณะกรรมการวิชาชีพบัญชีด้านการทำบัญชี
คณะกรรมการวิชาชีพบัญชีด้านการสอบบัญชี
คณะกรรมการวิชาชีพบัญชีด้านการบัญชีบริหาร
คณะกรรมการวิชาชีพบัญชีด้านการบัญชีภาษีอากร
คณะกรรมการวิชาชีพบัญชีด้านการศึกษาและเทคโนโลยีการบัญชี
คณะกรรมการวิชาชีพบัญชีด้านการวางระบบบัญชี
คณะอนุกรรมการด้านการพัฒนาวิชาชีพบัญชี
คณะกรรมการกำหนดมาตรฐานการบัญชี
คณะกรรมการจรรยาบรรณ
รายนามอดีตนายก
รายงานประจำปี
ตราสัญลักษณ์
หน่วยงานที่เกี่ยวข้อง
ร่วมงานกับเรา
ติดต่อเรา
สำนักงานใหญ่
สำนักงานสาขา
ACCOUNTING STANDARDS
มาตรฐานการรายงานทางการเงิน
มาตรฐานการสอบบัญชี
มาตรฐานการศึกษา
จรรยาบรรณของผู้ประกอบวิชาชีพบัญชี
LAWS
พ.ร.บ. วิชาชีพบัญชี พ.ศ. 2547
พ.ร.บ. การบัญชี พ.ศ. 2543
พระราชกฤษฎีกาและกฎกระทรวง
ข้อบังคับ
ข้อกำหนด
ประกาศสภาวิชาชีพบัญชี
คำชี้แจง
ระเบียบสภาวิชาชีพบัญชี
NEWS
TFAC Academy
หลักสูตรอบรมสัมมนา
TFAC e-Learning
การทดสอบ/Self Study
รูปแบบกระดาษคำตอบ (Paper)
ระบบอิเล็กทรอกนิกส์ (e-Testing)
In-House Training
SERVICE
Online Service
คู่มือบริการประชาชน
คำถามที่พบบ่อย
จำหน่ายหนังสือ
การแจ้งชั่วโมงพัฒนาความรู้ต่อเนื่องทางวิชาชีพ CPD
Knowledge Management
บทความและงานวิจัย
Infographic
วารสารสภาวิชาชีพบัญชี JFAC
e-Book (Free)
การควบคุมภายในที่มีประสิทธิผล สำหรับการจัดทำรายงานความยั่งยืน (ICSR)
แนวปฏิบัติการบริหารความเสี่ยงด้าน ESG ฉบับภาษาไทย
เมนูลัด
TFAC Online Service
สมัครสมาชิกสภาวิชาชีพบัญชี
ระบบสมาชิกและผู้สอบบัญชี
ระบบฝึกหัดงานสอบบัญชี
สมัครสอบ CPA
ยื่นคำขอดูสมุดคำตอบ
แจ้งพัฒนาความรู้ต่อเนื่อง CPD
ระบบ ASEAN CPA
ระบบจดทะเบียนนิติบุคคล (มาตรา 11)
ตรวจสอบหลักสูตรการศึกษาที่สภาฯ รับรอง
ตรวจสอบสถานะสมาชิก
ตรวจสอบสถานะผู้สอบบัญชี
ข้อมูลติดต่อผู้สอบบัญชี
ตรวจค้นข้อมูลผู้สอบบัญชีของนิติบุคคล
ข้อมูลติดต่อนิติบุคคล (Market Place)
การตรวจสอบหลักสูตร CPD
ระบบหน่วยงานจัดการอบรม
เมนูลัด
ข้อมูลเกี่ยวกับการลงลายมือชื่อ
การร้องเรียนผู้ประกอบวิชาชีพบัญชี
บัญชีเดียวทำอย่างไรให้ถูกต้อง
TFRS มาตรฐานการรายงานทางการเงิน
TSA มาตรฐานการสอบบัญชี
ค้นหารายชื่อผู้สอบบัญชีตลาดทุน
การแจ้งชั่วโมงพัฒนาความรู้ต่อเนื่องทางวิชาชีพ CPD
TACC การแข่งขันกรณีศึกษาทางบัญชี
AccEC ประชุมสัมมนาทางวิชาการด้านบัญชี
การรับรองหลักสูตร
คู่มือบริการประชาชน
ดาวน์โหลดแบบฟอร์ม
การเข้าถึง
ขนาดตัวอักษร
ก
ก
ก
การเว้นระยะห่าง
← ••• →
← • • • →
ความตัดกันของสี
สีปกติ
สีปกติ
×
ไฟล์แนบทั้งหมด
0
1705
แชร์
Link Copied on Clipboard
หน้าหลัก
News
ข่าวสารสภาวิชาชีพบัญชี
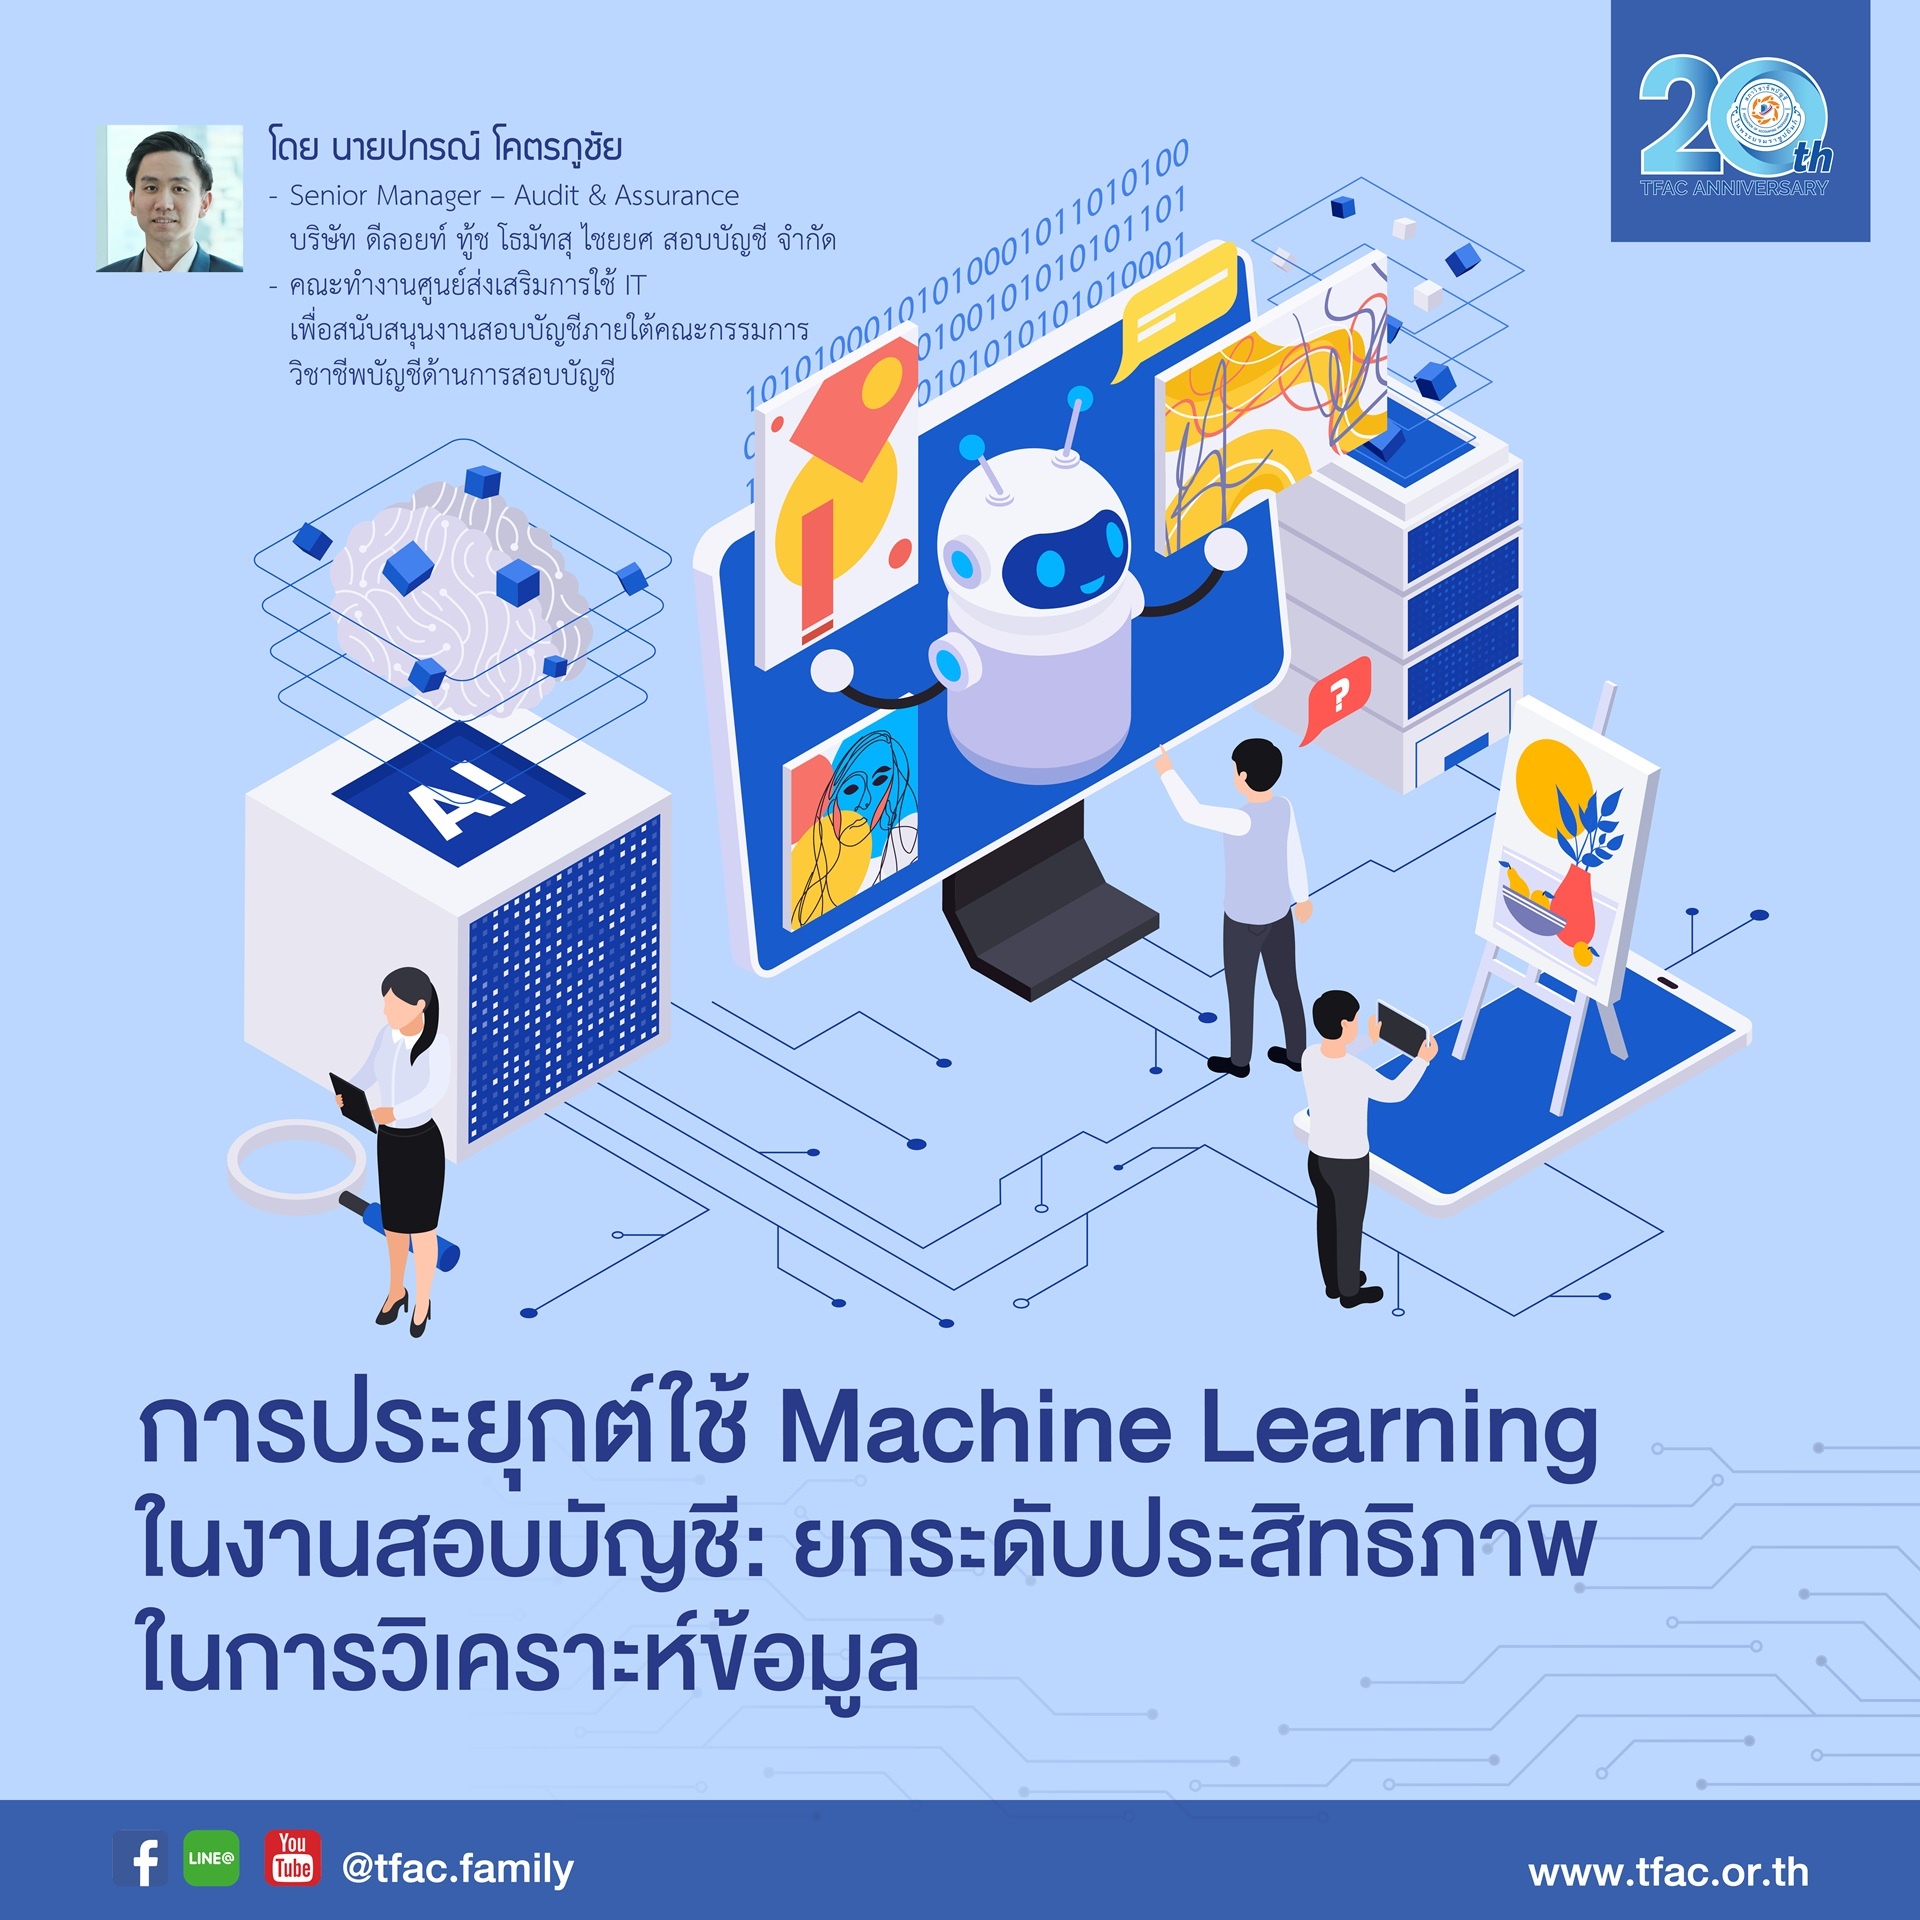
การประยุกต์ใช้ Machine Learning ในงานสอบบัญชี: ยกระดับประสิทธิภาพในการวิเคราะห์ข้อมูล
ข่าวสารสภาวิชาชีพบัญชี
17 มี.ค. 2568 เวลา 17:03 น.
View : 1705 individuals
ถูกใจ
0
แชร์
Link Copied on Clipboard
{"th":"การประยุกต์ใช้ Machine Learning ในงานสอบบัญชี: ยกระดับประสิทธิภาพในการวิเคราะห์ข้อมูล","en":"การประยุกต์ใช้ Machine Learning ในงานสอบบัญชี: ยกระดับประสิทธิภาพในการวิเคราะห์ข้อมูล"}
การประยุกต์ใช้ Machine Learning ในงานสอบบัญชี: ยกระดับประสิทธิภาพในการวิเคราะห์ข้อมูล
กระบวนการบันทึกบัญชี AI เริ่มมีบทบาทสำคัญในการเปลี่ยนแปลงวิธีการสอบบัญชีจากรูปแบบดั้งเดิมสู่กระบวนการที่ทันสมัยมากขึ้น โดยสำนักงานสอบบัญชีหลายแห่งได้เริ่มนำเครื่องมือที่ใช้เทคโนโลยี AI มาปรับปรุงกระบวนการสอบบัญชี ซึ่งการเปลี่ยนแปลงนี้ช่วยให้การตรวจสอบมีประสิทธิภาพดียิ่งขึ้น โดยเฉพาะอย่างยิ่งในกรณีที่ข้อมูลมีขนาดใหญ่ (มีปริมาณมาก) และซับซ้อน วิธีการตรวจสอบแบบดั้งเดิมอาจไม่เพียงพอและใช้เวลามาก
สามารถอ่านบทความฉบับเต็มได้ที่
https://tfac.or.th/media/migrate/eod5ZIPnnD.pdf
ขอขอบคุณบทความดี ๆ จาก นายปกรณ์ โคตรภูชัย
- Senior Manager – Audit & Assurance บริษัท ดีลอยท์ ทู้ช โธมัทสุ ไชยยศ สอบบัญชี จำกัด
- คณะทำงานศูนย์ส่งเสริมการใช้ ITเพื่อสนับสนุนงานสอบบัญชี ภายใต้คณะกรรมการวิชาชีพบัญชีด้านการสอบบัญชี
ข่าวสารที่เกี่ยวข้อง
ข่าวสารสภาวิชาชีพบัญชี
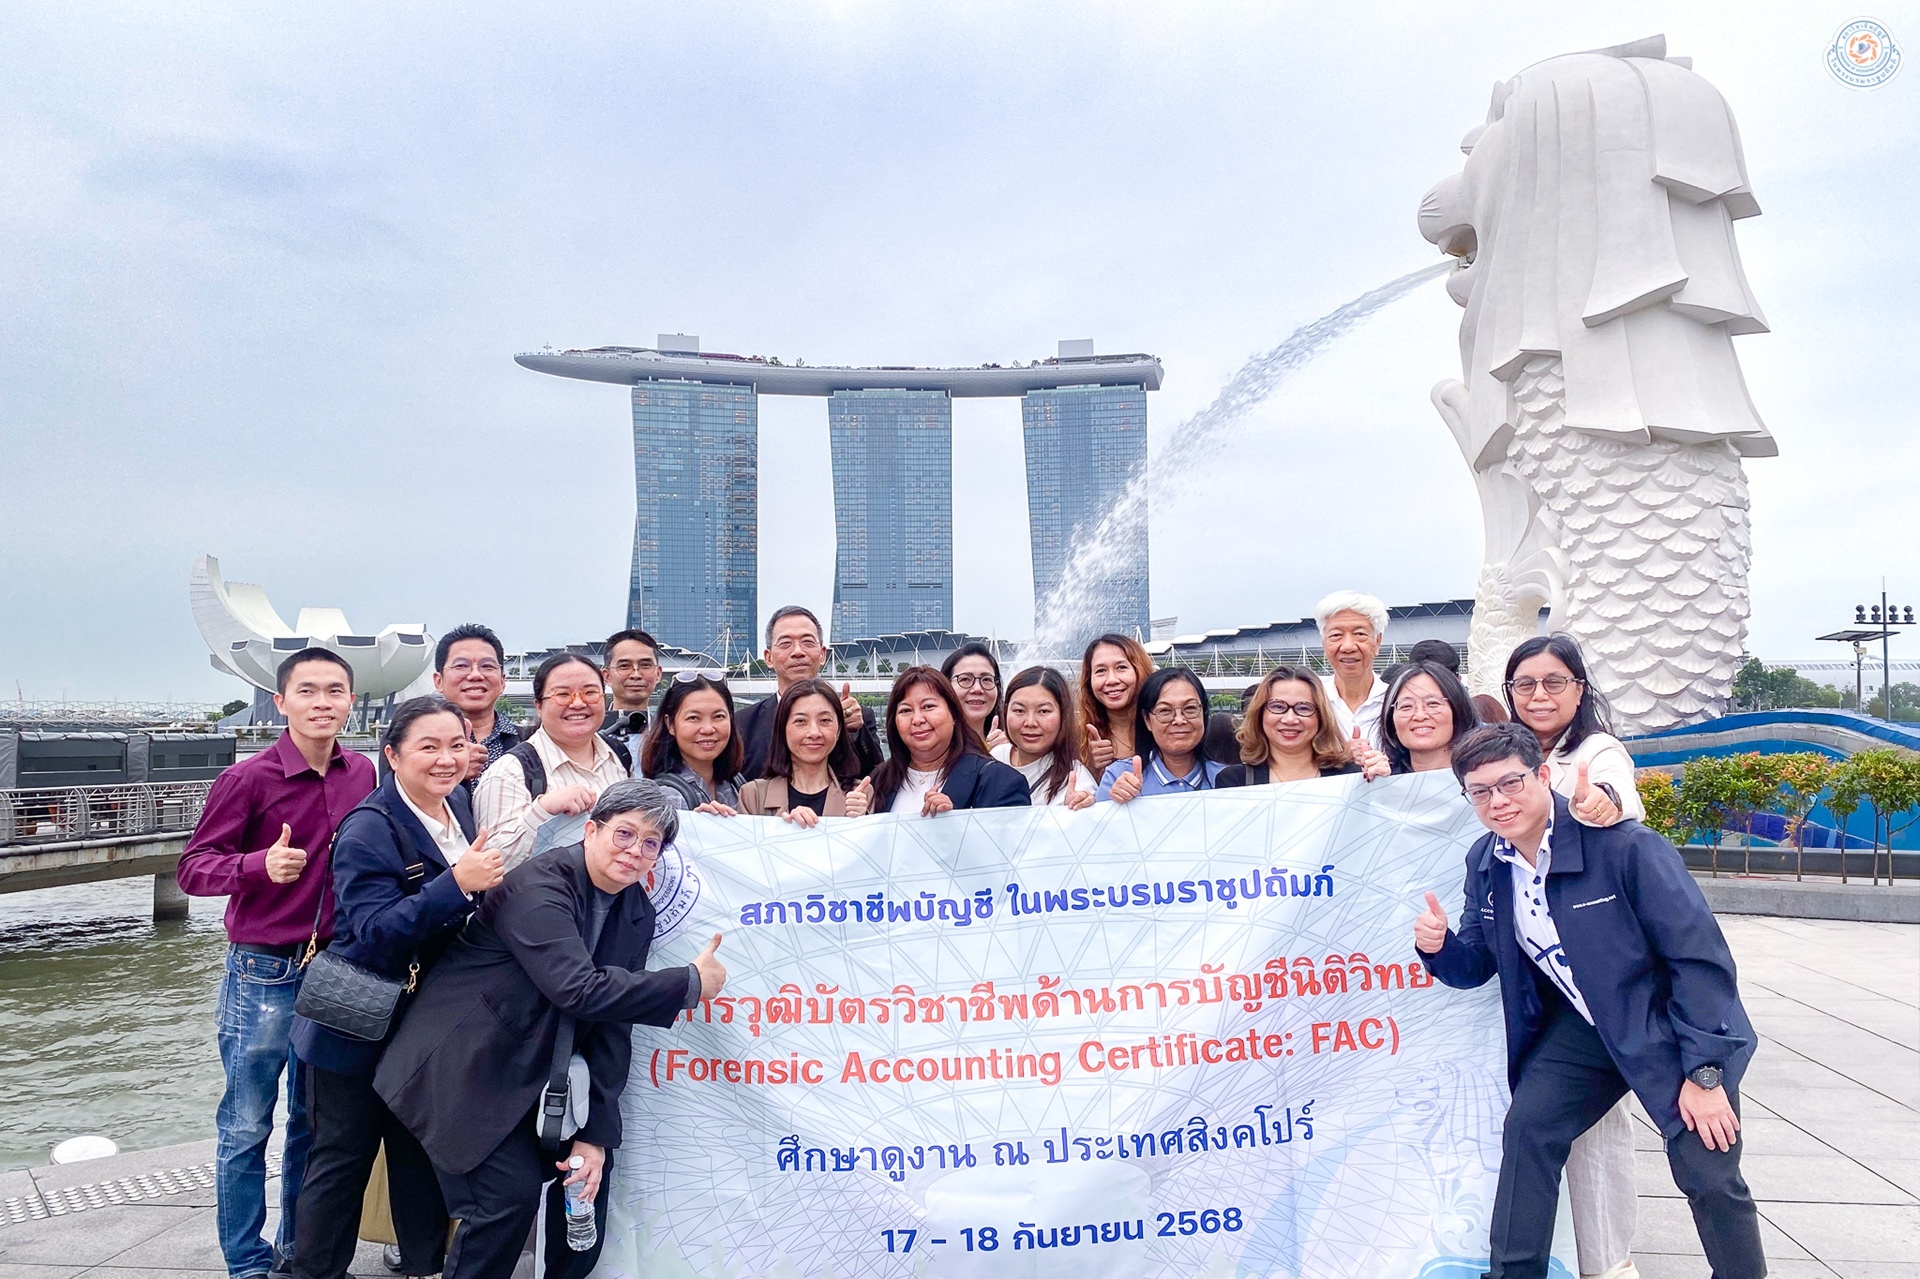
การศึกษาดูงานด้านการบัญชีนิติวิทยา ณ ประเทศสิงคโปร์ ของผู้เข้าอบรมหลักสูตรวุฒิบัตรวิชาชีพด้านการบัญชีนิติวิทยา
02 ต.ค. 2568 เวลา 09:55 น.
ยอดเข้าชม 556
ข่าวสารสภาวิชาชีพบัญชี
ขอเชิญรับชมการเสวนา Practical issues สำหรับการสอบบัญชีภายใต้ภาวะ Work from Anywhere ในช่วง COVID-19
26 ต.ค. 2564 เวลา 09:20 น.
ยอดเข้าชม 3575
ข่าวสารสภาวิชาชีพบัญชี
ประกาศสภาวิชาชีพบัญชี ที่ 1/2566 เรื่อง ผลการทดสอบความรู้ของผู้ขอขึ้นทะเบียนเป็นผู้สอบบัญชีรับอนุญาต ครั้งที่ 52 (3/2565)
06 ม.ค. 2566 เวลา 17:34 น.
ยอดเข้าชม 9726
คำค้นหายอดนิยม :
อบรม
ผู้สอบบัญชี
สมาชิก
PIAC
สภา
ยืนยันยอด
หนังสือยืนยันยอด
หนังสือยืนยันยอดธนาคาร
ข้อบังคับ
มาตรการผ่อนปรน
แสดงความเห็นเพิ่มเติม
ข้อมูลไม่ตรงตามที่คาดหวังหรือคนละประเด็น
ข้อมูลคำถามยังไม่ใช่แบบที่ฉันต้องการ
หน้านี้เข้าใจยากหรือต้องการรายละเอียดมากกว่านี้
แสดงความเห็นอื่น ๆ เพิ่มเติม
ความเห็นอื่น ๆ เพิ่มเติม
ท่านต้องการยืนยันการส่ง
แจ้งไฟล์เสีย
หรือไม่?
การเข้าถึง
ขนาดตัวอักษร
ก
ก
ก
การเว้นระยะห่าง
← ••• →
← • • • →
ความตัดกันของสี
สีปกติ
ขาวดำ
ดำ-เหลือง