ผู้สอบบัญชี คือ ผู้ที่มีหน้าที่รับผิดชอบในการแสดงความเห็นต่องบการเงิน รวมถึงเปิดเผยรูปแบบและเนื้อหาในรายงานของผู้สอบบัญชี ซึ่งเป็นผลจากการตรวจสอบงบการเงิน โดยผู้สอบบัญชีต้องปฏิบัติงานตรวจสอบตามมาตรฐานการสอบบัญชี ข้อกำหนดจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี และมาตรฐานอื่น ๆ ที่เกี่ยวข้อง เพื่อให้ได้มาซึ่งหลักฐานการสอบบัญชีที่เพียงพอและเหมาะสมที่จะใช้เป็นเกณฑ์ในการแสดงความเห็นของผู้สอบบัญชีว่า งบการเงินนั้นแสดงโดยถูกต้องตามที่ควรในสาระสำคัญตามมาตรฐานการรายงานทางการเงินหรือไม่
จากข้อความข้างต้นถือได้ว่า มาตรฐานการสอบบัญชีเป็นมาตรฐานที่ผู้สอบบัญชีใช้ในการปฏิบัติงานตรวจสอบงบการเงินให้เป็นไปตามมาตรฐานการรายงานทางการเงิน ซึ่งในปัจจุบันมาตรฐานการรายงานทางการเงินได้มีการเปลี่ยนแปลงตลอดเวลา เพื่อให้ทันต่อการเจริญเติบโตและความซับซ้อนของธุรกิจ มาตรฐานการสอบบัญชีก็เช่นเดียวกัน ต้องมีการเปลี่ยนแปลงเพื่อรองรับการตรวจสอบงบการเงินตามมาตรฐานการรายงานทางการเงินที่มีความซับซ้อนและยากมากขึ้น รวมถึงการเปลี่ยนแปลงเพื่อให้การปฏิบัติงานตรวจสอบบัญชีมีคุณภาพยิ่งขึ้นและปรับปรุงบทบาทการใช้ดุลยพินิจเยี่ยงผู้ประกอบวิชาชีพบัญชีในการปฏิบัติงานตรวจสอบเพื่อเพิ่มความน่าเชื่อถือของงบการเงินต่อผู้ใช้งบการเงินและผู้ที่เกี่ยวข้อง
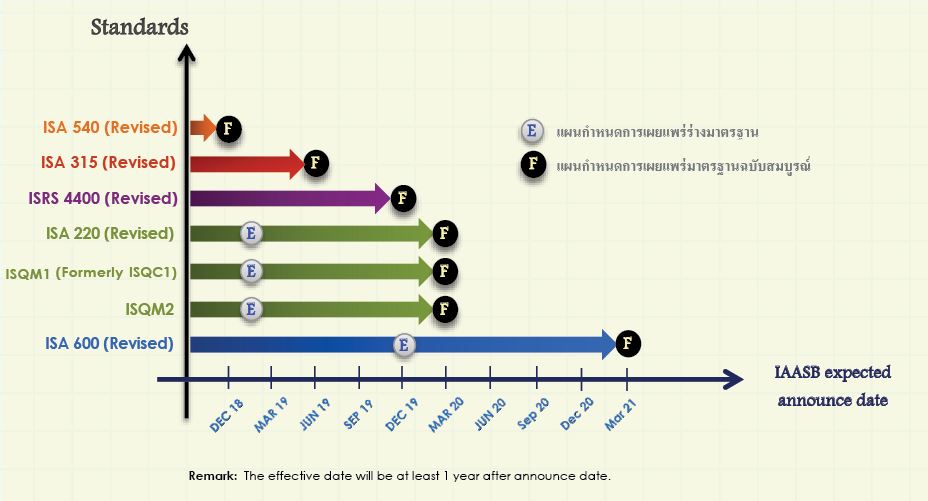
วันนี้ฝ่ายวิชาการ สภาวิชาชีพบัญชี จึงขอมาอัปเดตถึงแผนงานของมาตรฐานการสอบบัญชีระหว่างประเทศที่จะมีผลบังคับใช้ในอนาคตอันใกล้นี้ เพื่อให้ผู้สอบบัญชีเตรียมพร้อมกับมาตรฐานการสอบบัญชีที่จะมีการปรับปรุงและออกใหม่ ดังนี้