 |
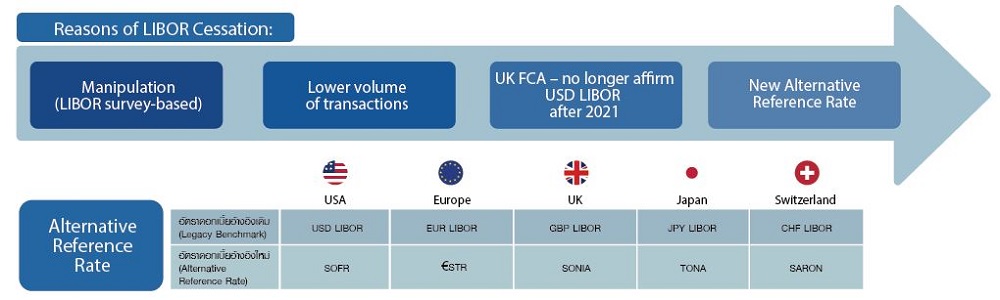
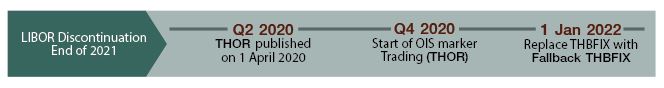
จากเหตุการณ์ที่ Financial Conduct Authority (FCA) หน่วยงานกำกับดูแลอัตราดอกเบี้ย London Interbank Offered Rate (LIBOR) ประกาศจะไม่รับรองอัตราดอกเบี้ย LIBOR หลังสิ้นปี 2564 เป็นต้นไป ทางธนาคารแห่งประเทศไทย (ธปท.) และผู้ร่วมตลาดในประเทศได้ร่วมกันหาแนวทางเพื่อลดผลกระทบที่จะเกิดขึ้น ซึ่งนอกจากจะมีการพัฒนา Fallback THBFIX เป็นอัตราดอกเบี้ยรองรับอัตราดอกเบี้ย THBFIX แล้ว ยังได้มีการพัฒนาอัตราดอกเบี้ยอ้างอิง THOR หรือ Thai Overnight Repurchase Rate เป็นอัตราดอกเบี้ยอ้างอิงใหม่ ที่คำนวณจากธุรกรรมกู้ยืมระหว่างธนาคารในระยะข้ามคืนที่เกิดขึ้นจริงในตลาดซื้อคืนพันธบัตรภาคเอกชน โดยมี ธปท. เป็นผู้ดูแลการคำนวณและการเผยแพร่ให้ได้ตามมาตรฐานเดียวกับอัตราดอกเบี้ยในต่างประเทศ ทั้งนี้ คาดว่า ธปท.จะเริ่มเผยแพร่ Fallback THBFIX ภายในปี 2563
 |
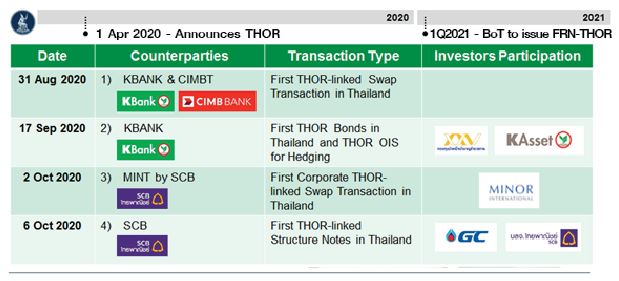
ในปัจจุบันประเทศไทยได้มีการพัฒนาผลิตภัณฑ์ใหม่ ๆ ที่อ้างอิงอัตราดอกเบี้ยอ้างอิง THOR โดยสรุปได้ดังภาพด้านล่าง
 |
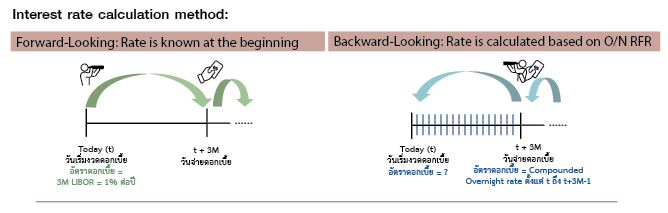
หนึ่งในจุดต่างสำคัญของอัตราดอกเบี้ยอ้างอิงที่ได้มีการพัฒนาขึ้นมาใหม่คือลักษณะการคำนวนดอกเบี้ยซึ่งจะไปทราบเมื่อปลายงวดแสดงได้ตามรูปด้านล่าง
 |
จากการเปลี่ยนแปลงของอัตราดอกเบี้ยอ้างอิงดังกล่าวผู้ร่วมตลาดควรเตรียมความพร้อมสำหรับสัญญาที่ยังคงค้าง (Legacy Contracts) ดังนี้