สัมมนาพิจารณ์ (ร่าง) TFRS for NPAEs ปรับปรุงเพื่อให้ครอบคลุมธุรกรรมมากขึ้น
📌 ความเป็นมา
เนื่องด้วยสภาวิชาชีพบัญชีมี “พันธกิจหลักคือการสร้างและพัฒนามาตรฐานทางวิชาชีพบัญชี เพื่อให้เป็นที่ยอมรับทั้งภายในประเทศและระดับสากล” และธุรกิจในปัจจุบันมีความหลากหลายมากขึ้น ซึ่งมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับปัจจุบัน ที่มีผลบังคับใช้มาตั้งแต่วันที่ 1 มกราคม พ.ศ. 2554 นั้นยังมีความไม่ชัดเจนต่อลักษณะของธุรกิจและธุรกรรมที่มีความหลากหลายมากขึ้นในปัจจุบัน ทั้งในแง่ของประเภทธุรกิจ ขนาดของกิจการและผู้มีส่วนได้เสียหรือผู้ที่เกี่ยวข้อง ส่งผลให้งบการเงินที่จัดทำออกมานั้นอาจไม่เกิดประโยชน์สูงสุดต่อการตัดสินใจ หรือบางกิจการอาจต้องมีการจัดทำข้อมูลหรือรายงานเพิ่มเติม ทำให้เกิดต้นทุนในการจัดทำที่เพิ่มมากขึ้น รวมถึง TFRS for NPAEs มีข้อกำหนดบางอย่างที่ไม่ครอบคลุมถึงบางธุรกรรมที่เกิดขึ้น ทำให้กิจการต้องไปใช้เนื้อหาของมาตรฐานการรายงานทางการเงินชุดใหญ่บางฉบับ (TFRS for PAEs)
คณะอนุกรรมการศึกษาการนำมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะมาปฏิบัติใช้ ภายใต้คณะกรรมการกำหนดมาตรฐานการบัญชี สภาวิชาชีพบัญชี จึงได้จัดทำ (ร่าง) TFRS for NPAEs ปรับปรุงนี้ โดยมีหลักสำคัญของการปรับปรุง ดังนี้
(1) ทำให้มาตรฐานการรายงานทางการเงินมีความสมบูรณ์มากขึ้น
(2) ยังคงความง่ายในทางปฏิบัติ
(3) เพิ่มทางเลือกในวิธีปฏิบัติทางบัญชี
นอกจากนี้การปรับปรุงยังคำนึงถึงบริบทของประเทศไทยในการนำมาถือปฏิบัติ และเนื้อหาที่ปรับปรุง/เพิ่มเติมได้อ้างอิงจากผลสรุปที่ได้รับจากการประชุมเพื่อแลกเปลี่ยนความคิดเห็นและผลการศึกษาจากผู้ใช้รายงานทางการเงิน ผู้ทำบัญชีและผู้สอบบัญชี โดย (ร่าง) TFRS for NPAEs ปรับปรุงนี้คาดว่าจะมีผลบังคับใช้วันที่ 1 มกราคม พ.ศ. 2566 เป็นต้นไป
📌 ความคืบหน้า
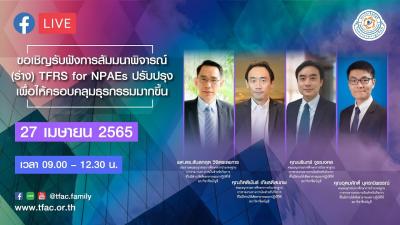
ในการนี้ จึงเห็นควรให้จัด “สัมมนาพิจารณ์ (ร่าง) TFRS for NPAEs ปรับปรุงเพื่อให้ครอบคลุมธุรกรรมมากขึ้น” ในวันพุธที่ 27 เมษายน 2565 เวลา 09.00-12.30 น. ผ่านทาง Facebook live เพื่อรับฟังความคิดเห็นจากผู้ใช้มาตรฐานการรายงานทางการเงินฉบับนี้และผู้ที่เกี่ยวข้อง ได้แก่ ผู้ทำบัญชี ผู้สอบบัญชี ผู้ประกอบการ/ผู้บริหาร เป็นต้น
📌วิทยากรโดย
👉 ผศ.ดร.สันสกฤต วิจิตรเลขการ
• ประธานคณะอนุกรรมการศึกษาการนำมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะมาปฏิบัติใช้ สภาวิชาชีพบัญชี
👉 นายกิตติพันธ์ เกียรติสมภพ
• คณะอนุกรรมการศึกษาการนำมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะมาปฏิบัติใช้ สภาวิชาชีพบัญชี
👉 นายนรินทร์ จูระมงคล
• คณะอนุกรรมการศึกษาการนำมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะมาปฏิบัติใช้ สภาวิชาชีพบัญชี
👉 นายอุดมศักดิ์ บุศรานิพรรณ์
• คณะอนุกรรมการศึกษาการนำมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะมาปฏิบัติใช้ สภาวิชาชีพบัญชี