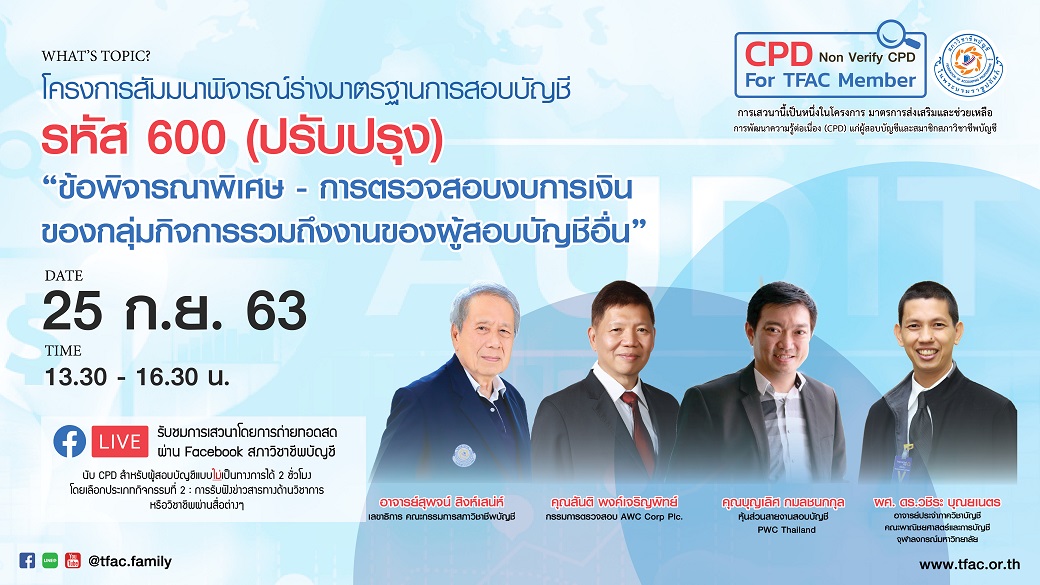
สำหรับผู้ที่ไม่ได้สมัครเข้าร่วมอบรม โครงการสัมมนาพิจารณ์ร่างมาตรฐานการสอบบัญชี รหัส 600 (ปรับปรุง) “ข้อพิจารณาพิเศษ - การตรวจสอบงบการเงินของกลุ่มกิจการรวมถึงงานของผู้สอบบัญชีอื่น” ณ อาคารสภาวิชาชีพบัญชี สามารถรับชมผ่านช่องทาง Live สด Facebook วันอบรมวันศุกร์ที่ 25 กันยายน 2563 เวลา 13.00-16.30 น.
วิทยากร
- นายสุพจน์ สิงห์เสน่ห์ เลขาธิการและคณะกรรมการสภาวิชาชีพบัญชี
- นายสันติ พงค์เจริญพิทย์ กรรมการตรวจสอบ AWC Corp Plc.
- นายบุญเลิศ กมลชนกกุล หุ้นส่วนสายงานสอบบัญชี PWC Thailand
- ผศ. ดร.วชิระ บุณยเนตร อาจารย์ประจำภาควิชาบัญชี คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย
ที่มาและความสำคัญ
จากการที่ International Auditing and Assurance Standards Board (IAASB) ได้มีการปรับปรุงมาตรฐานการสอบบัญชี รหัส 600 (ปรับปรุง) “ข้อพิจารณาพิเศษ – การตรวจสอบงบการเงินของกลุ่มกิจการรวมถึงงานของผู้สอบบัญชีอื่น” และเปิดให้ร่วมแสดงความคิดเห็นได้จนถึงวันที่ 2 ตุลาคม 2563 และภายหลังจากที่ได้รับความคิดเห็นเรียบร้อยแล้ว IAASB มีแผนจะเผยแพร่มาตรฐานฉบับสมบูรณ์ในเดือนกันยายน 2564 โดยสรุปสาระสำคัญที่ IAASB ได้แก้ไขมีดังต่อไปนี้
- ขอบเขตและการบังคับใช้ของมาตรฐานฉบับปรับปรุง
- เน้นความสำคัญของการใช้การสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพตลอดการตรวจสอบกลุ่มกิจการ
- ชี้แจงและเน้นว่ามาตรฐานฉบับนี้ต้องนำไปใช้ในการตรวจสอบกลุ่มกิจการผ่านการสร้างการเชื่อมโยงที่แข็งแกร่งไปยังมาตรฐานการสอบบัญชีฉบับอื่น โดยเฉพาะอย่างยิ่งกับมาตรฐานการสอบบัญชี รหัส 220 (ปรับปรุง) มาตรฐานการสอบบัญชี
รหัส 315 (ปรับปรุง 2019) และ มาตรฐานการสอบบัญชี รหัส 330
- มุ่งเน้นความสนใจของกลุ่มผู้ปฏิบัติงานตรวจสอบกลุ่มกิจการในการระบุและประเมินความเสี่ยงของการแสดงข้อมูลที่ขัดต่อข้อเท็จจริงอันเป็นสาระสำคัญของงบการเงินของกลุ่มกิจการ และเน้นความสำคัญของการออกแบบและปฏิบัติตามขั้นตอน
ที่เหมาะสม เพื่อตอบสนองต่อความเสี่ยง เมื่อผู้สอบบัญชีของกิจการภายในกลุ่มมีส่วนเกี่ยวข้อง มาตรฐานฉบับนี้เน้นถึงความสำคัญของการมีส่วนร่วมของผู้ปฏิบัติงานตรวจสอบกลุ่มกิจการในงานของผุ้สอบบัญชีของกิจการภายในกลุ่ม
- ย้ำความจำเป็นในการสื่อสารที่มีประสิทธิภาพและการมีปฏิสัมพันธ์ระหว่างกลุ่มผู้ปฏิบัติงานตรวจสอบกลุ่มกิจการ ผู้สอบบัญชีที่รับผิดชอบงานกลุ่มกิจการ และผู้สอบบัญชีของกิจการภายในกลุ่ม
- รวมคำแนะนำใหม่ในการทดสอบการควบคุมทั่วไป และการควบคุมที่เกี่ยวข้องกับกิจกรรมรวมศูนย์คำแนะนำที่ปรับปรุงเกี่ยวกับวิธีแก้ไขข้อจำกัดในการเข้าถึงผู้รับการตรวจสอบและข้อมูล
- ปรับปรุงข้อควรพิจารณาพิเศษในด้านอื่นของการตรวจสอบกลุ่มกิจการ รวมถึงระดับความีสาระสำคัญ และเอกสารหลักฐาน
ด้ายเหตุนี้สภาวิชาชีพบัญชีฯ จึงได้จัด “สัมมนาพิจารณ์” ร่างมาตรฐานการสอบบัญชี รหัส 600 (ปรับปรุง) “ข้อพิจารณาพิเศษ – การตรวจสอบงบการเงินของกลุ่มกิจการรวมถึงงานของผู้สอบบัญชีอื่น” ทั้งนี้การสัมมนาพิจารณ์จะได้สรุปสาระสำคัญทางมาตรฐานโดยเน้นการเปลี่ยนแปลงที่สำคัญรวมทั้งขอฟังความคิดเห็นเพื่อรวบรวมส่งต่อให้ IAASB ต่อไป
สนใจเข้าความรับฟัง คลิก