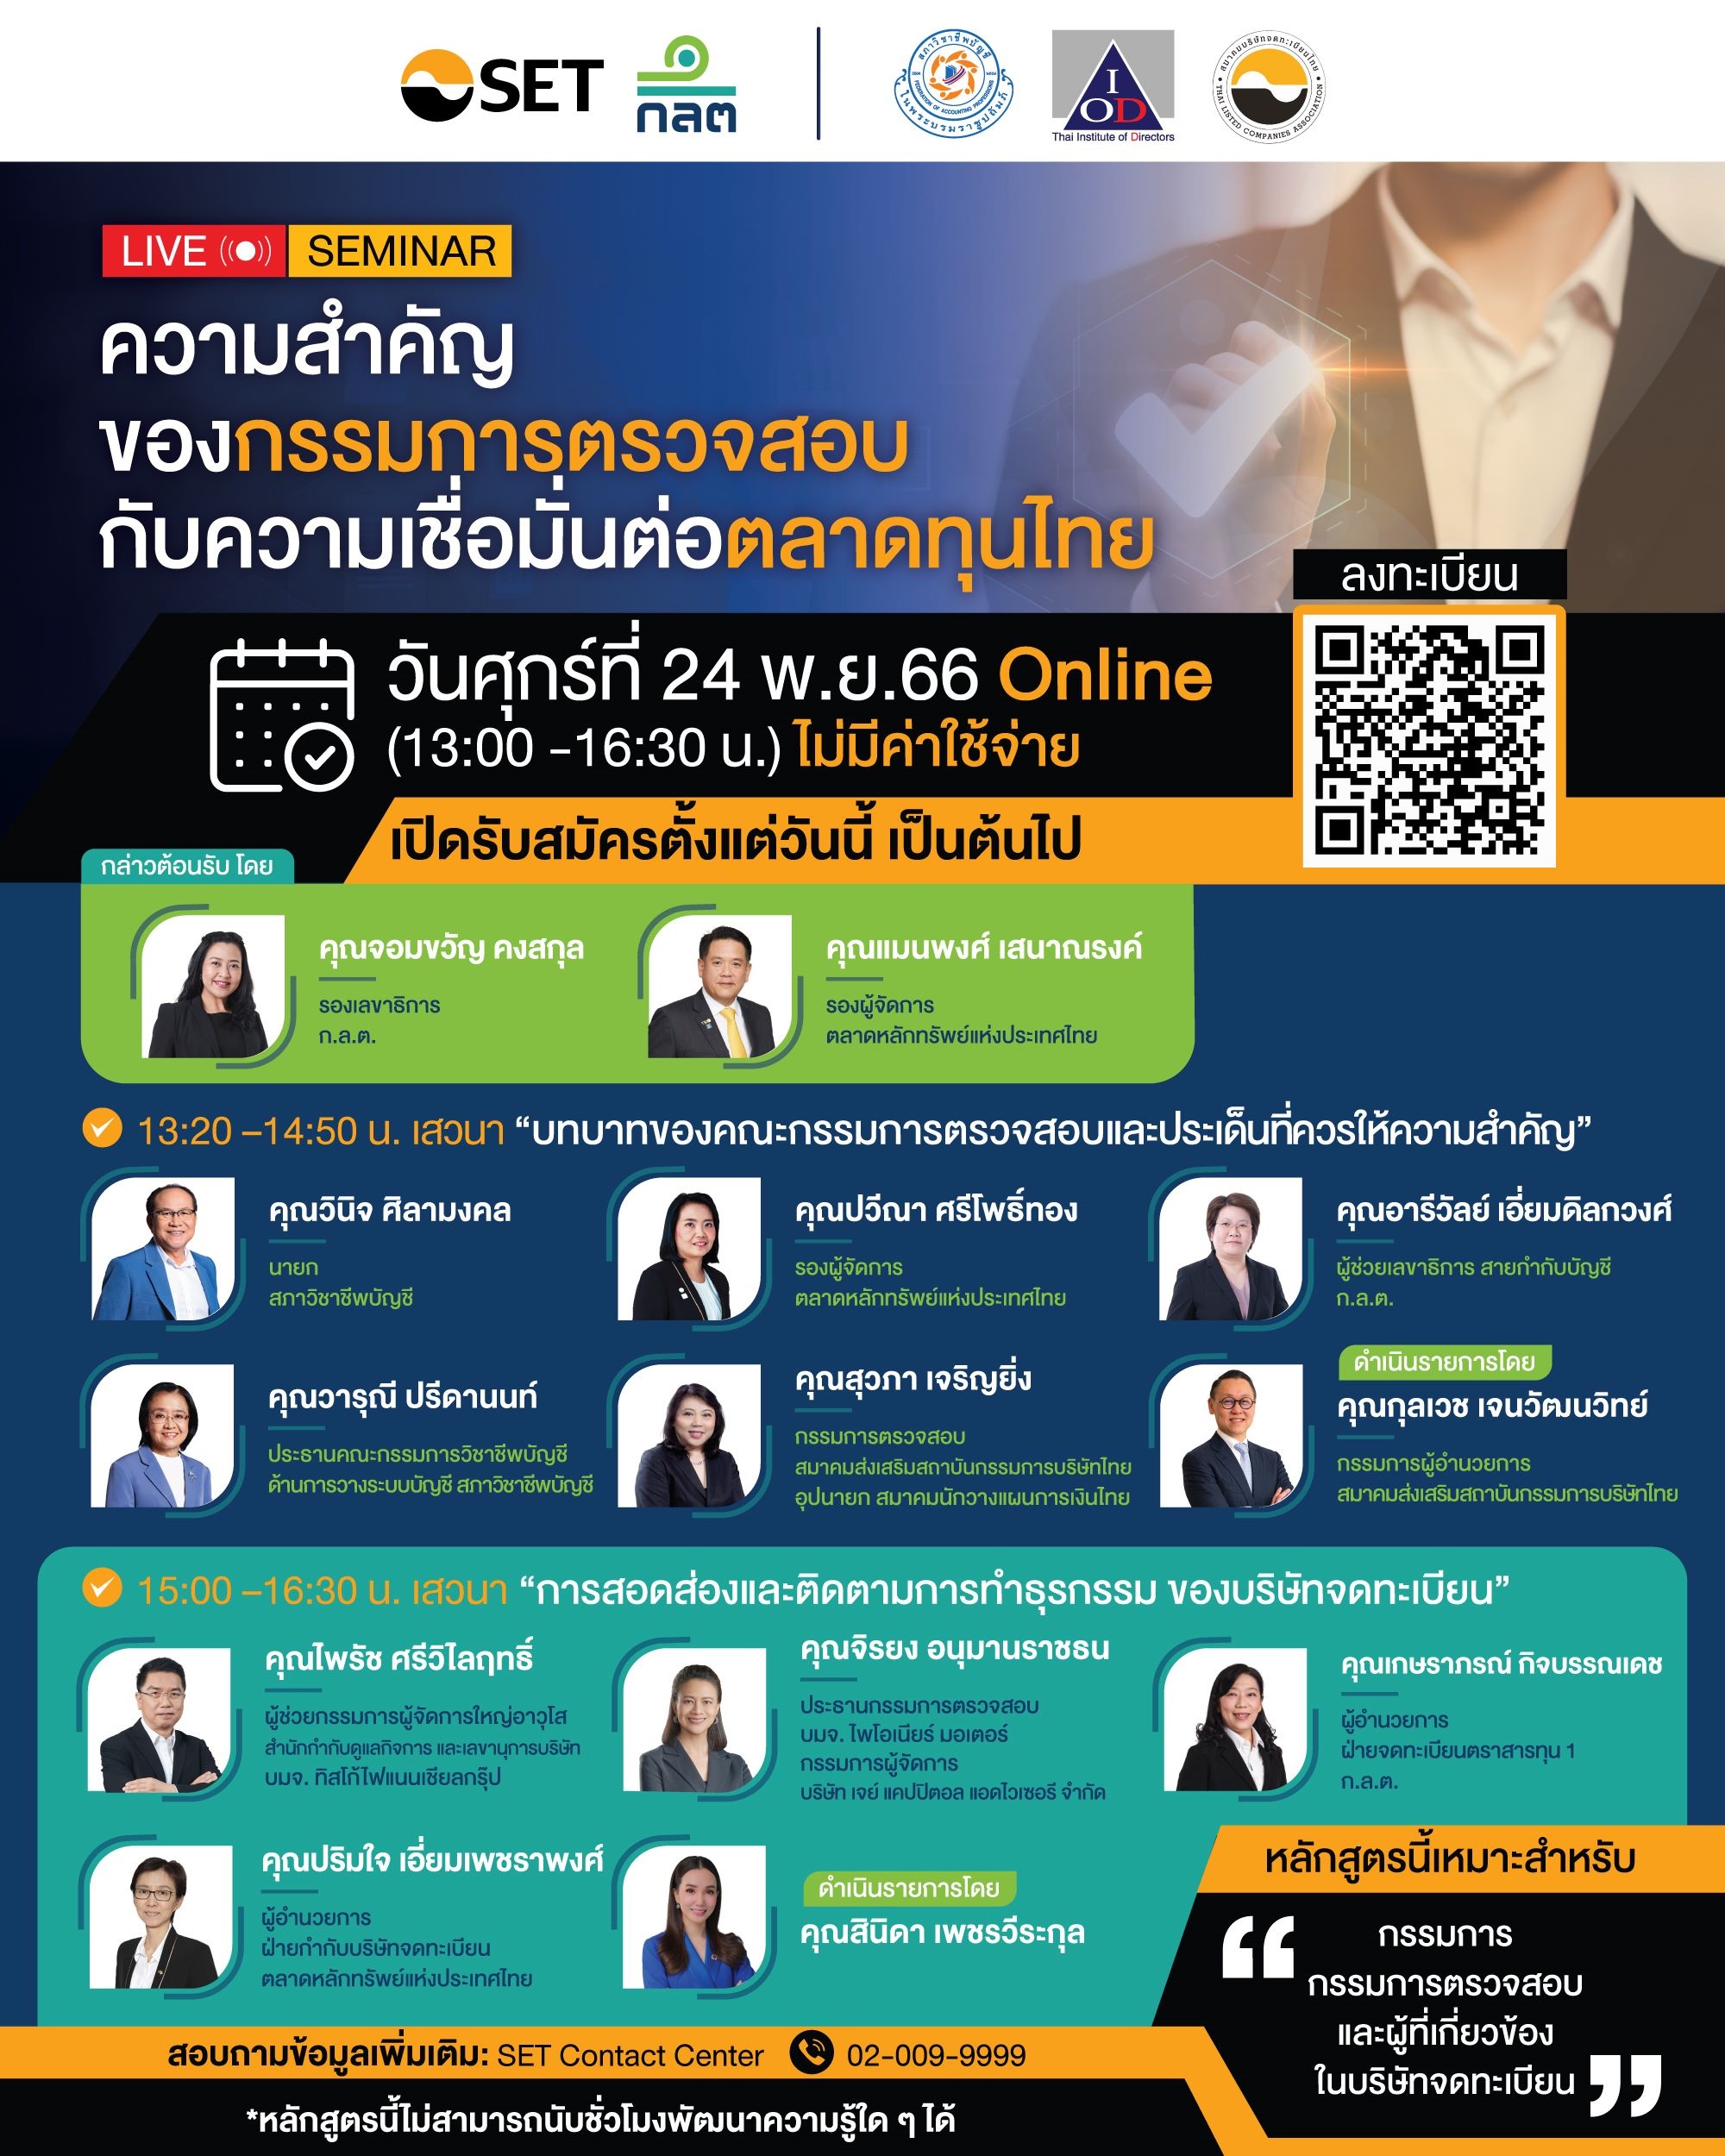
 Live Seminar "ความสำคัญของกรรมการตรวจสอบกับความเชื่อมั่นต่อตลาดทุนไทย"
 สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ (TFAC) ร่วมกับ สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) ตลาดหลักทรัพย์แห่งประเทศไทย (SET) สมาคมส่งเสริมสถาบันกรรมการบริษัทไทย (IOD) และ สมาคมบริษัทจดทะเบียนไทย (TLCA) จัดสัมมนาในรูปแบบ Online ถ่ายทอดสดผ่านระบบของตลาดหลักทรัพย์แห่งประเทศไทย (SET) ในวันที่ 24 พฤศจิกายน 2566 เวลา 13.00 - 16.30 น.
 HIGHLIGHT :
• การสื่อสารระหว่างกรรมการตรวจสอบ ผู้สอบบัญชี ผู้ตรวจสอบภายใน และ หน่วยงานกำกับดูแล
• บทบาทหน้าที่ของกรรมการตรวจสอบ เมื่อพบประเด็นว่าอาจมีการรายงานข้อมูลที่ไม่ถูกต้อง และระบบควบคุมภายในไม่รัดกุมเพียงพอ
หลักสูตรนี้เหมาะสำหรับ :• กรรมการตรวจสอบ กรรมการบริษัท ผู้บริหาร และบุคลากรในสายงานที่เกี่ยวข้องของบริษัทจดทะเบียนและบริษัทที่เตรียมเข้าจดทะเบียน
 ค่าธรรมเนียม : ฟรี ไม่มีค่าธรรมเนียม สามารถลงทะเบียนได้ที่ : https://forms.office.com/pages/responsepage.aspx?id=aAb3fJDeCk69wULdJ_xK7oiasVE7YjZAs--o_QhRHO9UNzlHRFdPREkxOUZBNkVRU0JFWFJLMkxCMS4u สอบถามรายละเอียดเพิ่มเติมได้ที่ SET Contact Center โทร. 02-009-9999