 |
 |
 |
 |
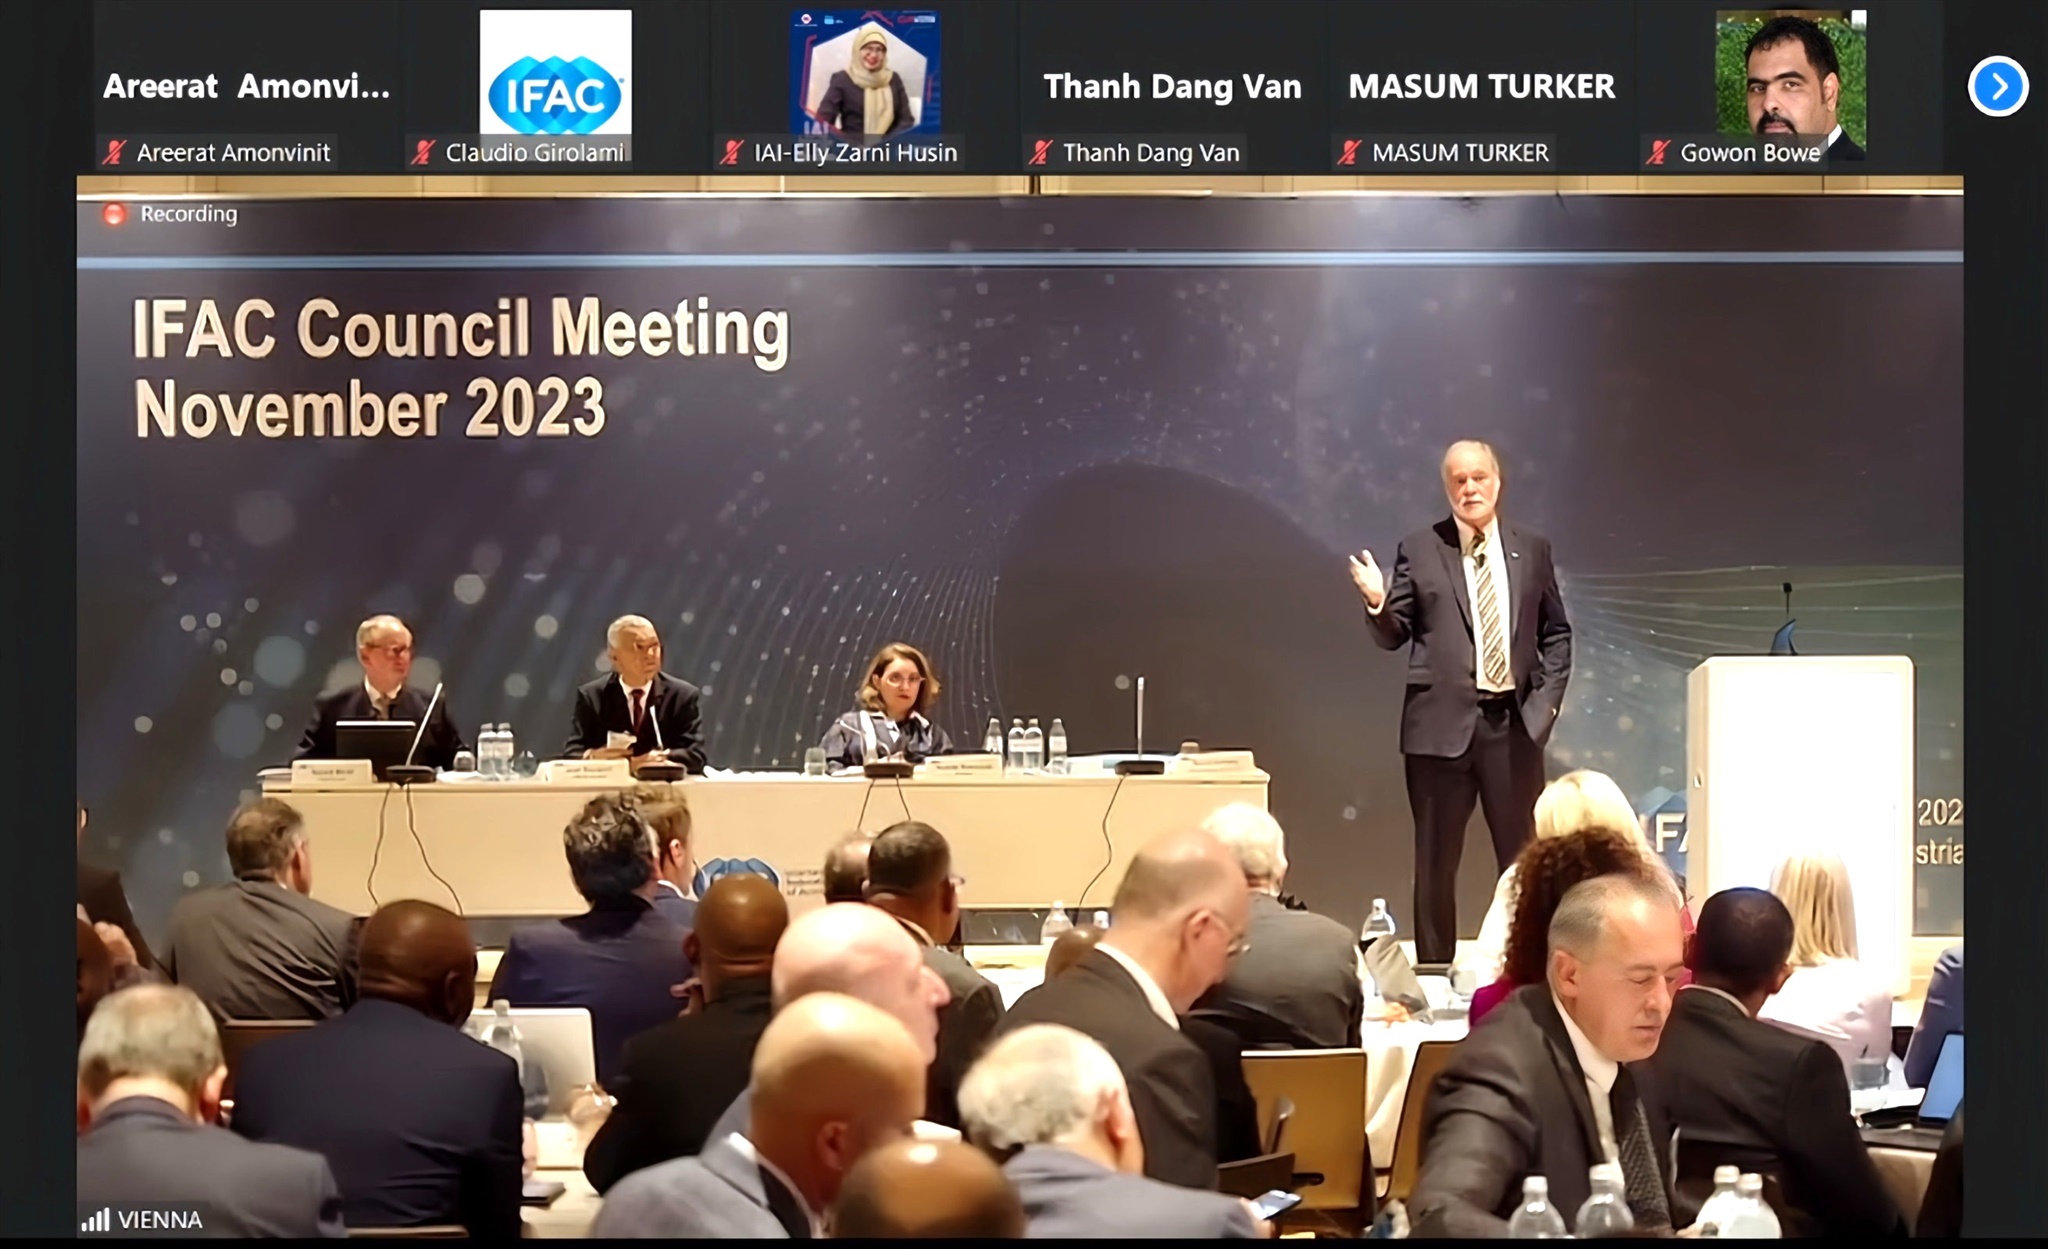
เมื่อวันที่ 15-16 พฤศจิกายน 2566 เวลา 15.00 – 23.00 น. ตามเวลาประเทศไทย สหพันธ์นักบัญชีระหว่างประเทศ (International Federation of Accountants - IFAC) ได้จัดการประชุม IFAC Council Meeting 2023 ในรูปแบบ Hybrid ซึ่งนับเป็นการจัดประชุมแบบ Hybrid ครั้งที่ 2 ตั้งแต่เกิดการแพร่ระบาดของโรคระบาดโควิด 19 สำหรับการประชุมทางกายภาพได้จัดขึ้น ณ กรุงเวียนนา ประเทศออสเตรีย โดยมีผู้แทนจากองค์กรวิชาชีพบัญชีที่เป็นสมาชิก IFAC เข้าร่วมประชุมทั้งในรูปแบบเสมือนจริง และ ณ สถานที่จัดประชุม เป็นจำนวนกว่า 150 องค์กร
สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ ในฐานะสมาชิกของ IFAC ได้เข้าร่วมการประชุมดังกล่าวผ่านระบบ online โดยมีนางสาวชวนา วิวัฒน์พนชาติ อุปนายก กรรมการ และเหรัญญิก สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ และนางสาวอารีรัชด์ อมรวินิต นักวิชาการ เป็นผู้เข้าร่วมประชุมในครั้งนี้
สาระสำคัญของการประชุมประกอบด้วย
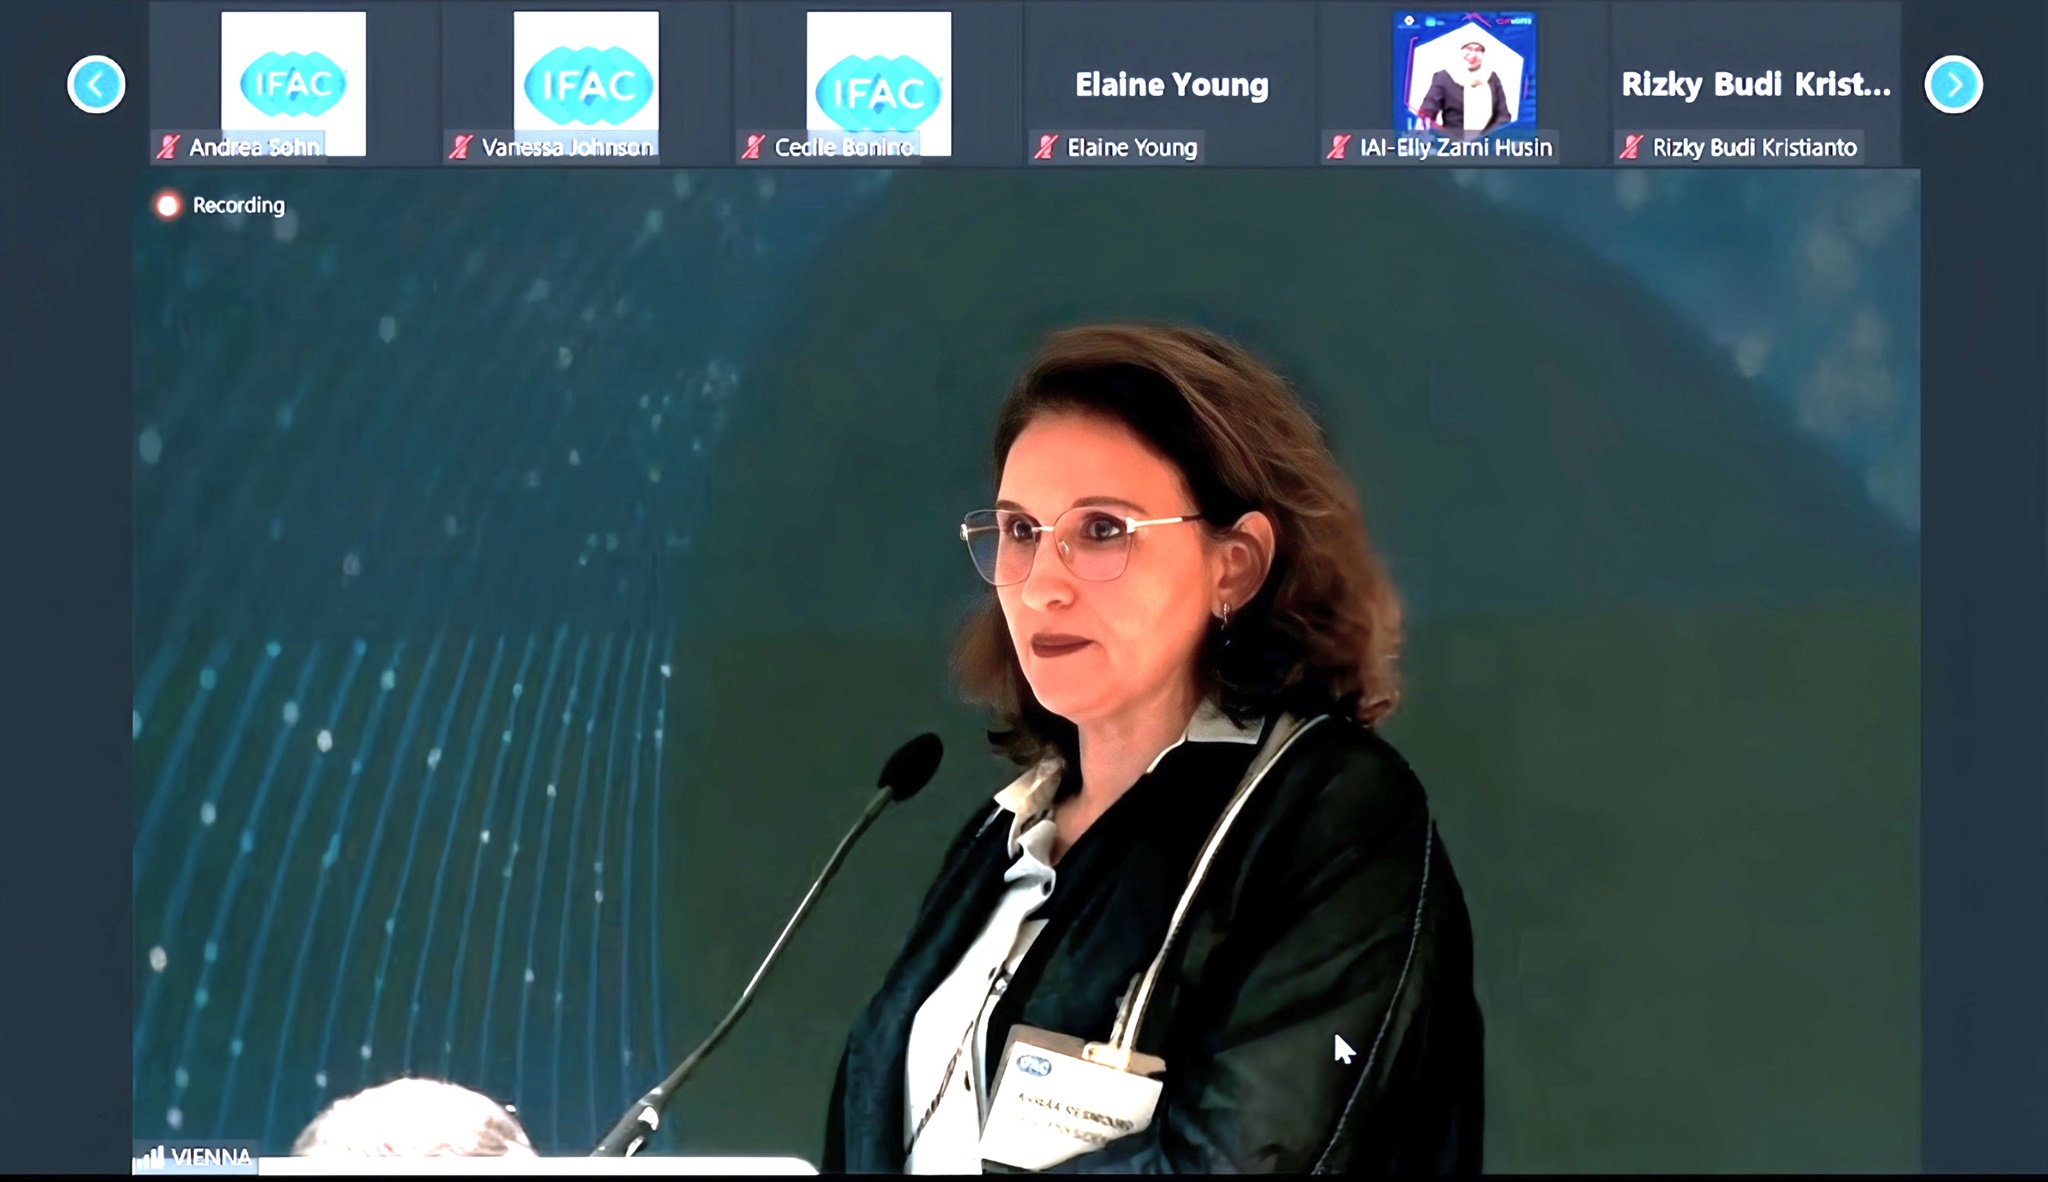
? ในช่วงเริ่มต้นการประชุม นางอัสมา เรสมูกิ ประธาน IFAC ได้สรุปกิจกรรมของประธานและคณะกรรมการในนามของ IFAC ที่ได้เข้าร่วมงานกับองค์กรสมาชิกของ IFAC หลายประเทศทั่วทุกภูมิภาคของโลกตั้งแต่เดือนพฤศจิกายน 2565 ถึงเดือนพฤศจิกายน 2566 เช่น เข้าร่วมประชุม World Congress of Accountant จัดโดย สถาบันนักบัญชีแห่งอินเดีย (Institute of Chartered Accountants of India) นอกจากนี้ มีโอกาสพบกับนักศึกษาบัญชีและผู้สำเร็จการศึกษาระดับต้นในบางครั้ง ซึ่งเป็นโอกาสในการเปิดรับฟังมุมมองของคนรุ่นใหม่เพื่อที่จะสามารถดึงดูดพวกเขาเหล่านั้นไว้ในวิชาชีพบัญชี
? มีการอนุมัติแต่งตั้งสมาชิก IFAC Board โดยได้เสนอชื่อทั้งสมาชิกใหม่ 1 ท่าน และสมาชิกเดิม 4 ท่าน รวมไปถึงเสนอแผนกลยุทธ์ ปี 2567 ของ IFAC
ในการอนุมัติเสนอชื่อแต่งตั้งสมาชิก IFAC Board ดังกล่าว ส่งผลให้คณะกรรมการชุดใหม่ ประกอบไปด้วย สมาชิกเพศชาย 8 คน และสมาชิกเพศหญิง 10 คน (เกินกึ่งหนึ่ง) โดยยังคงรักษาสมาชิกผู้หญิงส่วนใหญ่ไว้ในคณะกรรมการบริหารเป็นปีที่สามติดต่อกัน และนับเป็นความภูมิใจของ IFAC ในด้านความเท่าเทียมทางเพศ ซึ่งเป็นเป้าหมายหนึ่งของการพัฒนาอย่างยั่งยืน (SDG17) ของสหประชาชาติ
? มีการอนุมัติแต่งตั้งสมาชิกคณะกรรมการสรรหา โดยได้เสนอชื่อสมาชิกใหม่ 2 ท่าน และสมาชิกเดิม 2 ท่าน
? รายงานการดำเนินงานจากนายเควิน ดานซีย์ ประธานเจ้าหน้าที่บริหาร กล่าวสรุปผลการดำเนินงานของ IFAC ตั้งแต่ปี 2561 จนถึงปัจจุบัน โดยมุ่งเน้นโครงการและกิจกรรมต่าง ๆ ได้แก่
- ความยั่งยืน
- การต่อต้านการคอร์รัปชัน
- ความน่าดึงดูดใจของวิชาชีพ (Attractiveness of the Profession) :
IFAC ได้จัดทำ "Placemat" หลายรายการที่เกี่ยวกับความน่าดึงดูดใจของวิชาชีพ เพื่อช่วยชี้แนะการอภิปรายและการแก้ปัญหาในระดับโลกตลอดจนสนับสนุนองค์กรสมาชิกเพื่อดำเนินการติดตามประเด็นที่เกี่ยวข้องในเขตอำนาจศาลขององค์กรสมาชิกนั้นๆ Placemat มุ่งเน้นไปที่ 1) สิ่งที่ทำให้บัญชีมีความน่าสนใจ และ 2) ประเด็นที่ต้องปรับปรุงและดำเนินการเพื่อทำให้วิชาชีพของเราเป็นที่จดจำจากคนทั่วไป รวมทั้งทำให้วิชาชีพนี้เข้าถึงได้และดึงดูดให้เลือกวิชาชีพยิ่งขึ้น ทั้งนี้ IFAC ได้นำเสนอร่างเบื้องต้นซึ่งได้รับการตอบรับอย่างดี และร่างต้นฉบับนี้จะได้ถูกเสนอในกลุ่มอื่นๆ มากมาย รวมถึง IFAC Board คณะผู้ศึกษาการบัญชีระหว่างประเทศ (IPAE) กลุ่มที่ปรึกษาแนวทางปฏิบัติขนาดกลางและขนาดย่อม (SMPAG) ตลอดจนผู้มีส่วนได้เสียแต่ละรายด้วย
- การปรับปรุงโครงสร้างและทรัพยากรของ IFAC
- ปัญหาสภาพภูมิอากาศ : การเปลี่ยนแปลงสภาพภูมิอากาศเป็นปัญหาเร่งด่วนระดับโลกและเป็นระบบที่สามารถคุกคามความยั่งยืนขององค์กร ตลาด และเศรษฐกิจ IFAC จึงสนับสนุนบทบาทของวิชาชีพบัญชีในการเปลี่ยนแปลงสภาพภูมิอากาศ และตอบสนองต่อผลกระทบดังกล่าวรวมทั้งการดำเนินการตามนโยบายเพื่อช่วยให้เกิดการเปลี่ยนแปลงสู่เศรษฐกิจคาร์บอนต่ำได้ ซึ่งเป็นเป้าหมายหนึ่งของการพัฒนาอย่างยั่งยืน (SDG13) ของสหประชาชาติ IFAC ได้สานต่องานตั้งแต่ปี 2564 โดยได้ทำงานร่วมกับ Climate Partner เพื่อช่วย IFAC ในการวัดปริมาณการปล่อยก๊าซคาร์บอนไดออกไซด์ของ IFAC ในปี 2565 ในการนี้ IFAC ได้กำหนดเป้าหมายระยะกลางในการลดปล่อยก๊าซลง 50% ภายในปี 2573 และตั้งเป้าหมายระยะยาวในการลดปล่อยก๊าซลง 90% ภายในปี 2593 (เทียบจากข้อมูลการปล่อยก๊าซปี 2562) รวมทั้งเชิญให้องค์กรสมาชิก IFAC และองค์กรเอกชนอื่น ๆ เข้ามามีส่วนร่วมเพื่อแก้ไขปัญหาการเปลี่ยนแปลงสภาพภูมิอากาศด้วย
- Community of Practice – IFAC ได้มีการพัฒนา “Community of Practice” ในเรื่องต่างๆ ได้แก่ Anti-Money Laundering Community of Practice (AML- CoP) โดยได้รวบรวมผู้เชี่ยวชาญ AML จากเครือข่ายองค์กรวิชาชีพบัญชีทั่วโลกของ IFAC โดยเน้นการติดตามกิจกรรมของ Financial Action Task Force (FATF) ซึ่งเป็นผู้กำหนดมาตรฐานการฟอกเงินระดับโลก และพิจารณาถึงผลกระทบจากการดำเนินการของ FATF ต่อองค์กรวิชาชีพบัญชีและวิชาชีพบัญชี Information Technology Community of Practice (IT- CoP) จะมีการเชิญผู้เชี่ยวชาญด้านเทคโนโลยีและพนักงานอื่นๆ จากองค์กรวิชาชีพบัญชี มาแลกเปลี่ยนความรู้นวัตกรรมและให้ข้อมูลว่าซอฟต์แวร์อัตโนมัติสามารถช่วยการดำเนินงานขององค์กรวิชาชีพบัญชีได้อย่างไร และจะจัดให้มีแพลตฟอร์มสำหรับองค์กรวิชาชีพบัญชี เพื่อหารือและแบ่งปันทรัพยากรเกี่ยวกับปัญหาการดำเนินการด้านเทคโนโลยีสารสนเทศ เป็นต้น
เรื่องที่จะดำเนินการต่อไป คือ ปัญญาประดิษฐ์ (Generative AI) และเรื่องการให้ความเชื่อมั่น
? รายงานด้านการเงินจากประธานเจ้าหน้าที่ฝ่ายการเงิน รวมถึงงบการเงินปี 2565 ที่ได้รับอนุมัติ ผลการดำเนินงานสำหรับปี 2566 และเสนออนุมัติงบประมาณสำหรับปี 2567
? การรับรองรายงานการประชุม IFAC Council Meeting 2022 ซึ่งจัดขึ้นเมื่อวันที่ 15 พฤศจิกายน 2565
? รายงานความคืบหน้าการดำเนินงานจากคณะกรรมการด้านธรรมาภิบาล คณะกรรมการวางแผนและการเงิน คณะกรรมการตรวจสอบ กลุ่มที่ปรึกษานโยบายและกฎระเบียบสาธารณะ (Public Policy and Regulation Advisory Group)
นอกจากนี้ เมื่อวันที่ 15-16 พฤศจิกายน 2566 ทาง IFAC ได้จัดงานสัมมนาให้กับองค์กรสมาชิกของ IFAC ในหัวข้อต่างๆ เช่น สื่อประชาสัมพันธ์เกี่ยวกับการต่อต้านการคอร์รัปชัน อัปเดตแผนงานของคณะกรรมการมาตรฐานจรรยาบรรณระหว่างประเทศสำหรับผู้ประกอบวิชาชีพบัญชี (IESBA) อัปเดตแผนงานของคณะกรรมการมาตรฐานการสอบบัญชีและให้ความเชื่อมั่นระหว่างประเทศ (IAASB) สรุปกิจกรรมหรือสื่อต่างๆ ที่ IFAC เผยแพร่เพื่อเป็นข้อมูลในการนำมาตรฐานสากลไปใช้ เป็นต้น เพื่อให้องค์กรสมาชิกของ IFAC ทราบความคืบหน้าและแผนงานในอนาคต ทั้งนี้ ท่านสามารถดูสรุปสาระสำคัญในการสัมมนาได้ที่ Click