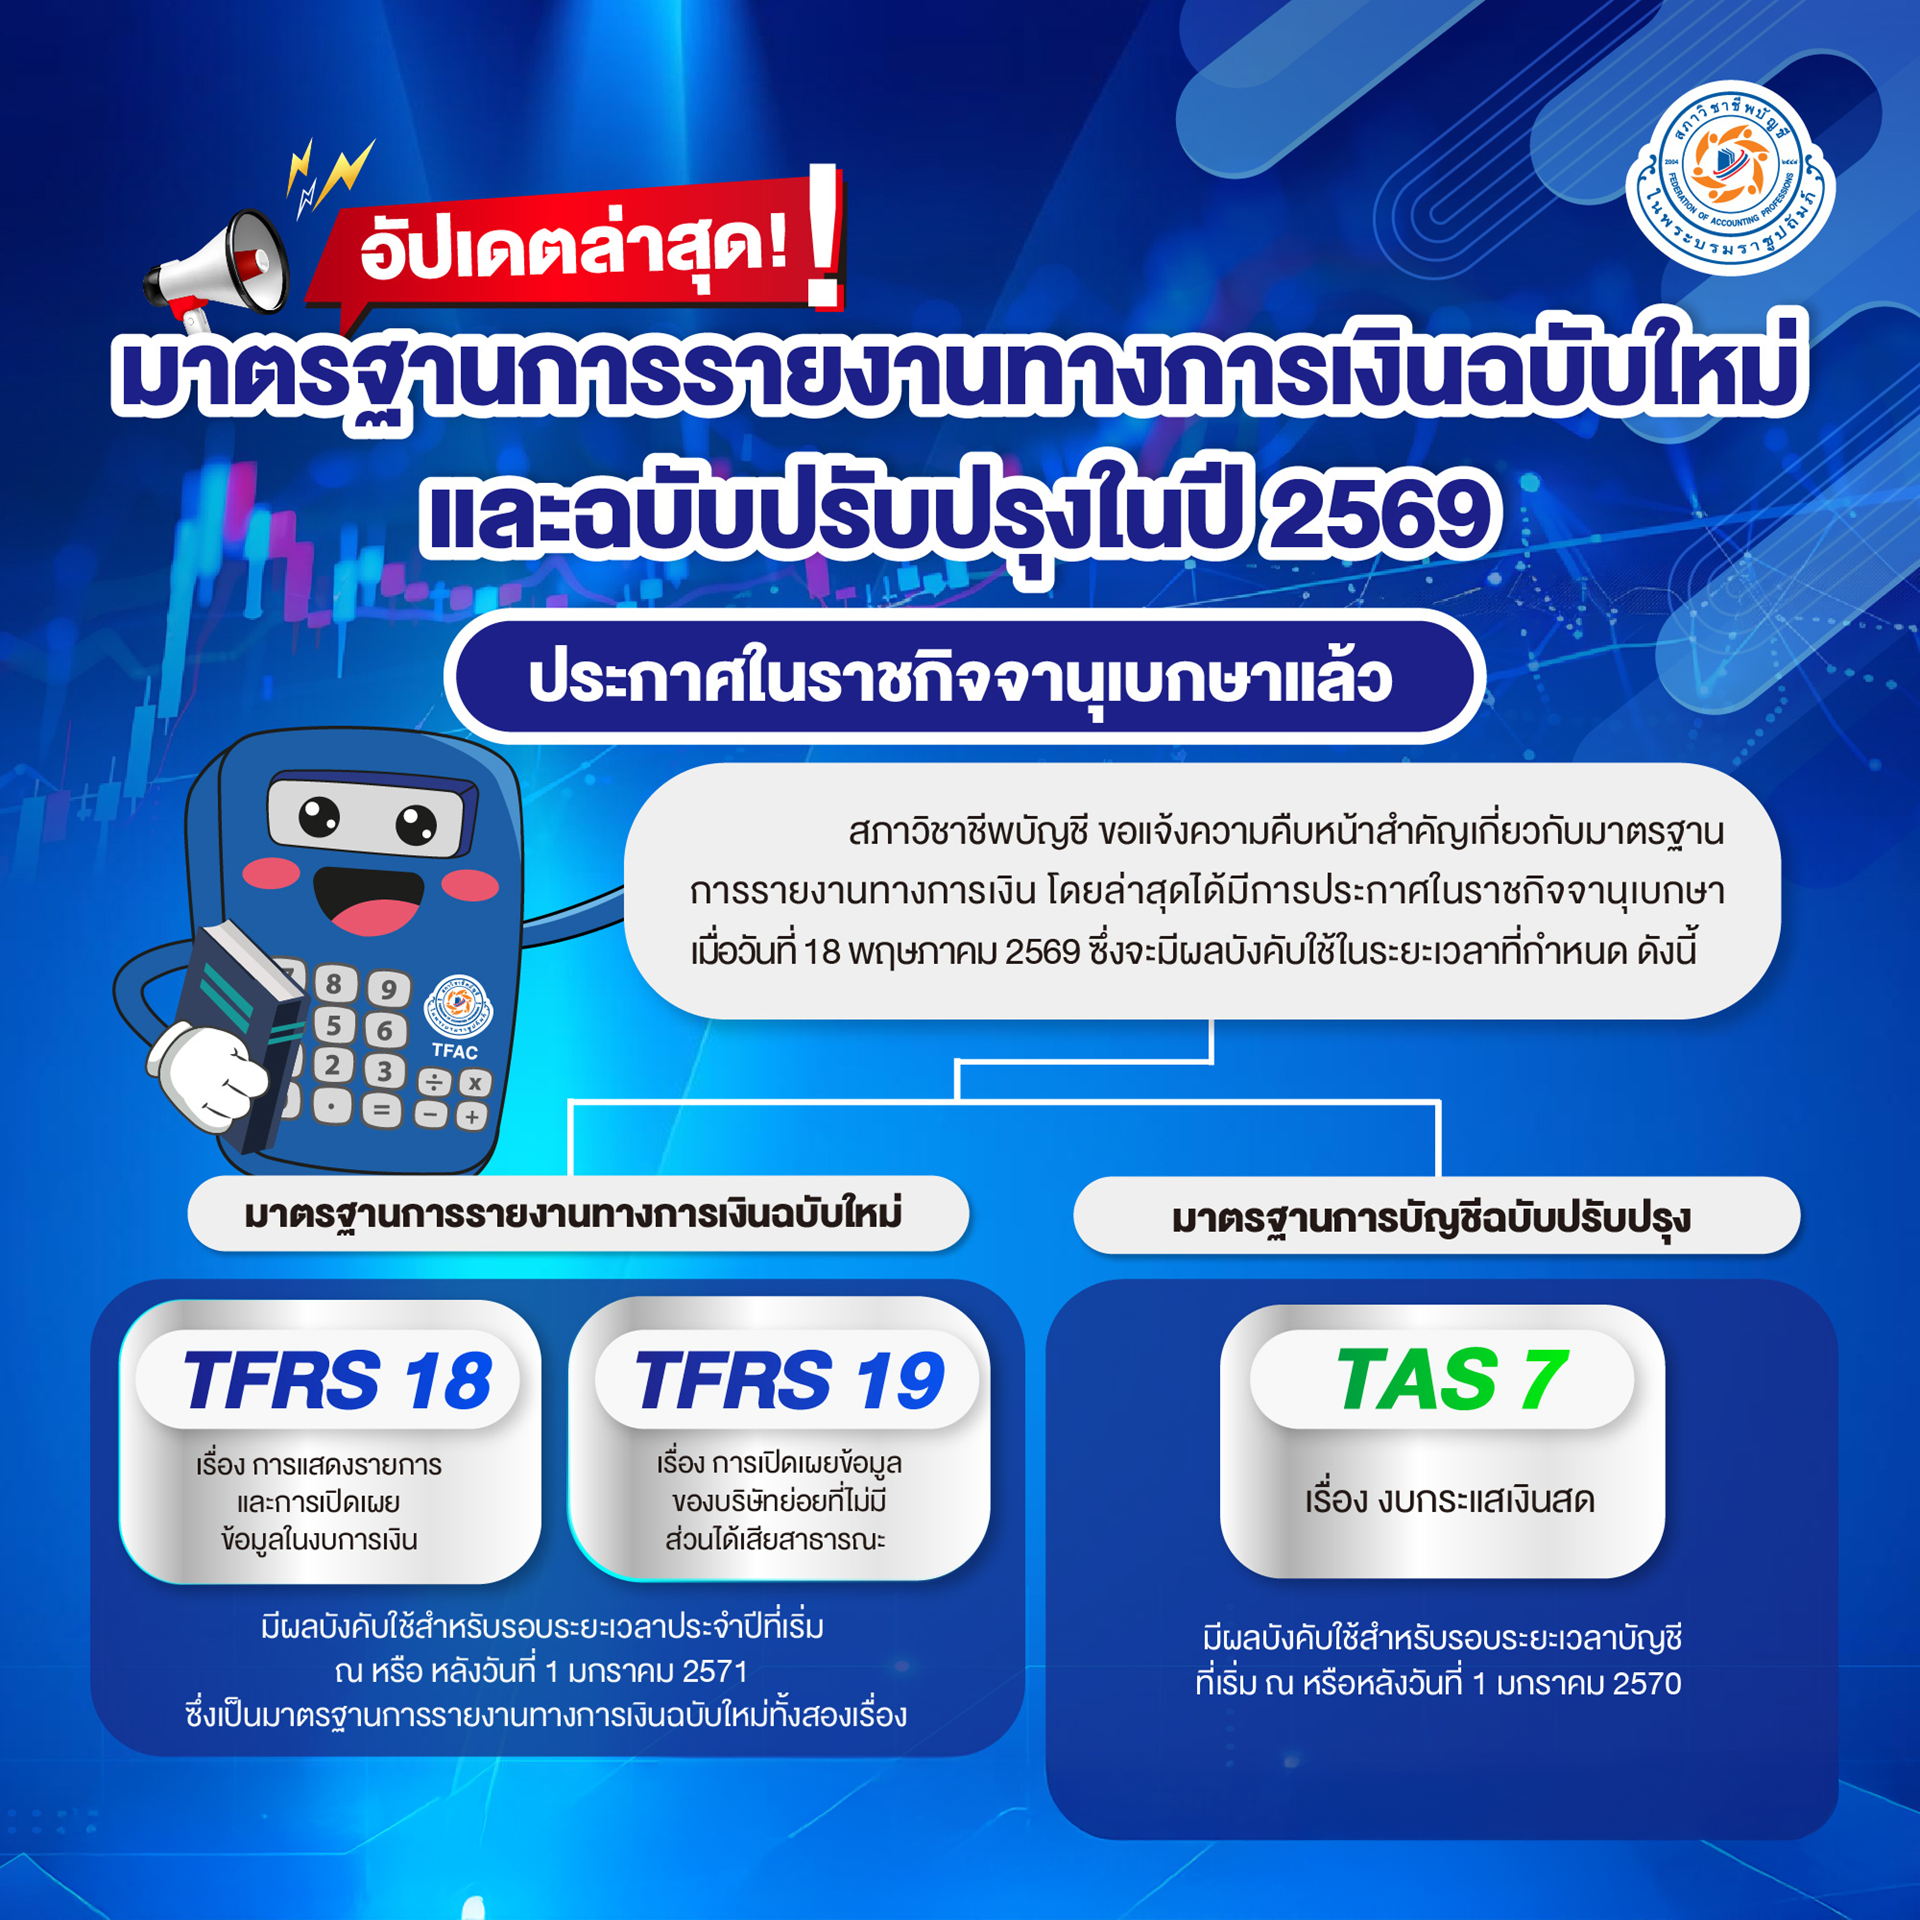
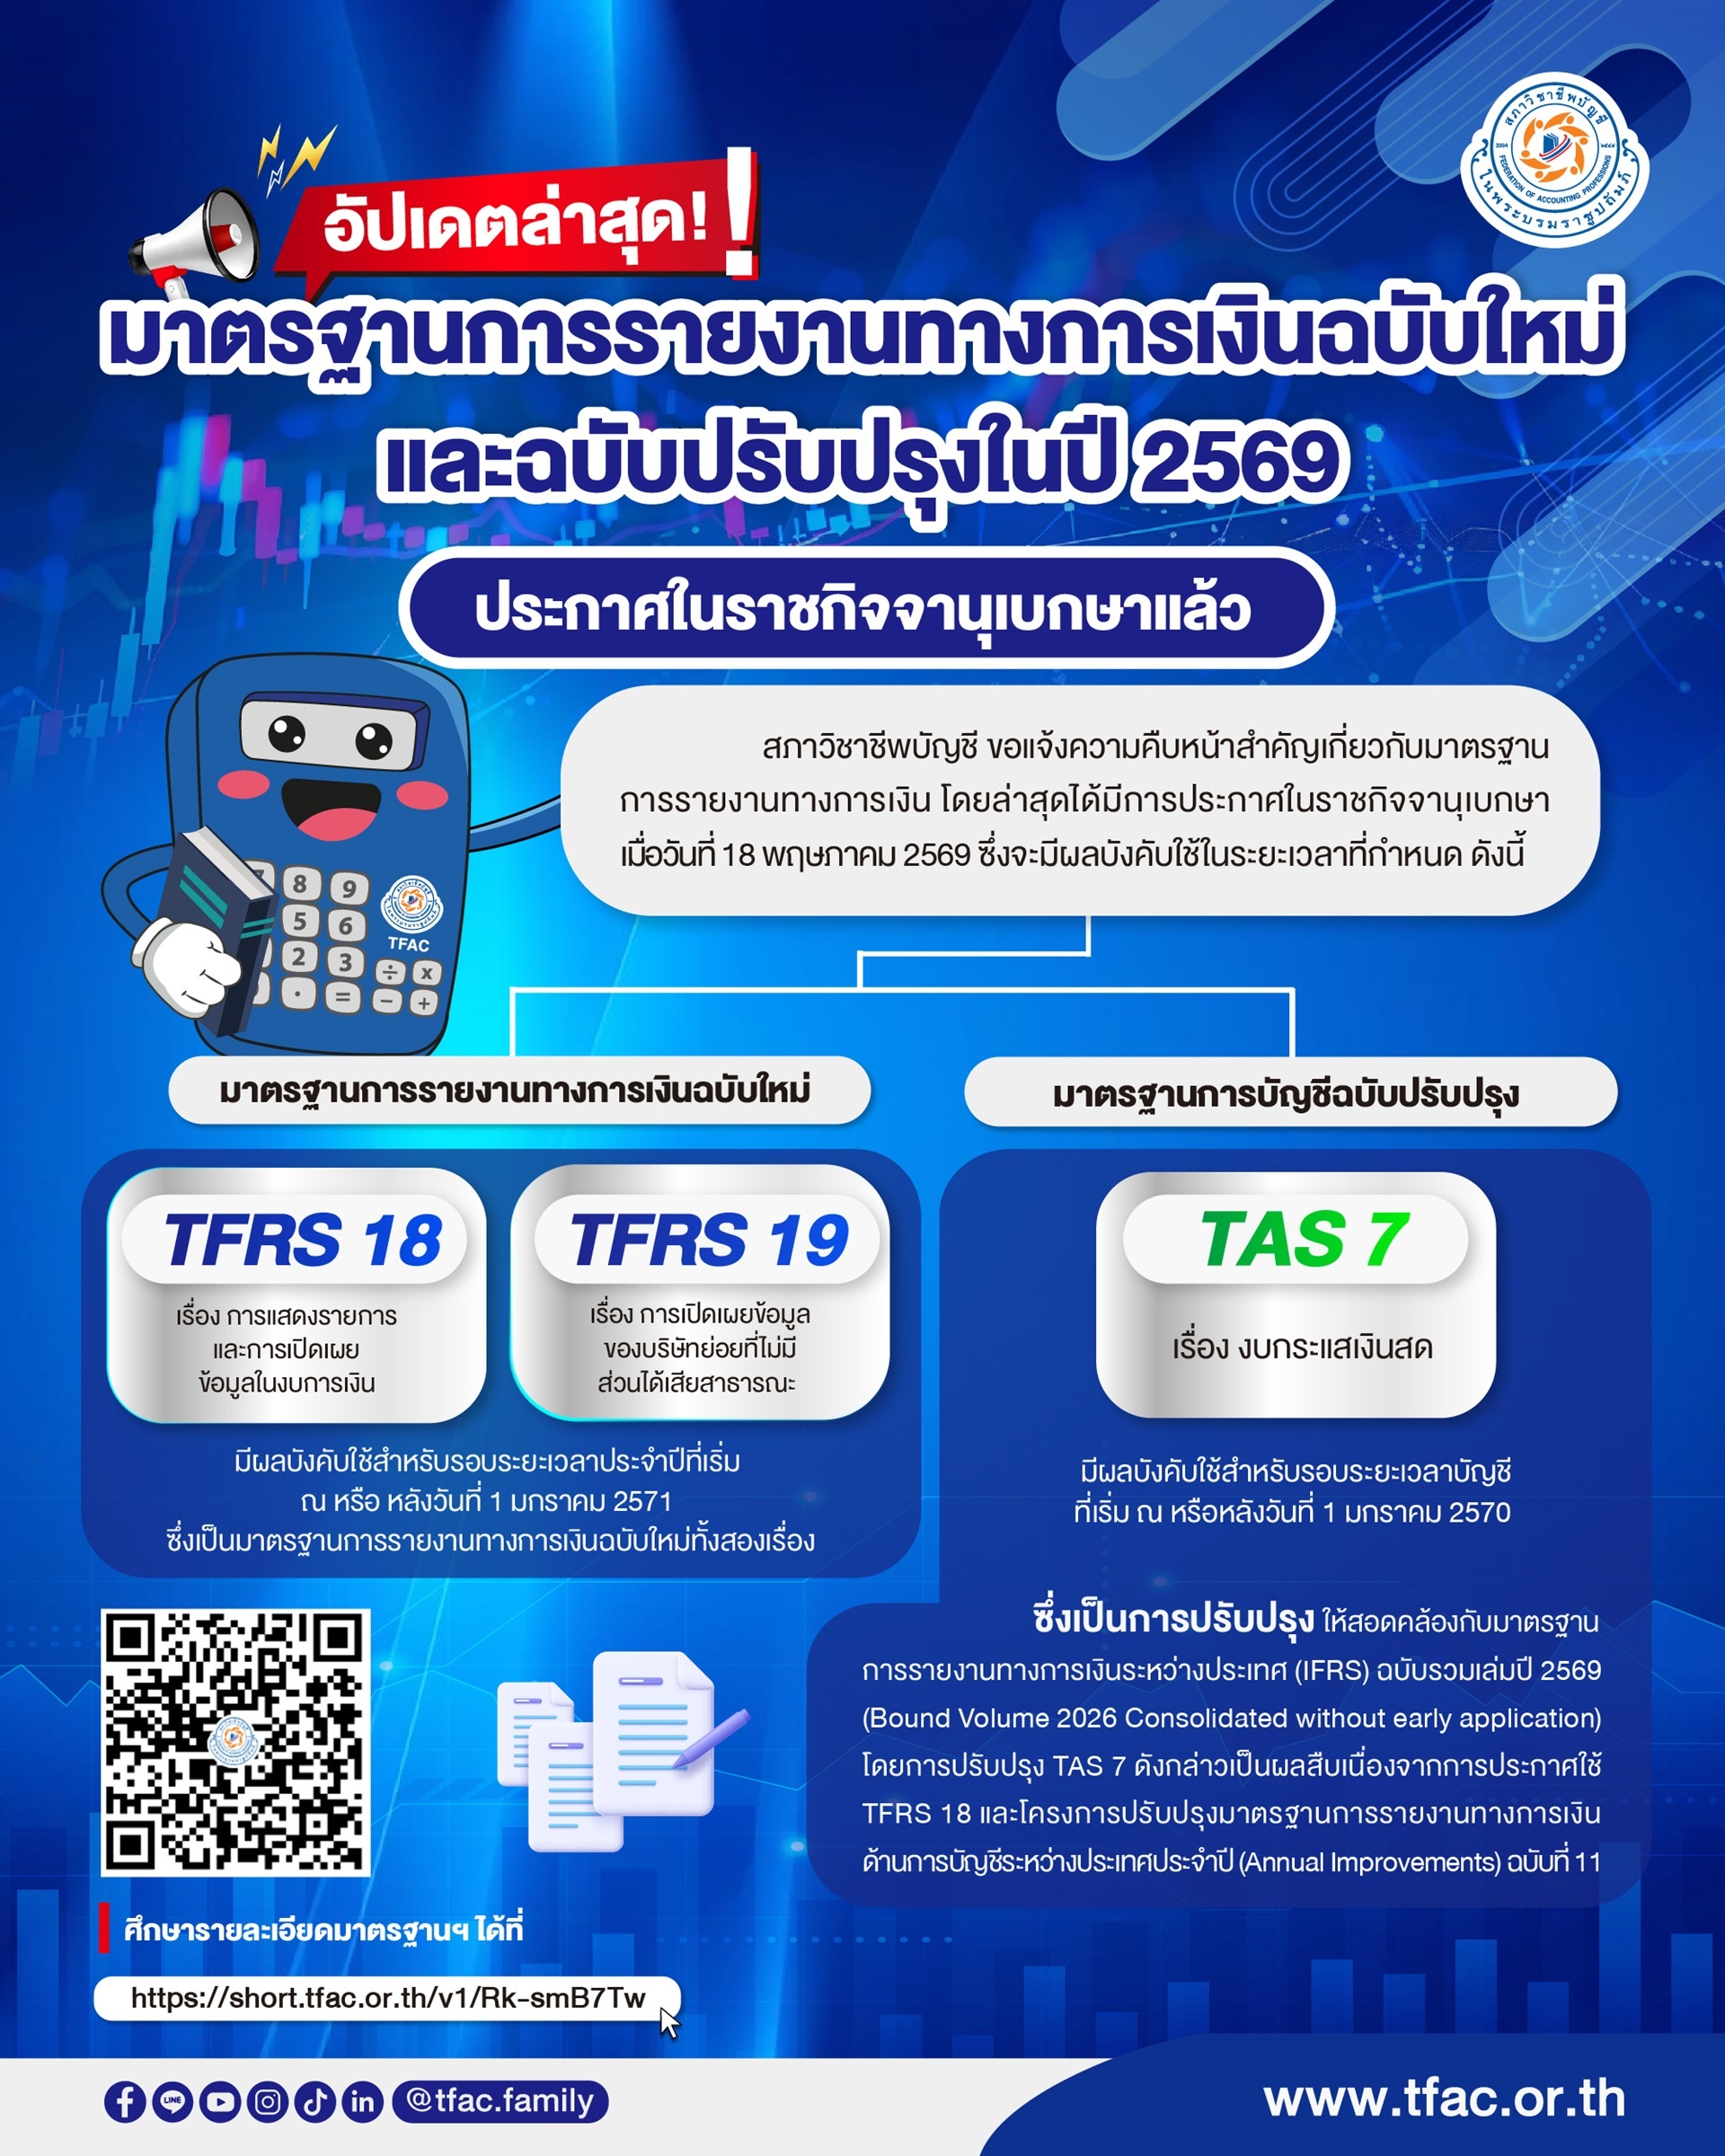
สภาวิชาชีพบัญชี ขอแจ้งความคืบหน้าสำคัญเกี่ยวกับมาตรฐานการรายงานทางการเงิน โดยล่าสุดได้มีการประกาศในราชกิจจานุเบกษาเมื่อวันที่ 18 พฤษภาคม 2569 ครอบคลุมมาตรฐานฉบับใหม่และฉบับปรับปรุง ซึ่งจะมีผลบังคับใช้ในระยะเวลาที่กำหนดดังนี้
- มาตรฐานการรายงานทางการเงินฉบับใหม่
มีผลบังคับใช้สำหรับรอบระยะเวลาประจำปีที่เริ่ม ณ หรือ หลังวันที่ 1 มกราคม 2571 ซึ่งเป็นมาตรฐานการรายงานทางการเงินฉบับใหม่ทั้งสองเรื่อง ดังนี้
TFRS 18: เรื่อง การแสดงรายการและการเปิดเผยข้อมูลในงบการเงินTFRS 19: เรื่อง การเปิดเผยข้อมูลของบริษัทย่อยที่ไม่มีส่วนได้เสียสาธารณะ
- มาตรฐานการบัญชีฉบับปรับปรุง
มีผลบังคับใช้สำหรับรอบระยะเวลาบัญชีที่เริ่ม ณ หรือหลังวันที่ 1 มกราคม 2570
TAS 7: เรื่อง งบกระแสเงินสด
ซึ่งเป็นการปรับปรุงให้สอดคล้องกับมาตรฐานการรายงานทางการเงินระหว่างประเทศ (IFRS) ฉบับรวมเล่มปี 2569 (Bound Volume 2026 Consolidated without early application) โดยการปรับปรุง TAS 7 ดังกล่าวเป็นผลสืบเนื่องจากการประกาศใช้ TFRS 18 และโครงการปรับปรุงมาตรฐานการรายงานทางการเงินด้านการบัญชีระหว่างประเทศประจำปี (Annual Improvements) ฉบับที่ 11
ศึกษารายละเอียดเพิ่มเติม
ท่านสามารถติดตามข้อมูลเชิงลึกได้จากเอกสารที่เกี่ยวข้อง ได้แก่