

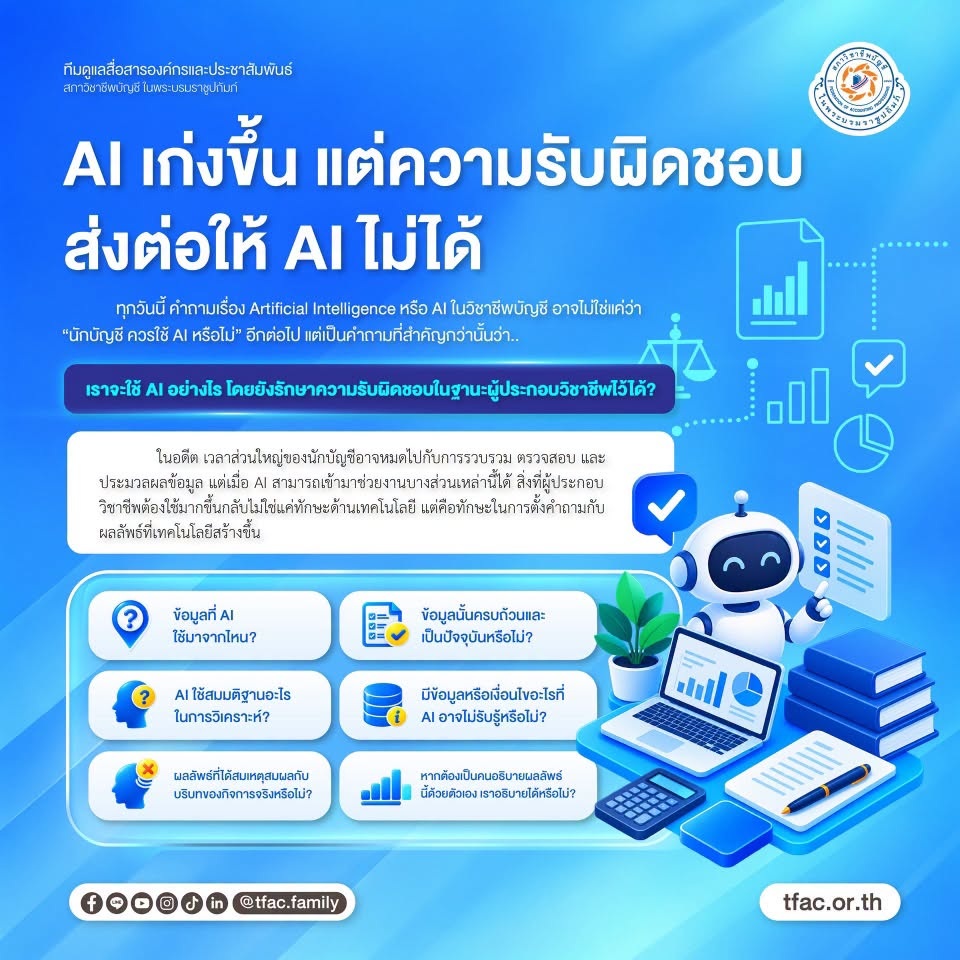
ทุกวันนี้ คำถามเรื่อง Artificial Intelligence หรือ AI ในวิชาชีพบัญชี อาจไม่ใช่แค่ว่า "นักบัญชี ควรใช้ AI หรือไม่" อีกต่อไป แต่เป็นคำถามที่สำคัญกว่านั้นว่า เราจะใช้ AI อย่างไร โดยยังรักษาความรับผิดชอบในฐานะผู้ประกอบวิชาชีพไว้ได้ ?
เพราะความสามารถของ AI กำลังพัฒนาอย่างรวดเร็ว จากเดิมที่ใช้ช่วยค้นหาข้อมูลหรือทำงานซ้ำ ๆ วันนี้ AI สามารถสรุปเอกสาร วิเคราะห์ข้อมูลจำนวนมาก ตรวจหาความผิดปกติ จัดทำแบบจำลอง วิเคราะห์แนวโน้ม ไปจนถึงช่วยร่างรายงานหรือเสนอทางเลือกประกอบการตัดสินใจได้ภายในเวลาไม่กี่วินาที
ทั้งหมดนี้ช่วยให้เราทำงานได้เร็วขึ้นอย่างไม่ต้องสงสัย แต่ “ทำงานได้เร็วขึ้น” ไม่ได้แปลว่า “รับผิดชอบน้อยลง” ยิ่ง AI ทำงานแทนเราได้มากขึ้น คำถามเรื่องความรับผิดชอบก็ยิ่งสำคัญขึ้นตามไปด้วย เพราะหากเกิดความผิดพลาดขึ้น การบอกว่า“AI วิเคราะห์มาแบบนี้” คงไม่เพียงพอในฐานะคำอธิบายของผู้ประกอบวิชาชีพ
International Ethics Standards Board for Accountants (IESBA) ระบุในแนวทางเกี่ยวกับเทคโนโลยีที่เผยแพร่ในปี 2026 ว่า หลักจริยธรรมพื้นฐานของผู้ประกอบวิชาชีพบัญชียังคงใช้เช่นเดิมไม่ว่าเราจะใช้เทคโนโลยีประเภทใดก็ตาม ทั้งความซื่อสัตย์ ความเที่ยงธรรม ความรู้ความสามารถและความระมัดระวังเยี่ยงผู้ประกอบวิชาชีพ การรักษาความลับ และพฤติกรรมทางวิชาชีพ
พูดให้ชัดขึ้นก็คือ เราสามารถให้ AI ช่วยทำงานได้ แต่ไม่สามารถส่งต่อ Professional Responsibility หรือความรับผิดชอบทางวิชาชีพให้ AI ได้
เมื่อ AI หาคำตอบได้เร็วขึ้น หน้าที่ของเราคือถามให้มากขึ้น
ในอดีต เวลาส่วนใหญ่ของนักบัญชีอาจหมดไปกับการรวบรวม ตรวจสอบ และประมวลผลข้อมูล แต่เมื่อ AI สามารถเข้ามาช่วยงานบางส่วนเหล่านี้ได้ สิ่งที่ผู้ประกอบวิชาชีพต้องใช้มากขึ้นกลับไม่ใช่แค่ทักษะด้านเทคโนโลยี แต่คือ ทักษะในการตั้งคำถามกับผลลัพธ์ที่เทคโนโลยีสร้างขึ้น
- ข้อมูลที่ AI ใช้มาจากไหน?
- ข้อมูลนั้นครบถ้วนและเป็นปัจจุบันหรือไม่?
- AI ใช้สมมติฐานอะไรในการวิเคราะห์?
- มีข้อมูลหรือเงื่อนไขอะไรที่ AI อาจไม่รับรู้หรือไม่?
- ผลลัพธ์ที่ได้สมเหตุสมผลกับบริบทของกิจการจริงหรือไม่?
- และที่สำคัญที่สุด หากต้องเป็นคนอธิบายผลลัพธ์นี้ด้วยตนเอง เราอธิบายได้หรือไม่?
คำถามนี้อาจเป็นเส้นแบ่งสำคัญระหว่าง "การใช้ AI เป็นเครื่องมือ" กับ "การปล่อยให้ AI ตัดสินใจแทนเรา"
IESBA เน้นว่า เมื่อผู้ประกอบวิชาชีพนำผลลัพธ์จากเทคโนโลยีมาใช้ต้องพิจารณาว่า เทคโนโลยีนั้นเหมาะกับวัตถุประสงค์หรือไม่ เข้าใจข้อจำกัดและสมมติฐาน ประเมินคุณภาพของข้อมูล ตระหนักถึงความเป็นไปได้ของอคติ และพิจารณาว่าเราควรพึ่งพาผลลัพธ์นั้นมากน้อยเพียงใด
ดังนั้น ทักษะสำคัญของนักบัญชีในยุค AI อาจไม่ใช่เพียงการ “หาคำตอบให้เร็วที่สุด” แต่คือ การรู้ว่า คำตอบไหนเชื่อได้ คำตอบไหนต้องตรวจสอบ และคำตอบไหนไม่ควรนำไปใช้
ระวังเมื่อคำตอบของ AI “ดูน่าเชื่อเกินไป”
หนึ่งในความเสี่ยงที่ควรจับตาคือ Automation Bias หรือแนวโน้มที่คนเราจะเชื่อผลลัพธ์จากระบบอัตโนมัติหรือ AI มากเกินไป เพียงเพราะผลลัพธ์นั้นมาจากเทคโนโลยี ยิ่ง AI ตอบคำถามได้อย่างเป็นระบบ ใช้ภาษาที่ฟังดูมั่นใจ และให้เหตุผลที่ดูน่าเชื่อถือมากเท่าไร เราก็ยิ่งมีโอกาสลดการตั้งคำถามกับคำตอบนั้นลงโดยไม่รู้ตัว
IESBA จึงระบุเรื่อง Automation Bias ไว้อย่างชัดเจนว่าเป็นสิ่งที่ผู้ประกอบวิชาชีพต้องตระหนัก เพราะการพึ่งพาเทคโนโลยีมากเกินไปอาจกระทบต่อความเที่ยงธรรม และทำให้การใช้ Professional Judgement หรือดุลยพินิจทางวิชาชีพอ่อนลงได้
ในทิศทางเดียวกัน ACCA ก็ให้ข้อสังเกตว่า ดุลยพินิจของผู้เชี่ยวชาญความเป็นกลาง และสมรรถนะทางวิชาชีพไม่ควรถูกลดทอนลงเพราะการพึ่งพาเทคโนโลยี
แม้ AI จะช่วยวิเคราะห์และเสนอคำตอบได้ แต่การประเมินว่าคำตอบนั้นเหมาะสมหรือไม่ ยังต้องอาศัยการสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพ รวมถึงการตัดสินใจของมนุษย์
ใช้ AI เก่ง ต้องรู้ด้วยว่า “ความเสี่ยงและความรับผิดชอบอยู่ที่ใคร”
อีกเรื่องที่สำคัญไม่แพ้ความถูกต้องของคำตอบ คือ ข้อมูลที่เราเลือกส่งให้ AI งานบัญชีเกี่ยวข้องกับข้อมูลทางการเงินข้อมูลลูกค้า ข้อมูลพนักงาน ข้อมูลเชิงพาณิชย์ รวมถึงข้อมูลที่เป็นความลับขององค์กร การนำข้อมูลเหล่านี้เข้าสู่ระบบ AI โดยไม่ได้ตรวจสอบเงื่อนไขการใช้งานหรือมาตรการรักษาความปลอดภัย อาจสร้างความเสี่ยงที่ใหญ่กว่าประโยชน์จากความรวดเร็วที่เราได้รับกลับมา
ดังนั้น ความสามารถในการใช้ AI จึงไม่ได้วัดเพียงว่า Prompt เก่งแค่ไหน หรือรู้จักเครื่องมือมากเพียงใด แต่รวมถึงการรู้ว่าข้อมูลอะไรใช้ได้ ข้อมูลอะไรต้องปกปิด ข้อมูลอะไรไม่ควรนำเข้าสู่ระบบ และผลลัพธ์แบบไหนต้องมีคนตรวจสอบก่อนนำไปใช้เพราะสุดท้ายแล้ว AI อาจช่วยค้นข้อมูล วิเคราะห์ตัวเลข ร่างรายงาน หรือเสนอทางเลือกให้เราได้ แต่คนที่ต้องตัดสินใจว่า “คำตอบนี้ควรนำไปใช้หรือไม่” ยังคงเป็นเรา และทันทีที่เราเลือกนำคำตอบจาก AI ไปใช้ คำตอบนั้นก็ไม่ได้เป็นเพียง “คำตอบของ AI” อีกต่อไป แต่มันกลายเป็น การตัดสินใจของเรา พร้อมกับความรับผิดชอบที่ตามมาด้วย AI จึงควรเป็นเครื่องมือที่ช่วยให้เราทำงานได้เร็วขึ้น เห็นข้อมูลได้กว้างขึ้น และลดภาระในบางขั้นตอน แต่ไม่ควรถูกยกให้เป็นเพื่อนคู่คิดที่เราเชื่อทุกอย่างโดยไม่ตั้งคำถามหรือเป็นผู้ตัดสินใจแทนเราในเรื่องที่ต้องอาศัยวิจารณญาณทางวิชาชีพ
เพราะในวันที่เทคโนโลยีสามารถให้คำตอบได้ภายในไม่กี่วินาที สิ่งที่ทำให้ “มืออาชีพ” แตกต่างจากเครื่องมือ อาจไม่ใช่ความสามารถในการหาคำตอบได้เร็วกว่าเดิม แต่คือ ความกล้าที่จะตั้งคำถาม ความสามารถในการตัดสินใจ และความพร้อมที่จะรับผิดชอบต่อคำตอบที่เราเลือกใช้ AI อาจพาเราไปถึงคำตอบได้เร็วขึ้น แต่คนที่ต้องตัดสินใจว่า จะเดินต่อไปกับคำตอบนั้นหรือไม่ ยังคงต้องเป็นเรา
อ้างข้อมูล
- IESBA. (2026). IESBA Snapshot: Ethics and Independence Approach to the Use of Technology. https://short.tfac.or.th/v1/S6M2m29gp
- ACCA. (2026). The ethical and appropriate use of AI in accountancy. https://short.tfac.or.th/v1/HZF8mpvwZ
อ่านบทความ ฉบับ PDF ได้ที่: https://short.tfac.or.th/v1/rOcbne6g3