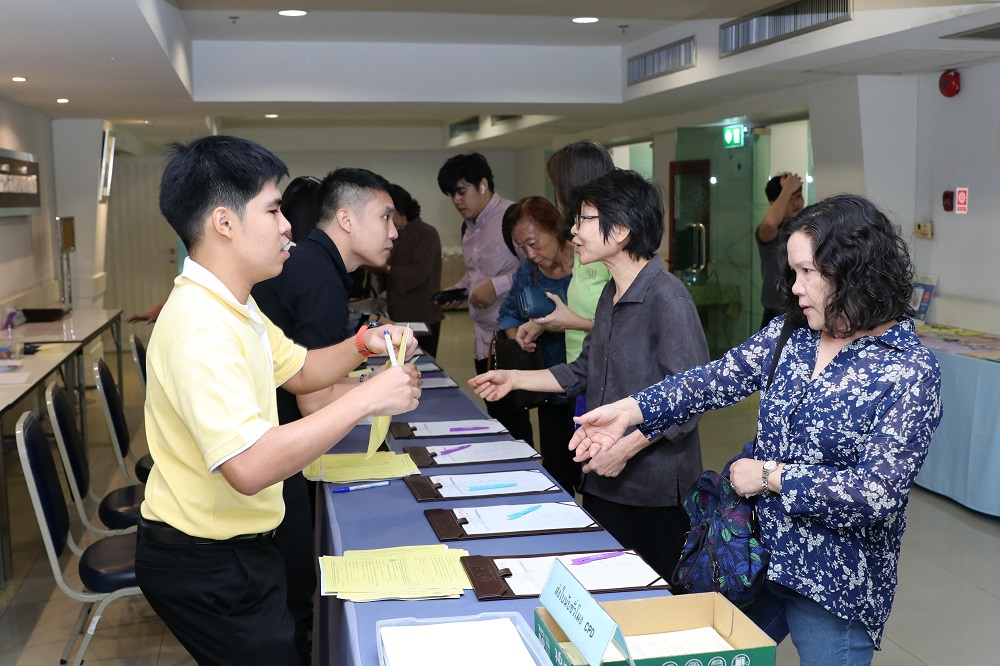
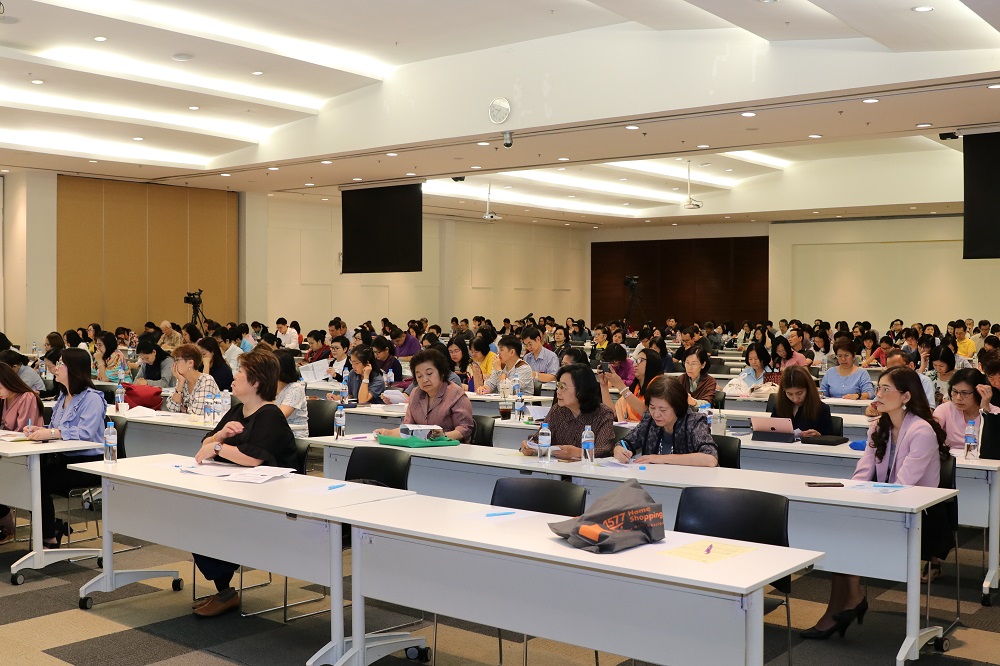
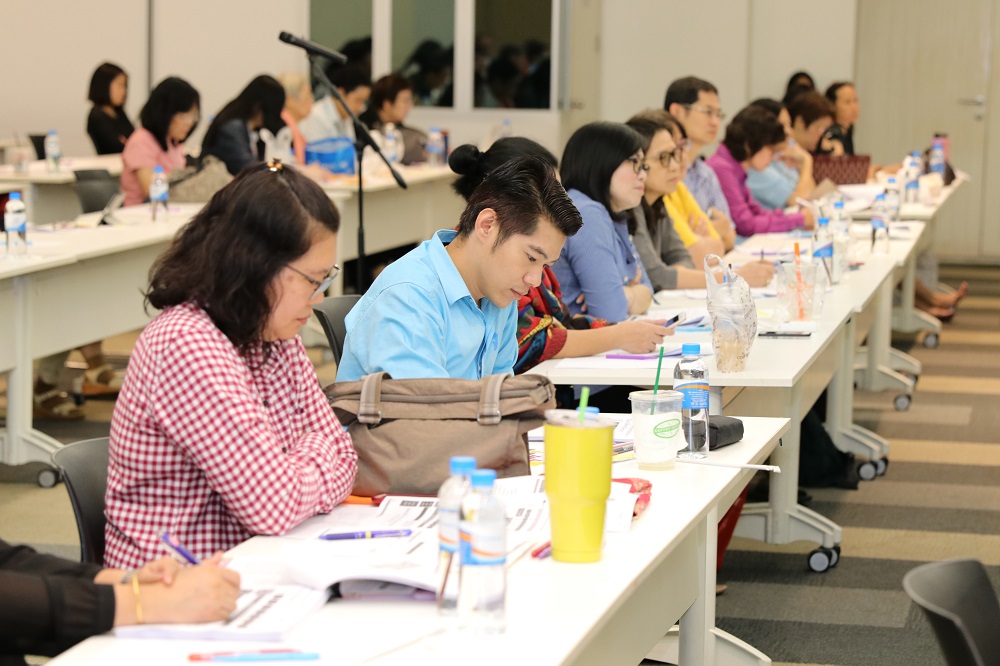
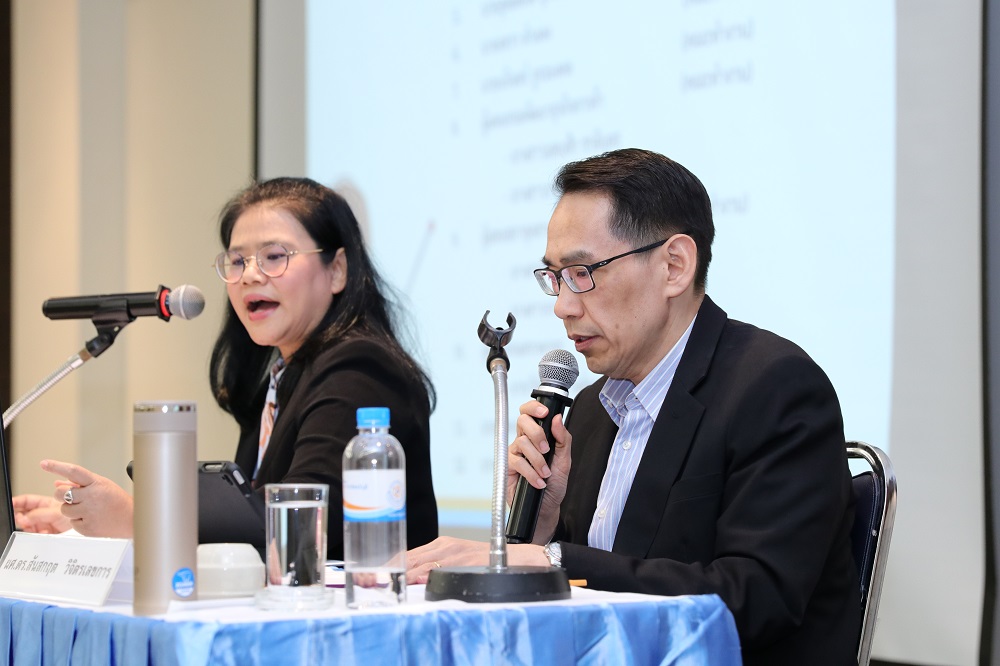
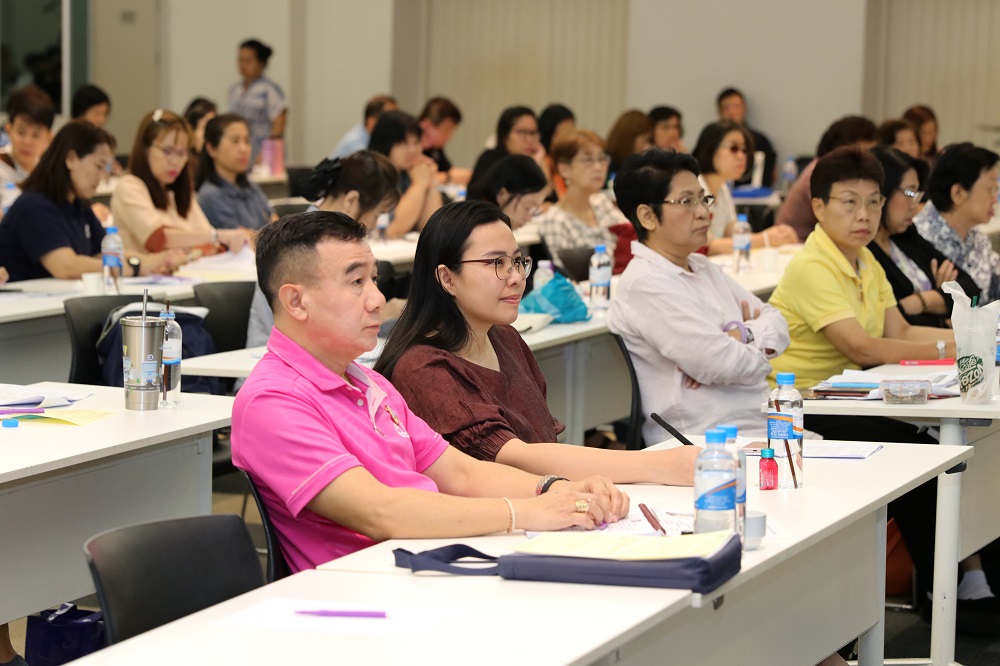
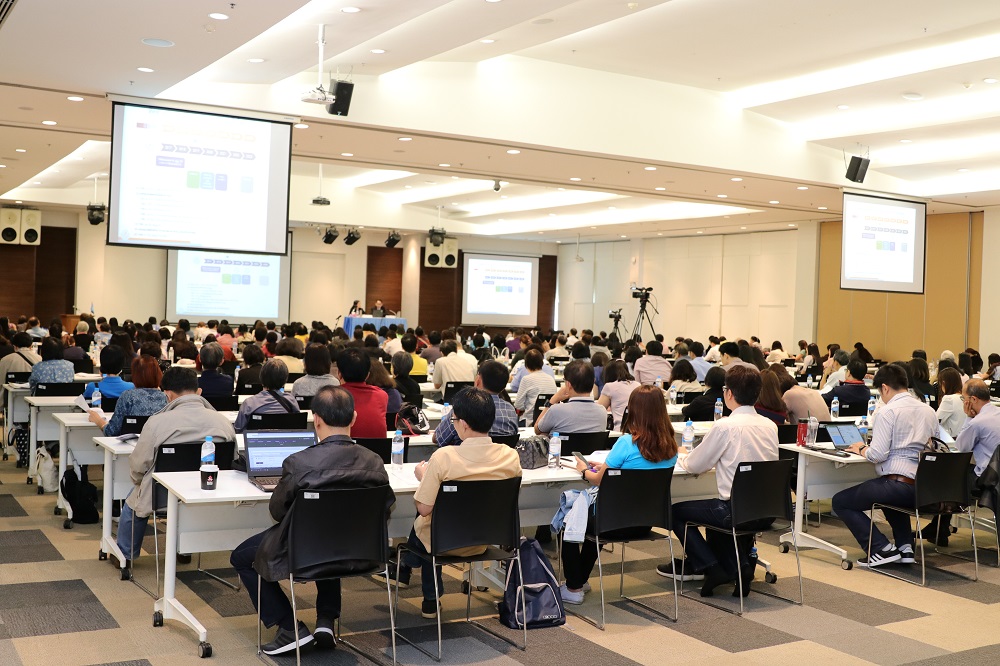
เมื่อวันศุกร์ที่ 8 พฤศจิกายน 2562 ที่ผ่านมา สภาวิชาชีพบัญชี โดยคณะทำงานศึกษาการนำมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะมาปฏิบัติใช้ ได้จัดสัมมนาหลักสูตร “การสัมมนาเรื่อง TFRS for NPAEs ในปัจจุบันและรับฟังความคิดเห็นเพื่อการปรับปรุง TFRS for NPAEs ในอนาคต : Present and Future” ในกรุงเทพมหานครเป็นรอบสุดท้ายของโครงการนี้ โดยมีผู้ประกอบวิชาชีพบัญชีสนใจเข้าร่วมสัมมนาจำนวนกว่า 250 คน และยังทำการถ่ายทอดสดผ่านระบบ Zoom ไปยังสาขามหาสารคาม ซึ่งได้รับเกียรติจากรองศาสตราจารย์ ดร.กนกพร นาคทับที และผศ.ดร.สันสกฤต วิจิตรเลขการ ร่วมเป็นวิทยากร และตลอดช่วงเดือนกันยายนถึงเดือนตุลาคมที่ผ่านมาได้จัดสัมมนาต่างจังหวัดตามสาขาสภาวิชาชีพบัญชีรวมทั้งสิ้น 9 สาขา
การสัมมนาดังกล่าวจัดขึ้นเพื่อการทบทวนความรู้ สร้างความเข้าใจในหลักการปัจจุบัน และรับฟังความเห็น ประเด็นที่สำคัญของการฏิบัติใช้ TFRS for NPAEs เพื่อนำข้อมูลมาปรับปรุงและพัฒนา TFRS for NPAEs ในอนาคต ให้มีความเหมาะสมกับสภาพแวดล้อมของประเทศไทยมากขึ้น โดยมีผู้ทำบัญชี ผู้สอบบัญชีรับอนุญาต และบุคคลทั่วไป ให้ความสนใจเข้าร่วมการสัมมนาเป็นจำนวนมาก
หลังจากนี้สภาวิชาชีพบัญชีจะรวบรวมสรุปความคิดเห็นจากการตอบแบบสอบถามของสมาชิกผู้ประกอบวิชาชีพบัญชีที่เข้าสัมมนาทั้งหมด เพื่อจะได้ทราบว่าโดยความคิดเห็นส่วนใหญ่สำหรับการปรับปรุงพัฒนา TFRS for NPAEs จะเป็นไปในทิศทางใด โดยคณะทำงานฯ จะสรุปผลการศึกษานำเสนอต่อคณะกำหนดมาตรฐานการบัญชี และ คณะกรรมการสภาวิชาชีพบัญชีเพื่อพิจารณา และจะเผยแพร่ผลการศึกษาบนเว็บไซต์ของสภาวิชาชีพบัญชีต่อไป