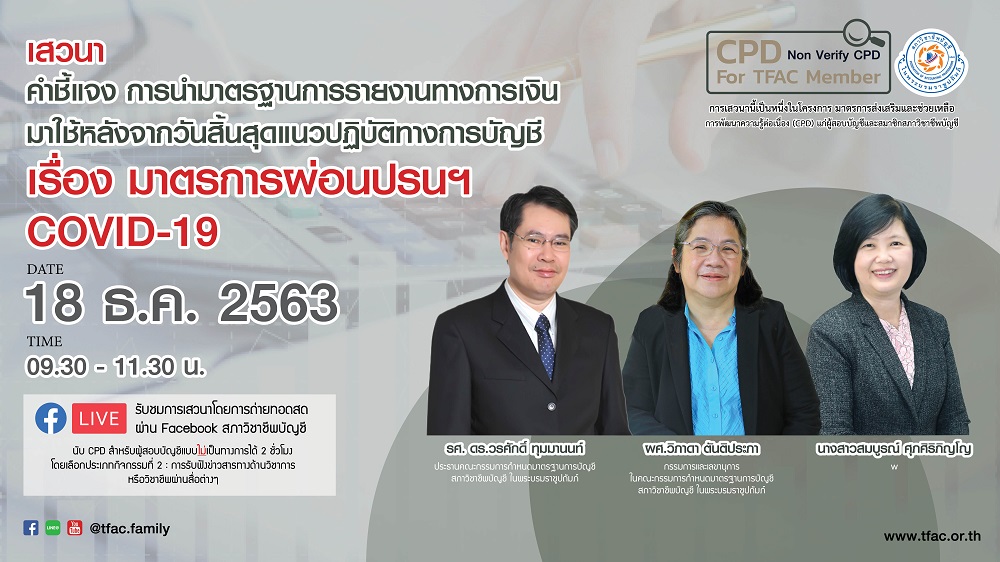
เพื่อชี้แจงและสร้างความชัดเจนเกี่ยวกับการนำมาตรฐานการรายงานทางการเงินมาใช้ในการจัดทำงบการเงินหลังจากมาตรการผ่อนปรนชั่วคราวสิ้นสุดลงในวันที่ 31 ธันวาคม 2563 เกี่ยวกับสถานการณ์ COVID-19 กับ
- การใช้ดุลยพินิจในการคำนวณหามูลค่าจากการใช้ (การด้อยค่าของสินทรัพย์) ตามมาตรฐานการบัญชี ฉบับที่ 36
- การใช้ดุลยพินิจในการประเมินผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นโดยวิธีอย่างง่าย
- การยินยอมลดค่าเช่า
- การรับรู้การเปลี่ยนแปลงในการวัดมูลค่าในภายหลังจากกิจการยุติการถือปฏิบัติตามมาตรการผ่อนปรน
ดูรายละเอียด คำชี้แจง เรื่อง การนำมาตรฐานการรายงานทางการเงินมาใช้หลังจากวันสิ้นสุดแนวปฏิบัติทางการบัญชี เรื่อง มาตรการผ่อนปรนชั่วคราวสำหรับทางเลือกเพิ่มเติมทางบัญชีเพื่อรองรับผลกระทบจากสถานการณ์การแพร่ระบาดของโรคติดเชื้อไวรัสโคโรนา 2019 (COVID-19) Click
ผู้ร่วมเสวนาโดย..
รศ. ดร.วรศักดิ์ ทุมมานนท์
ประธานคณะกรรมการกำหนดมาตรฐานการบัญชี สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
ผศ.วิภาดา ตันติประภา
กรรมการและเลขานุการในคณะกรรมการกำหนดมาตรฐานการบัญชี สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
นางสาวสมบูรณ์ ศุภศิริภิญโญ
กรรมการในคณะกรรมการกำหนดมาตรฐานการบัญชี สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
Slide การเสวนาฯ >>> Click