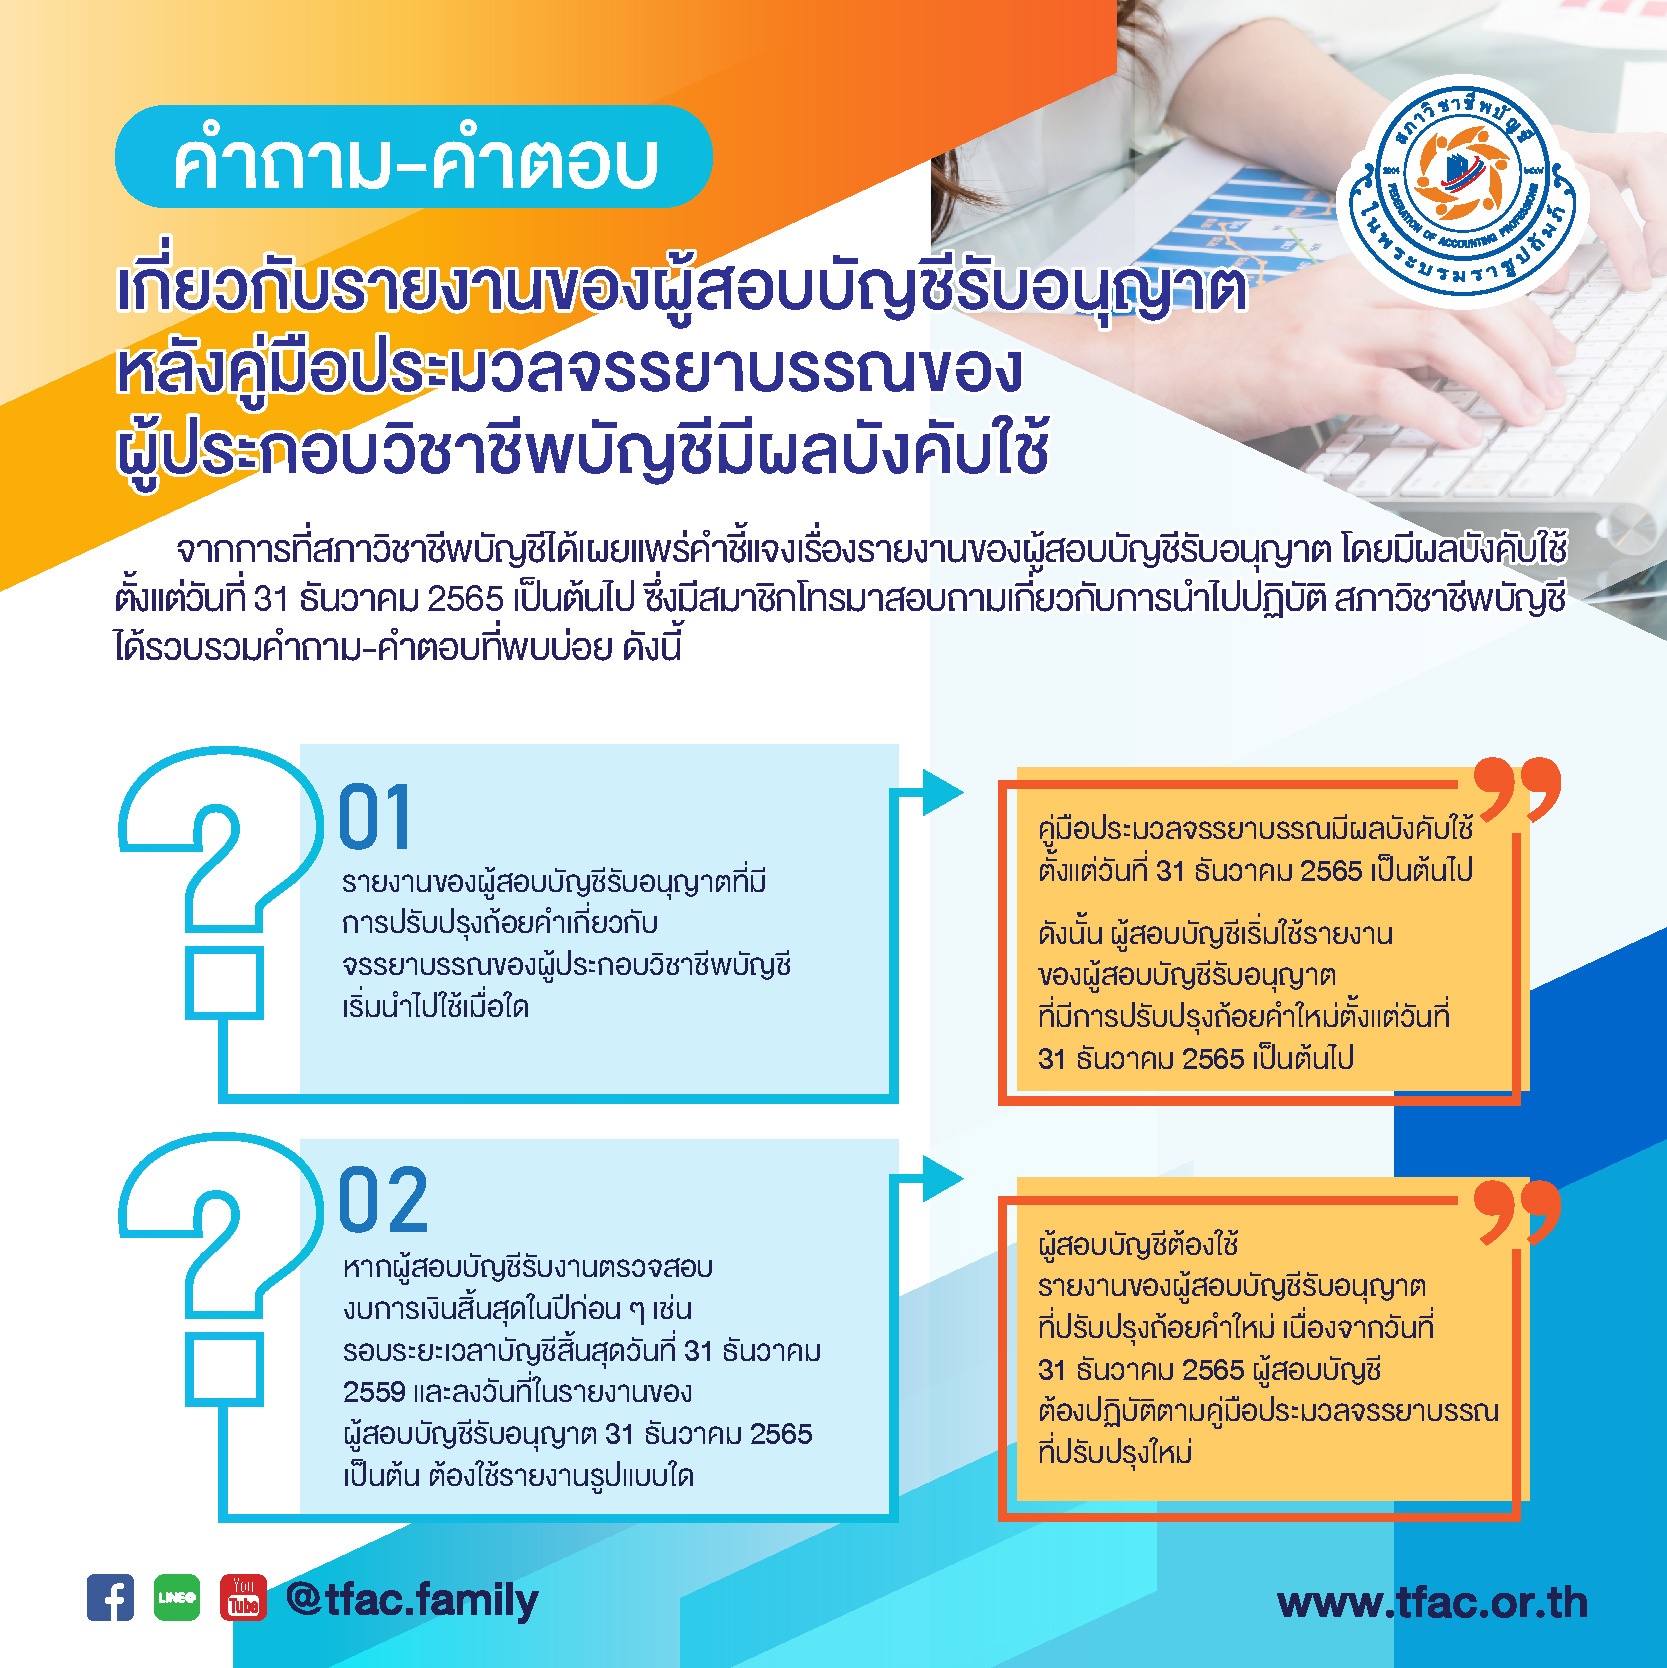
? คำถาม-คำตอบ
? เกี่ยวกับรายงานของผู้สอบบัญชีรับอนุญาตหลังคู่มือประมวลจรรยาบรรณของผู้ประกอบวิชาชีพบัญชีมีผลบังคับใช้
? จากการที่สภาวิชาชีพบัญชีได้เผยแพร่คำชี้แจงเรื่องรายงานของผู้สอบบัญชีรับอนุญาต โดยมีผลบังคับใช้ตั้งแต่วันที่ 31 ธันวาคม 2565 เป็นต้นไป ซึ่งมีสมาชิกโทรมาสอบถามเกี่ยวกับการนำไปปฏิบัติ สภาวิชาชีพบัญชีได้รวบรวมคำถาม-คำตอบที่พบบ่อย ดังนี้
❓ คำถามที่ 1
รายงานของผู้สอบบัญชีรับอนุญาตที่มีการปรับปรุงถ้อยคำเกี่ยวกับจรรยาบรรณของผู้ประกอบวิชาชีพบัญชีเริ่มนำไปใช้เมื่อใด
? คำตอบ
คู่มือประมวลจรรยาบรรณมีผลบังคับใช้ตั้งแต่วันที่ 31 ธันวาคม 2565 เป็นต้นไป
ดังนั้น ผู้สอบบัญชีเริ่มใช้รายงานของผู้สอบบัญชีรับอนุญาตที่มีการปรับปรุงถ้อยคำใหม่ตั้งแต่วันที่ 31 ธันวาคม 2565 เป็นต้นไป
❓ คำถามที่ 2
หากผู้สอบบัญชีรับงานตรวจสอบงบการเงินสิ้นสุดในปีก่อน ๆ เช่น รอบระยะเวลาบัญชีสิ้นสุดวันที่ 31 ธันวาคม 2559 และลงวันที่ในรายงานของผู้สอบบัญชีรับอนุญาต 31 ธันวาคม 2565 เป็นต้น ต้องใช้รายงานรูปแบบใด
? คำตอบ
ผู้สอบบัญชีต้องใช้รายงานของผู้สอบบัญชีรับอนุญาตที่ปรับปรุงถ้อยคำใหม่ เนื่องจากวันที่ 31 ธันวาคม 2565 ผู้สอบบัญชีต้องปฏิบัติตามคู่มือประมวลจรรยาบรรณที่ปรับปรุงใหม่