




























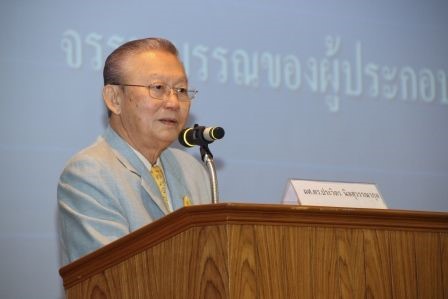
เมื่อพุธที่ 19 มีนาคม พ.ศ.2557 สภาวิชาชีพบัญชีฯ ได้จัดการสัมมนา "คำอธิบายคำชี้แจงข้อบังคับสภาวิชาชีพบัญชี (ฉบับที่ 19) จรรยาบรรณของผู้ประกอบวิชาชีพบัญชี สำหรับผู้ทำบัญชี ปี 2557 และการปรับตัวของผู้ทำบัญชีกับการควบคุมคุณภาพการสอบบัญชี รุ่นที่ 1/57" ณ อาคารสภาวิชาชีพบัญชีฯซึ่งการจัดงานในครั้งนี้ได้รับความสนใจจากผู้สอบบัญชีฯ กว่า 500 ท่าน ในการเข้าร่วมสัมมนา
สภาวิชาชีพบัญชีฯ ได้รับเกียรติจากผู้ทรงคุณวุฒิในการมาเป็นวิทยากร ดังนี้
• ผศ.ดร.ประวิตร นิลสุวรรณณากุล ประธานคณะอนุกรรมการกำหนดจรรยาบรรณ สภาวิชาชีพบัญชี
• ดร.ชัยนรินทร์ วีรสถาวณิชย์ คณะอนุกรรมการกำหนดจรรยาบรรณ สภาวิชาชีพบัญชีฯ
• คุณแน่งน้อย เจริญทวีทรัพย์ ประธานคณะอนุกรรมการด้านพัฒนาและควบคุมดูแลระบบควบคุมคุณภาพของสำนักงานสอบบัญชี สภาวิชาชีพบัญชี
 |
 |
 |
 |
• คุณถนอม เกตุเอม นักตรวจสอบชำนาญการ สำนักงานสรรพากรพื้นที 22


