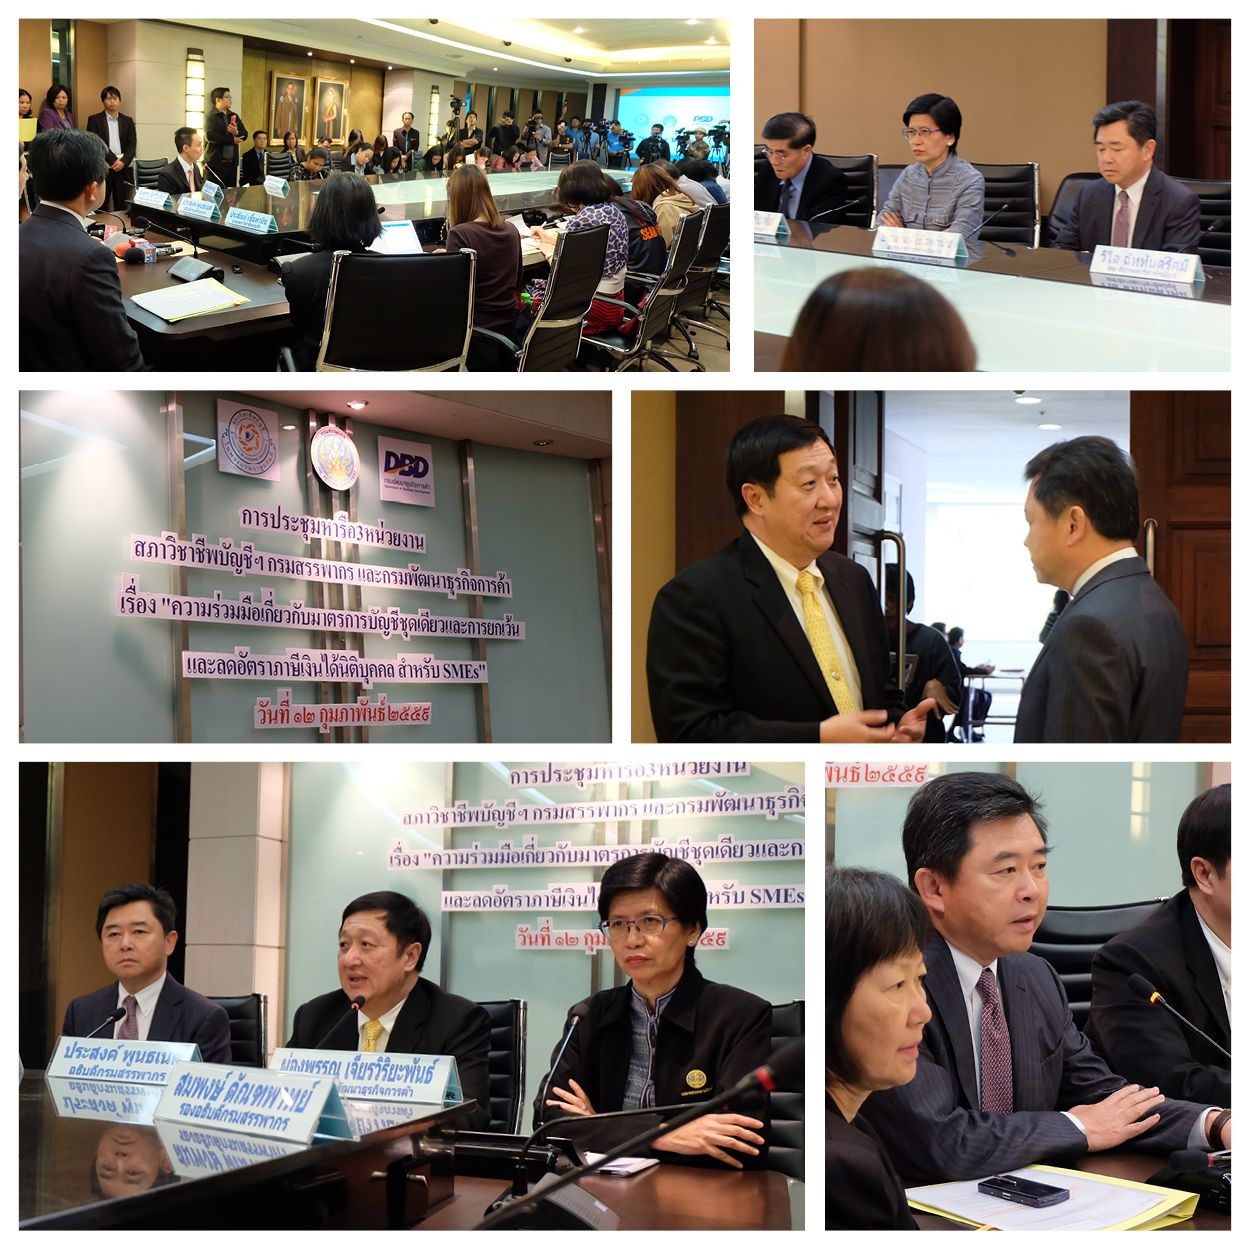
เมื่อเวลา 11.00 น. วันที่ 12 กุมภาพันธ์ 2559 ได้มีการแถลงข่าวร่วมกันระหว่าง 3 หน่วยงาน ได้แก่ สภาวิชาชีพบัญชี กรมสรรพากร และกรมพัฒนาธุรกิจการค้า เกี่ยวกับการที่กรมสรรพากรได้ออกพระราชกำหนดยกเว้นและสนับสนุนการปฏิบัติการเกี่ยวกับภาษีอากรตามประมวลรัษฎากร พ.ศ. 2558 และพระราชกฤษฎีกาออกตามความในประมวลรัษฎากรว่าด้วยการลดอัตราและยกเว้นรัษฎากร (ฉบับที่ 595) พ.ศ. 2558 ซึ่งมีเนื้อหาหลักเกี่ยวกับการได้รับยกเว้นการตรวจสอบทางภาษีสำหรับรายการที่เกิดขึ้นก่อนวันที่ 1 มค. 2559 เมื่อกิจการจดแจ้งการรับสิทธิดังกล่าวต่อกรมสรรพากร และต้องปฏิบัติตามหลักเกณฑ์และเงื่อนไขต่างๆ ซึ่งหนึ่งในเงื่อนไขคือกิจการต้องจัดทำบัญชีให้สอดคล้องกับสภาพที่แท้จริงของกิจการ หรือที่เรียกกันสั้นๆ ว่า “บัญชีเล่มเดียว” ตั้งแต่รอบบัญชีที่เริ่มในวันที่ 1 มค. 2559 เป็นต้นไป
สภาวิชาชีพบัญชีสนับสนุนนโยบายของรัฐในการสนับสนุนให้มีการทำบัญชีเล่มเดียว ซึ่งจะช่วยสร้างความเข้มแข็งให้กิจการ ยกระดับประเทศไทยในการจัดทำข้อมูลการเงินให้โปร่งใส อันจะเป็นการส่งเสริมการเติบโตของของระบบเศรษฐกิจของประเทศ
กิจการที่ตรวจพบข้อผิดพลาดในอดีตและต้องการปรับปรุงบัญชีให้ถูกต้อง สามารถทำได้ตามมาตรฐานการบัญชี ฉบับที่ 8 (ปรับปรุง 2558) นโยบายการบัญชี การเปลี่ยนแปลงประมาณการทางบัญชีและข้อผิดพลาด หากเป็นกิจการที่เลือกใช้มาตรฐานการรายงานการการเงินชุดใหญ่ (TFRS for PAE) หรือบทที่ 5 ของมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ หากเป็นกิจการที่เลือกใช้มาตรฐานการรายงานทางการเงินชุดเล็ก (TFRS for NPAE) ซึ่งมาตรฐานทั้งสองฉบับกำหนดให้กิจการต้องปรับงบการเงินงวดก่อนที่แสดงเป็นข้อมูลเปรียบเทียบในงบการเงินสำหรับข้อผิดพลาดที่มีสาระสำคัญ และเปิดเผยข้อมูลการปรับปรุงแก้ไขข้อผิดพลาดตามมาตรฐานดังกล่าว
ผู้สอบบัญชีมีความรับผิดชอบในการปฏิบัติงานตรวจสอบตามมาตรฐานการสอบบัญชี และแสดงความเห็นตามข้อเท็จจริง หากตรวจพบว่ากิจการมีข้อผิดพลาดทางบัญชี ต้องพิจารณาว่ารายการนั้นส่งผลให้ต้องปรับรูปแบบของการแสดงความเห็นหรือไม่อย่างไร โดยพิจารณาตาม มาตรฐานการสอบบัญชี รหัส 705 (ปรับปรุง) การแสดงความเห็นแบบที่เปลี่ยนแปลงไปในรายงานของผู้สอบบัญชีรับอนุญาต
ผู้สอบบัญชีอาจแสดงความเห็นอย่างมีเงื่อนไขหรือแสดงเห็นว่างบการเงินไม่ถูกต้องในกรณีที่กิจการไม่ปรับปรุงข้อผิดพลาดหรือไม่เปิดเผยข้อมูลตามที่กำหนดในมาตรฐานการรายงานทางการเงิน แต่ถ้ากิจการปรับปรุงข้อผิดพลาดและเปิดเผยข้อมูลตามที่กำหนดในมาตรฐานอย่างถูกต้อง ผู้สอบบัญชีก็สามารถแสดงความเห็นว่างบการเงินถูกต้องได้ และอาจพิจารณาเขียนเพิ่มเติมในรายงานของผู้สอบบัญชีเพื่อเน้นให้ผู้ใช้งบการเงินสังเกตเรื่องการแก้ไขปรับปรุงรายการที่ได้เปิดเผยไว้ในหมายเหตุประกอบงบการเงินแล้ว
อย่างไรก็ดี ผู้สอบบัญชีที่ไม่ได้ปฏิบัติงานตรวจสอบตามมาตรฐานการสอบบัญชีซึ่งเป็นเหตุให้ไม่พบข้อผิดพลาดที่เป็นสาระสำคัญ ก็อาจมีโทษทางจรรยาบรรณได้ ดังนั้นผู้สอบบัญชีจึงต้องปฏิบัติงานอย่างระมัดระวัง ให้เป็นไปตามมาตรฐานทางวิชาชีพ ซึ่งรวมถึงมาตรฐานการควบคุมคุณภาพ เพื่อให้มั่นใจว่าสามารถแสดงความเห็นได้อย่างถูกต้องตามข้อเท็จจริง
สภาวิชาชีพบัญชีจะเร่งดำเนินการให้ความรู้และข้อแนะนำแก่เจ้าของกิจการ ผู้ทำบัญชี และผู้สอบบัญชีเกี่ยวกับเรื่องดังกล่าวข้างต้นผ่านทางบทความและการจัดอบรมสัมมนา ซึ่งสามารถติดตามได้ที่ www.tfac.or.th
อ่านมติที่ประชุมของ 3 หน่วยงานได้ที่ Click
 |