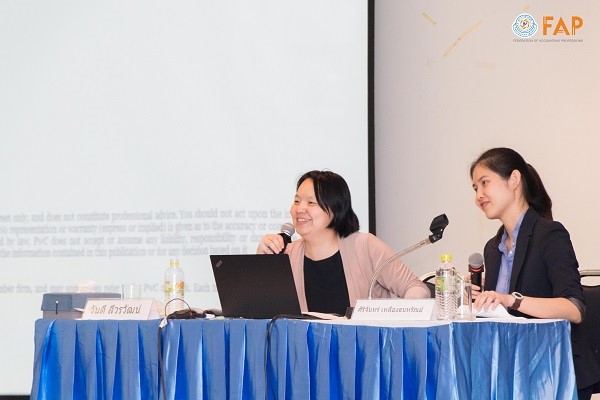
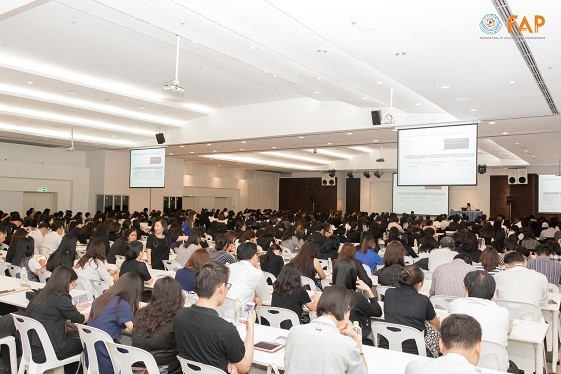
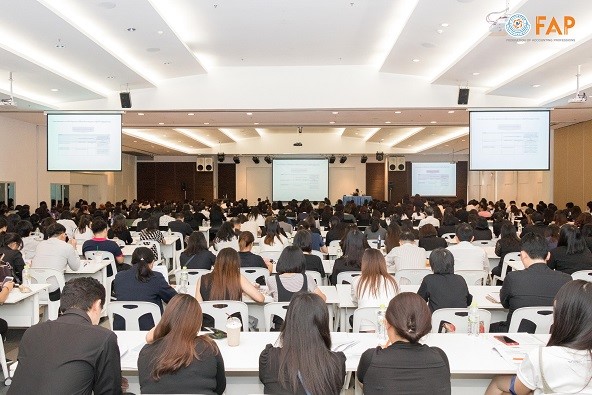
เมื่อวันที่ 12 มิถุนายน พ.ศ. 2560 สภาวิชาชีพบัญชี โดยคณะกรรมการกำหนดมาตรฐานการบัญชี ได้จัดสัมมนาพิจารณ์หลักการมาตรฐานการรายงานทางการเงินใหม่เกี่ยวข้องกับสัญญาเช่า (TFRS 16) ณ ศูนย์อบรมสัมมนาศาสตราจารย์เกียรติคุณเกษรี ณรงค์เดช อาคารสภาวิชาชีพบัญชี ซึ่งมาตรฐานการรายงานทางการเงินฉบับดังกล่าวคาดว่าจะมีผลบังคับใช้ในปี 2563 เพื่อทำความเข้าใจและรับฟังความคิดเห็นรวมถึงข้อเสนอแนะจากผู้ประกอบวิชาชีพบัญชี ผู้สอบบัญชีรับอนุญาต และผู้บริหารของบริษัทจดทะเบียน โดยมีผู้เข้าร่วมสัมมนาครั้งนี้กว่า 450 คน
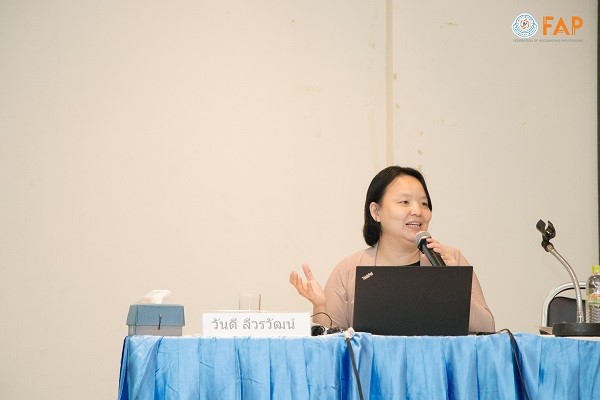
โดยการสัมมนาในวันนี้สภาวิชาชีพบัญชีได้รับเกียรติจากคุณวันดี ลีวรวัฒน์ กรรมการ คณะกรรมการกำหนดมาตรฐานการบัญชี และผู้อำนวยการตรวจสอบบัญชี ของบริษัท ไพร้ซวอเตอร์เฮาส์คูเปอร์ส เอบีเอเอส จำกัด มาสร้างความเข้าใจเกี่ยวกับหลักการใหม่ของสัญญาเช่า ในเรื่องเกณฑ์การพิจารณาว่าเป็นสัญญาเช่าหรือไม่ การบันทึกสิทธิการใช้สินทรัพย์สำหรับทุกสัญญาเช่า ให้มีความชัดเจนมากขึ้น เว้นแต่สัญญาเช่าระยะสั้นซึ่งมีระยะเวลาของสัญญาไม่เกิน 12 เดือน หรือสัญญาเช่าซึ่งสินทรัพย์อ้างอิงมีมูลค่าต่ำ ตลอดจนสร้างความเข้าใจถึงการถือปฏิบัติในช่วงการเปลี่ยนแปลงสำหรับการนำมาตรฐานมาถือปฏิบัติ เพื่อช่วยให้ธุรกิจที่เกี่ยวข้องคือธุรกิจที่มีสัญญาเช่า ได้เตรียมความพร้อมก่อนมาตรฐานฉบับนี้จะมีผลบังคับใช้ พร้อมกันนี้ได้รับฟังความคิดเห็นและประเด็นปัญหาในทางปฏิบัติจากผู้เข้าร่วมสัมมนา
การเปลี่ยนแปลงดังกล่าวจะช่วยให้งบการเงินสามารถสะท้อนภาพฐานะการเงิน ผลการดำเนินงานจากการใช้สินทรัพย์ให้มีความชัดเจนมากขึ้น และเป็นประโยชน์สำหรับผู้ใช้งบการเงินในการนำข้อมูลไปใช้สำหรับการตัดสินใจ ทั้งนี้กิจการต้องไปสำรวจและประเมินก่อนว่าสัญญาต่างๆ ที่เกิดขึ้นในกิจการเข้าข่ายคำนิยามของสัญญาเช่าตามเกณฑ์ 3 ข้อหรือไม่ เพื่อนำมาพิจารณารับรู้รายการตามข้อกำหนดของมาตรฐานฉบับนี้ต่อไป ทั้งนี้ท่านสามารถเข้าไปศึกษาเพิ่มเติมสำหรับรายละเอียดของการเปลี่ยนแปลงมาตรฐานการบัญชีฉบับนี้ได้ที่เว็บไซต์ของสภาวิชาชีพบัญชี Click
 |
 |
 |
 |