• โครงการจัดทำและเผยแพร่ Guideline for Applying Enterprise Risk Management (ERM) to Environmental, Social and Governance (ESG) – related Risks และ COSO Enterprise Risk Management Integrating with Strategy and Performance: Compendium of Examples
วัตถุประสงค์
| เพื่อเป็นแหล่งความรู้และแนวปฏิบัติระดับสากลด้านบริหารความเสี่ยงและการบริหารความเสี่ยงที่เกี่ยวข้องกับ ESG ให้บริษัทในตลาดทุนและ องค์กรที่เกี่ยวข้อง โดยแนวทางปฏิบัติของ COSO ทั้งสองฉบับนี้จะช่วยให้ผู้เกี่ยวข้องมีความเข้าใจประเด็นความเสี่ยงในมิติด้าน ESG รวมถึง การใช้ตัวอย่างแนวปฏิบัติระดับสากลเพื่อผู้ประกอบการในตลาดทุนให้สามารถนำมาปรับใช้อย่างเป็นรูปธรรม อีกทั้งยังมีส่วนช่วยเพิ่ม ประสิทธิภาพของตลาดทุนให้มากยิ่งขึ้น อีกทั้ง เป็นการพัฒนาและเพิ่มศักยภาพของผู้ประกอบวิชาชีพบัญชีให้มีความรู้ด้านบัญชีและศาสตร์ ที่เกี่ยวข้องเพื่อตอบสนองความต้องการของผู้มีส่วนได้เสียหลัก และได้ตระหนักถึงความต้องการของภาคธุรกิจและสังคมที่ให้ความสำคัญ กับสิ่งแวดล้อม สังคมและธรรมาภิบาล (Environmental, Social and Governance – ESG) เพื่อความยั่งยืนของธุรกิจและสังคม ที่เพิ่มมากขึ้นตามลำดับ |
* โครงการข้างต้นได้รับการสนับสนุนทุนจากกองทุนส่งเสริมพัฒนาตลาดทุน (กองทุน CMDF) ภายใต้โครงการจัดทำแนวปฏิบัติเพื่อยกระดับความรู้เรื่องการบริหารความเสี่ยงและ ESG สำหรับภาคตลาดทุน
 |
 |
| Dowload Click | รายละเอียด Click |
งานสัมมนาเปิดตัวหนังสือ COSO Compendium และ COSO ESG Related Risks (การประยุกต์ใช้การบริหารความเสี่ยงขององค์กรสำหรับ
ความเสี่ยงด้าน ESG และตัวอย่างของการใช้กรอบโครงสร้าง COSO ERM 2017 กับ 9 กิจการ Click
• โครงการจัดทำแผนแม่บทการเรียนรู้ด้านการวางระบบบัญชี
| 1. | เพื่อให้ภาพรวมของการพัฒนาและส่งเสริมการเรียนรู้ด้านการวางระบบบัญชีแก่ผู้ประกอบวิชาชีพบัญชีและผู้มีส่วนได้เสียหลัก ที่สนับสนุนและสอดคล้องกับแผนและการดำเนินงานตามวิสัยทัศน์ พันธกิจ และกลยุทธ์ของสภาวิชาชีพบัญชีฯ |
| 1.1 | เพื่อให้พันธกิจ วัตถุประสงค์ และกลยุทธ์ของคณะกรรมการวิชาชีพด้านการวางระบบบัญชีสอดคล้องและเป็นไปในทิศทางเดียวกัน กับวิสัยทัศน์ พันธกิจ และกลยุทธ์ของสภาวิชาชีพบัญชีฯ |
| 1.2 | เพื่อให้คณะกรรมการวิชาชีพด้านการวางระบบบัญชีเกิดความร่วมมือและรับผิดชอบร่วมกันในพันธกิจ วัตถุประสงค์ และกลยุทธ์ ของคณะกรรมการวิชาชีพด้านการวางระบบบัญชี |
| 1.3 | เพื่อเป็นเครื่องมือในการสื่อสารและเผยแพร่ข้อมูลเกี่ยวกับการพัฒนาและส่งเสริมการเรียนรู้ด้านการวางระบบบัญชี แก่ผู้ประกอบวิชาชีพบัญชีและผู้มีส่วนได้เสียหลัก |
| 1.4 | เพื่อให้การพัฒนาและส่งเสริมการเรียนรู้ด้านการวางระบบบัญชีของสภาวิชาชีพบัญชีฯเป็นไปอย่างมีระบบและยั่งยืน |
| 2. | เพื่อให้มีแผนหรือนโยบายหลักที่ใช้เป็นกรอบ ต้นแบบ และแนวทางในการดำเนินการต่าง ๆ ที่จำเป็นต่อการพัฒนาและส่งเสริม การเรียนรู้ด้านการวางระบบบัญชีแก่ผู้ประกอบวิชาชีพบัญชีและผู้มีส่วนได้เสียหลัก ให้เป็นไปอย่างมีประสิทธิผล ประสิทธิภาพ ทันต่อยุคสมัย เป็นไปอย่างต่อเนื่องและยั่งยืน |
| 2.1 | เพื่อระบุปัญหาและอุปสรรคของการพัฒนาและส่งเสริมการเรียนรู้ด้านการวางระบบบัญชีแก่ผู้ประกอบวิชาชีพบัญชี และผู้มีส่วนได้เสียหลัก |
| 2.2 | เพื่อให้การออกแบบกลยุทธ์และแนวทางการพัฒนาและส่งเสริมการเรียนรู้ด้านการวางระบบบัญชี โครงสร้างหลักสูตรอบรม และเกณฑ์การให้วุฒิบัตร สอดคล้องกับความต้องการของผู้ประกอบวิชาชีพบัญชีและผู้มีส่วนได้เสียหลักอย่างแท้จริง และสามารถ ดำเนินการได้ภายใต้กรอบและศักยภาพของสภาวิชาชีพบัญชีฯ |
| 2.3 | เพื่อจัดลำดับความสำคัญของกิจกรรมและการดำเนินการต่าง ๆ ที่จำเป็น ตลอดถึงการระบุทรัพยากรและการสนับสนุนที่จำเป็น ต่อการพัฒนาและส่งเสริมการเรียนรู้ด้านการวางระบบบัญชีแก่ผู้ประกอบวิชาชีพบัญชีและผู้มีส่วนได้เสียหลัก |
| 2.4 | เพื่อให้มีหลักการและแนวทางในการประเมินผลกระทบและความสำเร็จของการพัฒนาและส่งเสริมการเรียนรู้ด้านการวางระบบบัญชี แก่ผู้ประกอบวิชาชีพบัญชีและผู้มีส่วนได้เสียหลัก อย่างมีประสิทธิผล ประสิทธิภาพและมีความต่อเนื่อง |
| 2.5 | เพื่อช่วยในการพิจารณาและตัดสินใจเกี่ยวกับหลักสูตรอบรม แนวทางในการจัดอบรม คุณสมบัติของวิทยากร กลยุทธ์ในการเผยแพร่ และประชาสัมพันธ์หลักสูตรอบรม รวมถึงการร่วมมือกับหน่วยงานหรือองค์กรอื่น ในการพัฒนาและส่งเสริมการเรียนรู้ ด้านการวางระบบบัญชีแก่ผู้ประกอบวิชาชีพบัญชีและผู้มีส่วนได้เสียหลัก |
ทั้งนี้ เพื่อ “ส่งเสริมและพัฒนาผู้ประกอบวิชาชีพบัญชีและผู้มีส่วนได้เสียอื่น ๆ ให้เป็นมืออาชีพการวางระบบบัญชี” ภายใต้แนวคิดการเป็นศูนย์รวมขององค์ความรู้ด้านการวางระบบบัญชีแบบมืออาชีพ ที่มีโครงสร้าง วิธีการและรูปแบบการเรียนรู้ที่เข้าใจง่ายและชัดเจน สามารถนำมาปฏิบัติได้จริง เหมาะสมและสอดคล้องกับบริบทของประเทศไทย เป็นที่ยอมรับของผู้มีส่วนได้เสียหลัก (Key Stakeholders) ที่ประกอบด้วย
(1) ผู้เชี่ยวชาญด้านการวางระบบ (2) ผู้บริหาร (3) นักบัญชี (4) ผู้สอบบัญชี และ (5) หน่วยงานกำกับดูแล จึงได้จัดทำหลักสูตรมืออาชีพ
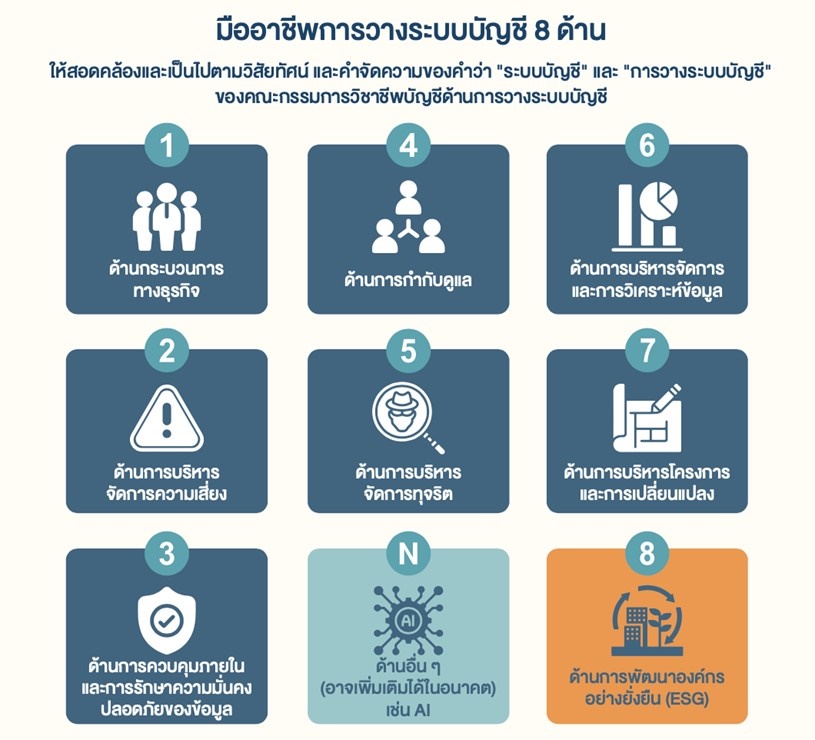
การวางระบบบัญชี และเผยแพร่โครงสร้างของหลักสูตรมืออาชีพการวางระบบบัญชี (Open Curriculum Framework) ที่ประกอบด้วย หลักสูตรวิชาแกนมืออาชีพการวางระบบบัญชี ซึ่งเป็นกลุ่มวิชาพื้นฐานสำหรับมืออาชีพการวางระบบบัญชีทุกด้าน และหลักสูตรวิชาเฉพาะสำหรับมืออาชีพการวางระบบบัญชี แต่ละด้าน ซึ่งมีด้วยกันทั้งหมด 8 ด้าน โดยจะเปิดให้สามารถดาวน์โหลด “โครงสร้างหลักสูตรมืออาชีพการวางระบบบัญชี (Open Curriculum Framework)” ที่ www.tfac.or.th ในเดือนมิถุนายน 2566 เป็นต้นไป