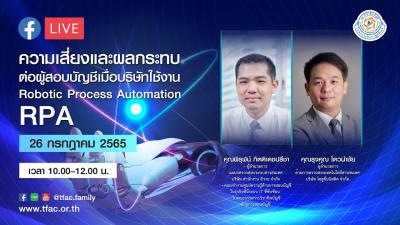
ความเสี่ยงและผลกระทบต่อผู้สอบบัญชีเมื่อบริษัทใช้งาน Robotic Process Automation (RPA)
ในวันอังคารที่ 26 กรกฎาคม 2565 เวลา 10.00–12.00 น.
📌เมื่อบริษัทนำ Automation มาสนับสนุนกระบวนการด้านธุรกิจและควบคุมกระบวนการดำเนินงานของบริษัท ซึ่งช่วยเพิ่มประสิทธิภาพในการทำงานจากการลดข้อผิดพลาดจากการทำงานที่ไม่แน่นอนของมนุษย์ ประหยัดค่าใช้จ่ายในระยะยาว ทำให้ Robotic Process Automation หรือ RPA มีบทบาทอย่างมากในหลายๆธุรกิจ ที่มีจำนวนรายการเกิดขึ้นจากการดำเนินงานของบริษัทมากเกินกว่าที่จะใช้มนุษย์ในการตรวจสอบได้ แต่อย่างไรก็ตามทุกสิ่งยังคงมีความเสี่ยงอยู่เสมอ ในฐานะผู้สอบบัญชี ควรทราบถึงประโยชน์ ความเสี่ยง และผลกระทบของการใช้ RPA เพื่อใช้ในการบริหารจัดการความเสี่ยงในการตรวจสอบได้อย่างเหมาะสม ยกตัวอย่างเช่น
- การใช้งาน RPA สามารถมาทดแทนการควบคุมแบบ Maker / Checker ได้หรือไม่
- การใช้งาน RPA มีสองแบบคือ 1. Attended 2. Unattended ทั้งสองแบบมีความเสี่ยงแตกต่างกันหรือไม่
- RPA บางประเภทอาจมีการออกแบบการจัดเก็บรหัสผ่านที่ไม่รัดกุม ทำให้มีความเสี่ยงด้านการรั่วไหลของรหัสผ่าน และ
- RPA มีผลกระทบต่อการควบคุมทั่วไปด้านเทคโนโลยีสารสนเทศหรือไม่ อย่างไร
👉 คุณพิรุฬน์ กิตติเดชปรีชา
- ผู้อำนวยการ แผนกตรวจสอบระบบสารสนเทศ บริษัท สำนักงาน อีวาย จำกัด
- คณะทำงานศูนย์ความรู้ด้านการสอบบัญชีในธุรกิจที่มีระบบ IT ที่ซับซ้อน ในคณะกรรมการวิชาชีพบัญชีด้านการสอบบัญชี
👉 คุณรุจคุณ โตวนำชัย
- ผู้อำนวยการด้านการตรวจสอบเทคโนโลยีสารสนเทศ บริษัท โซลูชั่นนิสติค จำกัด