/var/www/html/themes/tfac_v1/single.php on line
291
https://tfac.or.th/media/573076803015544832/2026/03/kSWE0nJw9s4Qy7r6jLqu8P1i_400.png" class="img-fluid" alt=" cover">
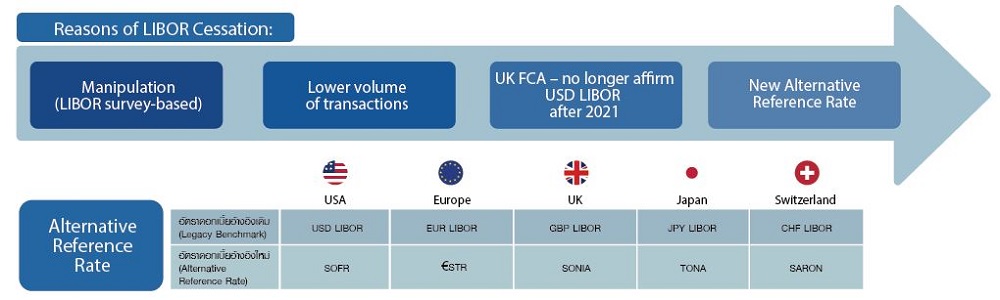
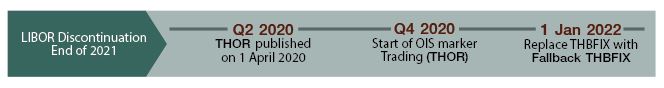
จากเหตุการณ์ที่ Financial Conduct Authority (FCA) หน่วยงานกำกับดูแลอัตราดอกเบี้ย London Interbank Offered Rate (LIBOR) ประกาศจะไม่รับรองอัตราดอกเบี้ย LIBOR หลังสิ้นปี 2564 เป็นต้นไป ทางธนาคารแห่งประเทศไทย (ธปท.) และผู้ร่วมตลาดในประเทศได้ร่วมกันหาแนวทางเพื่อลดผลกระทบที่จะเกิดขึ้น ซึ่งนอกจากจะมีการพัฒนา Fallback THBFIX เป็นอัตราดอกเบี้ยรองรับอัตราดอกเบี้ย THBFIX แล้ว ยังได้มีการพัฒนาอัตราดอกเบี้ยอ้างอิง THOR หรือ Thai Overnight Repurchase Rate เป็นอัตราดอกเบี้ยอ้างอิงใหม่ ที่คำนวณจากธุรกรรมกู้ยืมระหว่างธนาคารในระยะข้ามคืนที่เกิดขึ้นจริงในตลาดซื้อคืนพันธบัตรภาคเอกชน โดยมี ธปท. เป็นผู้ดูแลการคำนวณและการเผยแพร่ให้ได้ตามมาตรฐานเดียวกับอัตราดอกเบี้ยในต่างประเทศ ทั้งนี้ คาดว่า ธปท.จะเริ่มเผยแพร่ Fallback THBFIX ภายในปี 2563
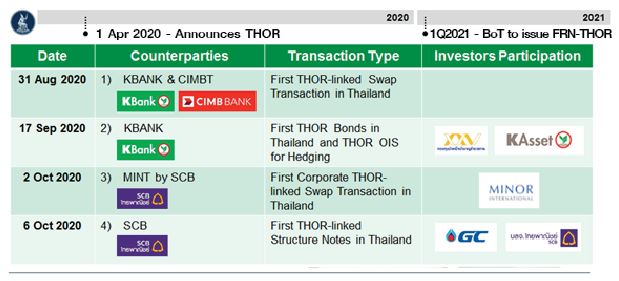
ในปัจจุบันประเทศไทยได้มีการพัฒนาผลิตภัณฑ์ใหม่ ๆ ที่อ้างอิงอัตราดอกเบี้ยอ้างอิง THOR โดยสรุปได้ดังภาพด้านล่าง
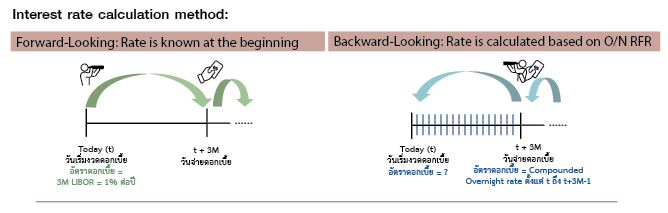
หนึ่งในจุดต่างสำคัญของอัตราดอกเบี้ยอ้างอิงที่ได้มีการพัฒนาขึ้นมาใหม่
คือลักษณะการคำนวณดอกเบี้ยซึ่งจะไปทราบเมื่อปลายงวดแสดงได้ตามรูปด้านล่าง
จากการเปลี่ยนแปลงของอัตราดอกเบี้ยอ้างอิงดังกล่าวผู้ร่วมตลาดควรเตรียมความพร้อม
สำหรับสัญญาที่ยังคงค้าง (Legacy Contracts) ดังนี้
|
|
|
Cash Products (Loans/Bonds) |
|
Derivatives |
|
|
|
|
|
|
|
|
|
 |
|
- ขอแก้ไขสัญญา: เพิ่ม Fallback Language เพื่อให้รองรับกับ Benchmark Interest Reform
|
|
- ทำ bilateral agreement กับคู่สัญญา เป็นราย ๆ และใช้ได้เฉพาะกับคู่สัญญานั้น ๆ
- Adhere to ISDA Protocol ไม่มีค่าใช้จ่ายในการ Adhere หากทำภายในเงื่อนไข และใช้ได้กับทุกสัญญา Derivative และ ใช้ได้กับคู่สัญญา (ที่ Adhere) ภายใต้ ISDA
- ไม่ต้องแก้ไขสัญญา Confirmation (Adhere หรือ ทำ bilateral agreement แล้ว)
|
|
|
|
|
|
|
|
|
|
 |
|
- ดอกเบี้ยเงินกู้รู้ปลายงวด
- กิจการมีเวลาเตรียมเงินน้อยลงเหลือ (2-5 วัน)
|
|
- ดอกเบี้ย floating swap รู้ปลายงวด
- ขาที่ทำ swap เป็นดอกเบี้ยคงที่ เตรียมเงินเท่าดอกเบี้ยคงที่
|
|
|
|
|
|
|
|
|
|
 |
|
- หารือกับคู่สัญญาเรื่อง Spread ในสัญญาว่ายังเหมือนเดิมหรือไม่ เช่น 1mTHBFIX+2.50% >> 1mFb.THBFIX + 2.50% ?
|
|
- อาจส่งผลกระทบต่อ mark to market ในสิ้นวันทำการแรกของปี 2022
|
|
สำหรับผลกระทบทางด้านบัญชีนั้นสามารถสรุปประเด็นคร่าว ๆ ได้ดังนี้
|
|
|
หัวข้อ |
|
ประเด็นทางบัญชี |
|
|
|
|
|
|
|
|
|
1 |
|
การคำนวณดอกเบี้ย |
|
เนื่องจากอัตราดอกเบี้ยจะรู้เมื่อปลายงวดหากมีการปิดบัญชีระหว่างงวดการชำระดอกเบี้ย จะใช้อัตราดอกเบี้ยไหนในการคำนวณ |
|
|
|
|
|
|
|
|
|
2 |
|
การรับรู้รายการ
และการตัดรายการ |
|
การแก้ไขสัญญาเพื่อรองรับการปฏิรูปอัตราดอกเบี้ยอ้างอิงจะทำให้ต้องมีการตัดรายการทางบัญชีหรือไม่ |
|
|
|
|
|
|
|
|
|
3 |
|
การวัดมูลค่า |
|
หากมีการเปลี่ยนแปลงในมูลค่าของธุรกรรมที่เกิดขึ้นจากการปฏิรูปอัตราดอกบี้ยอ้างอิงจะทำให้มูลค่ายุติธรรมของตราสารเปลี่ยนแปลงไปอย่างไร |
|
|
|
|
|
|
|
|
|
4 |
|
การจัดชั้นมูลค่ายุติธรรม |
|
ธุรกรรมที่อ้างอิงอัตราดอกเบี้ยอ้างอิงใหม่จะมีการจัดชั้นมูลค่ายุติธรรมแบบไหนตาม TFRS 13 |
|
|
|
|
|
|
|
|
|
5 |
|
การบัญชีป้องกัน
ความเสี่ยง |
|
ความสัมพันธ์การป้องกันความเสี่ยงจะมีผลกระทบจากการปฏิรูปอัตราดอกบี้ยอ้างอิงอย่างไร และจะเกิดความไม่มีประสิทธิผลในการป้องกันความเสี่ยงที่ต้องรับรู้ในกำไรหรือขาดทุนหรือไม่อย่างไร |
|
|
|
|
|
|
|
|
|
6 |
|
ผลกระทบทางภาษี |
|
การปฏิรูปอัตราดอกเบี้ยอ้างอิงจะส่งผลกระทบด้านภาษี เช่น การคำนวณภาษีเงินได้ ภาษีหัก ณ ที่จ่ายหรือ ภาษีธุรกิจเฉพาะหรือไม่ อย่างไร |
|
ทั้งนี้ คณะกำหนดมาตรฐานการบัญชีระหว่างประเทศ(International Accounting Standard Board “IASB”) ได้จัดทำโครงการ IBOR Reform and its Effects on Financial Reporting มาเพื่อรองรับการเปลี่ยนแปลงนี้ โดยในปัจจุบันได้ออกเอกสารออกมาแล้วสองฉบับ โดยสามารถศึกษารายละเอียดได้ตาม QR Code หรือ Links ด้านล่าง
ในส่วนของประเทศไทย สภาวิชาชีพบัญชีได้มีการนำการปรับปรุงของ IASB ในส่วนของ Phase ที่ 1 มาปรับใช้และประกาศลงในราชกิจานุเบกษาแล้ว เมื่อวันที่ 17 กันยายน 2563 ตาม QR Code หรือ Links ด้านล่าง
สำหรับในส่วนของ Phase ที่ 2 สภาวิชาชีพบัญชีอยู่ระหว่างดำเนินการ เพื่อนสมาชิกสามารถติดตามความเคลื่อนไหวของตลาดการเงินที่ได้รับผลกระทบจากการปฏิรูปอัตราดอกเบี้ย อ้างอิงได้ที่เว็บไซต์ ธปท. ตาม QR Code หรือ Link ด้านล่าง
หมายเหตุ: บทความนี้เป็นข้อคิดเห็นส่วนบุคคลซึ่งไม่จำเป็นต้องสอดคล้องกับข้อคิดเห็นของสภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
 |
|
โดย นายปิยะพงศ์ แสงภัทราชัย
ผู้บริหารกลุ่มงานผลิตภัณฑ์ธุรกิจตลาดทุน
ธนาคารกสิกรไทย จำกัด (มหาชน)
|